消費税と地方消費税の違いとは?内訳比率や確定申告の盲点を徹底解説
日常の買い物やビジネスの請求書で当たり前に支払っている「消費税10%」ですが、その全額が国の金庫に直接入るわけではありません。領収書や決算書に記される「消費税等」という表記の背後には、国税である「消費税」と、都道府県税である「地方消費税」というまったく別の性質を持つ2つの税金が同居しています。普段はひとまとめに扱われがちな両者ですが、税務申告や会計実務の現場では、この2つを明確に区別して計算しなければ致命的なミスにつながります。
インボイス制度の定着に伴い、小規模事業者やフリーランスであっても消費税の納税義務者となるケースが急増しました。国税と地方税の正確な内訳比率や、なぜ別々の税金なのに税務署へ一括で支払うのかという行政の舞台裏、さらには確定申告書の上でどのように数字が組み上げられているのかを曖昧にしたままでは、不要なペナルティや資金繰りの破綻を招きかねません。2026年の現行税制に基づき、知っておくべき実務の核心を現場目線で解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:私たちが支払う税率10%の内訳は「国税7.8%+地方税2.2%」、軽減税率8%は「国税6.24%+地方税1.76%」という厳格な比率で構成されている。
- 要点2:地方消費税は「国税の消費税額×22/78」で算出され、利便性と徴収効率を高めるため税務署が一括窓口となって都道府県へ後から配分されている。
- 要点3:インボイス制度の経過措置縮小や中間申告の負担など、2026年特有の税務リスクを回避するには税抜経理への移行と納税資金の早期プールが不可欠である。
【真相解説】消費税と地方消費税の違いと税率の内訳比率とは?
私たちが普段「消費税」と呼んでいるものは、法律上は国税である「消費税」と、地方税法に基づく「地方消費税」が合算されたパッケージです。国税庁や自治体の税務担当者が強調するように、両者は法的根拠も使途も明確に区別されています。国税としての消費税は主に国の基礎年金や医療・介護といった社会保障関係費に充てられ、地方消費税は各自治体における地域医療や福祉、少子化対策などの貴重な自主財源として機能しています。
税務実務において最も基礎となるのが国税と地方税の税率比率です。標準税率10%の場合、消費税率は7.8%、地方消費税率は2.2%です。一方、飲食料品や定期購読新聞に適用される軽減税率8パーセントの内訳計算では、消費税率が6.24%、地方消費税率が1.76%となります。この「2.2%」や「1.76%」という地方税の数値は、法令上「消費税額の78分の22」と規定されている計算式から導き出されています。以下の比較表で、その構造の全体像を確認してください。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 標準税率(10%)の内訳 | 国税(消費税):7.8% 地方税(地方消費税):2.2% | 一律10%の合算表示が通例 | 地方分(22%相当)の規模は巨大であり、自治体の財政基盤を支える要。 |
| 軽減税率(8%)の内訳 | 国税(消費税):6.24% 地方税(地方消費税):1.76% | 8%と単純計算されがち | 比率関係は「6.24 × 22/78 = 1.76」と標準税率と完全に同一の比率を維持。 |
| 地方消費税の算出根拠 | 地方税法附則9条の4: 消費税額 × 22/78 | 売上高から直接2.2%を掛けると誤認する事業者が多数 | 売上高ではなく「計算後の消費税額」に分数比率を掛けるため端数処理のズレに注意。 |
| 申告・納付窓口 | 管轄の税務署へ一括申告・納付 | 国税は税務署、地方税は県税事務所へ別々に納付と勘違いしやすい | 行政事務の効率化と納税者の申告負担軽減を目的に国が代理徴収を実施。 |
このように消費税及び地方消費税の内訳を分解してみると、事業者が預かった税金のうち2割以上が地方財政に直接組み込まれている実態が浮かび上がります。消費税と地方消費税の違いを正しく意識しておくことは、単なる税制の知識にとどまらず、適正な経理処理を行うための絶対的な前提条件です。
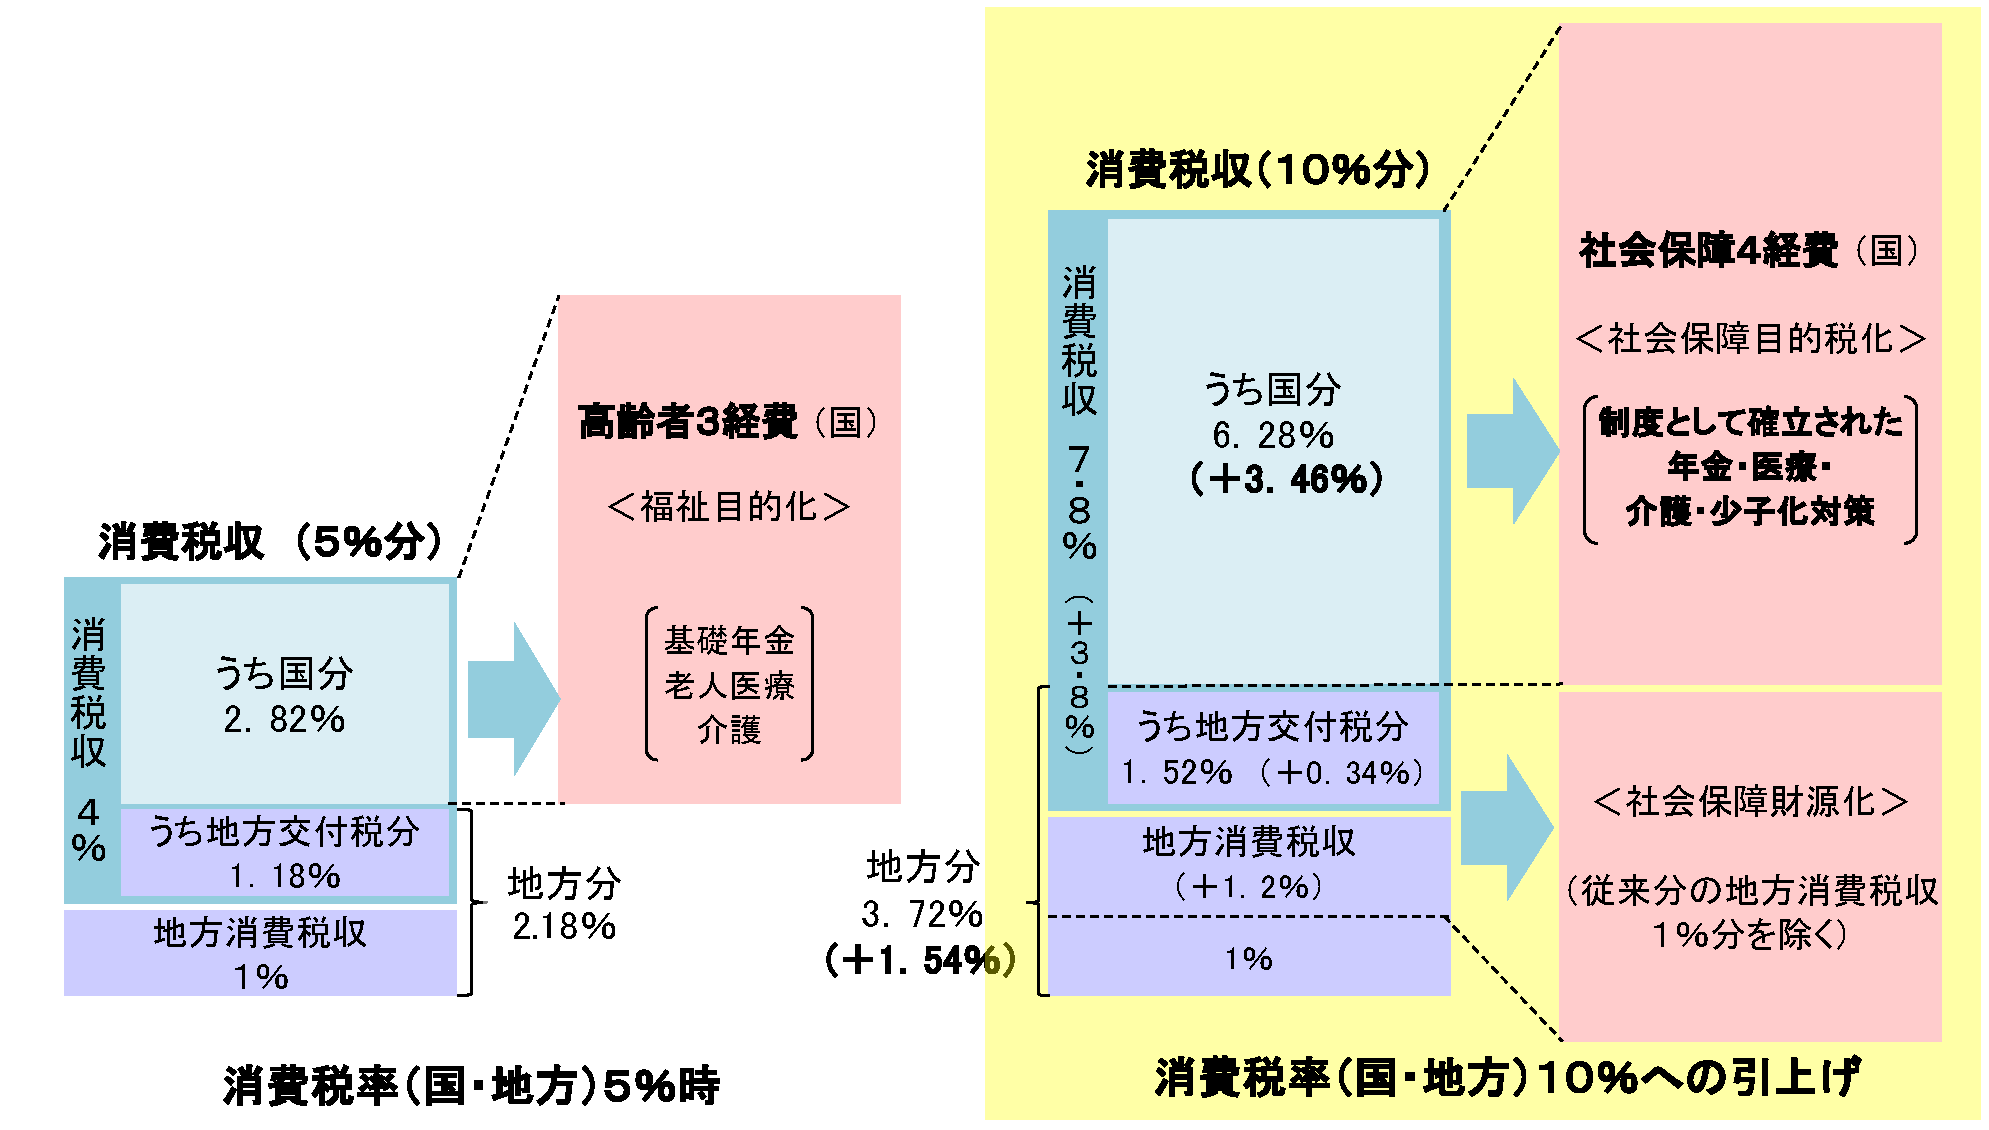
【税制の裏側】消費税及び地方消費税の納付先が分かれる理由と地方交付の構図
地方税であるならば、なぜ都道府県税事務所ではなく税務署へ納税するのでしょうか。現場で多くの事業者が疑問を抱く消費税及び地方消費税の納付先が分かれる理由の背景には、納税者の利便性と徴収コストの抑制という現実的な行政判断が存在します。
仮に国税と地方税で窓口が分かれていた場合、納税者は税務署用と都道府県税事務所用の2種類の申告書を作成し、それぞれ別々に納税しなければなりません。全国規模で事業を展開する企業であれば、各都道府県への個別申告が強いられ、事務コストは天文学的に跳ね上がります。そのため、地方税法により「国が地方消費税の賦課徴収を代行する」というスキームが確立されました。実質的な納付先が国と地方自治体に分かれているにもかかわらず、手続き上は消費税及び地方消費税の納付書1枚、あるいはe-Taxによる1回の電子納付で完結できるのはこのためです。
国が代理徴収した地方消費税は、そのまま国庫に留まるわけではありません。ここに地方消費税交付金の仕組みと最新動向が深く関わってきます。集められた税資金は、一度各都道府県に払い込まれた後、最終消費地や人口、従業員数などの基準(清算基準)に基づいて全国の自治体に再配分されます。さらに、都道府県に配分された金額の2分の1は、市町村に対して「地方消費税交付金」として交付されます。大都市圏に税収が過度に集中する偏在性を緩和し、地方の過疎地域でも等しく福祉や医療サービスを提供できるよう、高度な財政調整メカニズムが機能しているのです。
【実態検証】利用者の生の声と現場目線で見えたリアル
税理士事務所やSNS、知恵袋などの相談コミュニティを検証すると、確定申告期に「なぜ納付額が2段に分かれているのか」「計算が合わない」とパニックに陥る事業者の声が後を絶ちません。インボイス制度が完全に定着した現在、免税事業者から課税事業者へと舵を切った個人事業主の間で、特に大きな戸惑いが見られます。
「確定申告ソフトを使って初めて、消費税と地方消費税が別々に計算されていることを知った」「売上に単純に2.2%を掛けて地方税を概算していたら、実際の申告書の数字とズレて焦った」という声は典型的です。現場の経理担当者の証言によれば、端数処理のタイミングや仕入税額控除の適用段階で国税部分と地方税部分が分離するため、直感的な暗算と申告書の記載額に数円から数千円の差異が生じ、システムエラーを疑ってしまう初心者が毎年大量に発生しています。
さらに、地方自治体の行政説明会や商工会議所のセミナーでも「地方消費税交付金が地域の道路補修や保育施設運営にどう使われているか」についての関心が高まっています。自分が納めた税金が地域社会へ具体的にどのように還流しているかを実感しづらい構造が、事業者の税負担感や不満を助長している側面も否定できません。

【確定申告・実務】消費税及び地方消費税の申告書作成とインボイス後の激変点
決算期における消費税及び地方消費税の確定申告は、所得税や法人税の確定申告以上に精緻なロジックが要求されます。国税庁が配布する消費税及び地方消費税の申告書を開くと、第一表の構成そのものが「国税」と「地方税」の二重構造になっていることが一目で分かります。
実際の申告書上では、まず課税売上高から課税仕入高を差し引いて「国税の消費税額(税率7.8%または6.24%分)」を算出します。その国税部分が確定して初めて、その金額に「22/78」を乗じて地方消費税額(納税額)を割り出すという二段構えの手順を踏みます。つまり、地方消費税は売上高に対して直接課税されるのではなく、消費税額を課税標準として算出される付加税的な性質を持っているのです。
この計算手順に拍車をかけて複雑化させたのが、インボイス制度による税額計算の変更点です。インボイス制度下では、取引ごとに消費税額を計算する「積上げ計算」と、1年間の総売上・総仕入から一括で逆算する「割戻し計算」の併用ルールが厳格化されました。さらに、免税事業者からの仕入れに係る経過措置が段階的に縮小しています。2026年9月30日までは仕入税額相当額の80%控除が維持されますが、同年10月1日以降は50%控除へと移行します。控除割合の切り替えを跨ぐ事業年度では、国税・地方税双方の控除可能額が目まぐるしく変化するため、申告書の別表作成において前例のない入力ミスが多発すると警戒されています。
【経理現場の実態】消費税等の経理処理と勘定科目の選び方|税抜・税込の損得
日々の記帳において避けて通れないのが、消費税等の経理処理と勘定科目の選定です。会計処理には「税抜経理方式」と「税込経理方式」の2種類が存在し、どちらを採用するかによって財務諸表の見た目だけでなく、税務上の特典適用にも差が生じます。
税抜経理方式を採用する場合、売上時に受け取った消費税等は「仮受消費税等」、仕入や経費支払時に支払った消費税等は「仮払消費税等」という勘定科目で処理します。決算時にはこの両者を相殺し、差額を「未払消費税等」として負債に計上します。この方式の最大のメリットは、期中であっても事業本来の売上高や利益が明瞭に把握でき、納税すべきキャッシュの規模をリアルタイムで予測できる点です。一方の税込経理方式は、日々の仕訳に消費税等を含めて計上し、期末に納付すべき税額を「租税公課」勘定として一括計上します。記帳の手間は少ないものの、決算時に突如として多額の経費が発生し、利益計画が狂いやすいという構造的リスクを抱えています。
また、固定資産の取得に伴う「少額減価償却資産の特例(取得価額30万円未満)」の判定などにおいて、税抜経理を採用していれば本体価格のみで判定できるため、税込経理よりも有利になる局面が存在します。取引量が多くインボイス管理が必須となった昨今、実務の現場では税抜経理への移行が強く推奨されています。
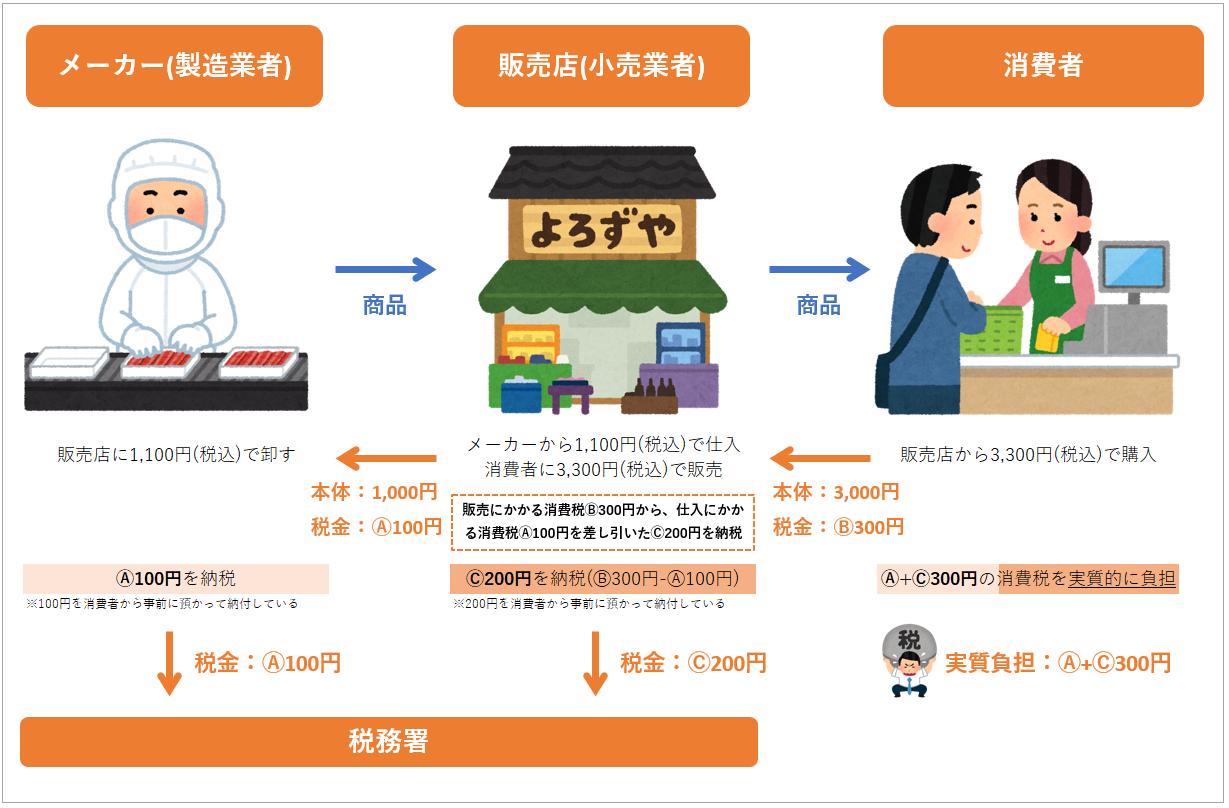
【資金繰り危機を防ぐ】消費税中間申告と納付期限の詳細まとめ
消費税は「預かり金」の性質を持つため、事業者が手元の運転資金と混同して使い込んでしまい、納期限に納税資金が不足するという事故が極めて頻繁に発生します。国はこのリスクを抑止し税収を平準化するため、中間申告制度を設けています。消費税中間申告と納付期限の詳細まとめを正しく把握しておくことは、企業の資金繰り防衛における最優先事項です。
中間申告の要否と回数は、直前の課税期間における確定消費税額(地方消費税を含まない国税部分の金額)によって法的に厳密に定められています。
- 年1回の中間申告:直前の国税部分が48万円超〜400万円以下の場合。課税期間開始から6カ月を経過した日から2カ月以内が申告・納付期限。
- 年3回の中間申告:直前の国税部分が400万円超〜4,800万円以下の場合。3カ月ごとに区分し、各期間経過後2カ月以内が期限。
- 年11回の中間申告:直前の国税部分が4,800万円超の場合。毎月(1カ月ごと)の中間納付が必要。
中間申告で納付する金額は、前年度の実績をベースに機械的に計算される「予定申告方式」が一般的ですが、業績が急激に悪化した場合には、その中間期間の実績で計算する「仮決算方式」を選択することも可能です。納付書で窓口納付する場合は期限ギリギリの金融機関混雑に注意が必要ですが、現在はダイレクト納付やクレジットカード納付、スマホアプリ納付など多様な手段が提供されています。法定納期限を1日でも過ぎれば年利計算の延滞税が課されるため、期日管理には細心の注意を払わなければなりません。
一般に知られていない盲点とネットの誤解|「地方税を余分に払っている」俗説の嘘
インターネット上の掲示板やSNSでは、税制に対する不満から「消費税10%に加えて地方消費税も二重に搾取されているのではないか」「内訳の計算で端数が切り捨てられて国がネコババしている」といった誤った言説が定期的に拡散されます。しかし、これらは制度設計に対する明らかな誤認です。
前述の通り、私たちが請求書やレシートで目にする10%(または8%)という数字は、すでに地方消費税を含んだ最終税率です。二重課税されているわけではなく、1つの取引に対して課される税負担の総枠が最初から10%(あるいは8%)に固定されています。さらに、地方消費税の税額計算で生じる端数処理(100円未満の端数切り捨てなど)についても、国税通則法および地方税法によって厳格にルール化されており、不当な上乗せが発生する余地はありません。
【プロの結論】税抜経理の早期移行が向いている事業者・税込経理のままで良い事業者の判断基準
事業者の財務健全性を守る観点から、どのような事業者がどの経理方式を選択すべきか、プロの視点から明確な判断基準を提示します。
- 税抜経理への早期移行が向いている事業者:
- 年間の課税売上高が1,000万円を大きく超え、本則課税で申告している事業者。
- 仕入れや外注費の取引件数が多く、インボイス登録番号の照合と税率別の区分経理を正確に行う必要がある事業者。
- 期中の正確な損益を把握し、中間申告や期末の納税資金ショートを絶対に防ぎたい法人および成長期の個人事業主。
- 税込経理のままでも支障が少ない事業者:
- インボイス発行事業者となったものの、売上規模が小さく「簡易課税制度」を選択している小規模事業者。
- 2割特例などの経過措置を活用しており、仕入税額の詳細な個別積み上げ計算が不要な事業者。
- 簿記の専門知識がなく、クラウド会計ソフトへの自動仕訳取り込みだけで記帳を完結させたい一人親方や副業従事者。
【消費税及び地方消費税】に関するよくある質問(FAQ)
Q1:地方消費税だけを分割して納付したり、延納したりすることはできますか?
A1:地方消費税のみを切り離して納付することは制度上できません。地方消費税の賦課徴収は国税である消費税と一体として税務署に委託されているため、申告書の提出も納付もすべて一括で行う必要があります。資金繰りが悪化して一括納付が困難な場合は、所轄税務署の徴収担当窓口へ「換価の猶予」や「納税の猶予」を国税・地方税合算の未納額全体について相談することになります。
Q2:免税事業者であっても、請求書に「消費税及び地方消費税」を記載して請求してよいのでしょうか?
A2:免税事業者が取引先に消費税相当額を請求すること自体は法律上禁止されていません。免税事業者であっても仕入れや通信費などの支払いで消費税等を負担しているため、それを価格に転嫁することは経済合理性として認められています。ただし、インボイス発行事業者ではないため「適格請求書発行事業者登録番号」は記載できず、受け取った側は仕入税額控除の制限(経過措置の適用)を受ける点には配慮が必要です。
Q3:インボイス制度で免税事業者からの仕入れに係る経過措置は、地方消費税の計算にも影響しますか?
A3:完全に連動して影響します。地方消費税は国税の消費税額を課税標準(22/78)として計算されるため、経過措置によって国税側の仕入税額控除が80%または50%に圧縮されれば、結果として国税の納税額が増加し、それに伴って連動する地方消費税の納税額も増加します。国税と地方税の双方が同時に増税される形となるため、事業者は仕入先の登録状況を正確に管理する必要があります。
まとめ:2026年以降の税務対応とキャッシュフローを守る必須行動
消費税及び地方消費税は、単なる「10%の買い物ペナルティ」ではなく、国の根幹を支える社会保障財源と、私たちが暮らす各自治体の医療・福祉・子育て環境を支える地方財源が高度に組み合わされた制度です。その内訳比率(7.8%対2.2%、軽減税率6.24%対1.76%)や、税務署を経由して地方へ還流する仕組みを理解することは、適正な納税にとどまらず、社会基盤に対する解像度を高めることにつながります。
2026年は、インボイス制度の経過措置が80%控除から50%控除へと縮小する重大な転換期にあたります。免税事業者との取引見直しや税額計算の煩雑化により、実質的な納税負担が増大する企業は少なくありません。キャッシュフローの枯渇という最悪の事態を避けるためにも、日頃から「税抜経理」を意識して納税予定額を別口座にプールし、中間申告のスケジュールを徹底管理することが、現代のすべての事業者に求められる必須の防衛策です。 (出典: 消費 税 及び 地方 消費 税(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。