保険証の種類と見分け方を徹底解明!記号番号の謎と2026年最新事情
財布やカードケースから健康保険証を取り出したとき、「なぜ人によって色が違うのか」「券面に並ぶ記号や番号は何を意味しているのか」と疑問を抱いた経験はないでしょうか。公的医療保険制度はすべての国民が何らかの保険に加入する「国民皆保険」を原則としていますが、実は加入している保険の種類によって、保険料の算定基準や受けられる手当、さらにはカードに記載されたコードに至るまで大きな違いが存在します。
2024年12月の新規発行終了を経て、経過措置が満了を迎えた2026年現在、医療現場ではマイナ保険証への移行が本格的に定着しました。しかし、システム連携の現場や行政手続き、さらには手元に届く「資格確認書」を正しく把握するためには、ベースとなる保険証の種類と構造についての知識が不可欠です。本稿では、社会保険や国民健康保険の決定的な違いから、保険者番号に秘められた職種別のコード体系、退職時の手続きや扶養条件まで、現場取材の知見を交えて徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険証は大きく「職域保険(社保・共済)」「地域保険(国保)」「後期高齢者医療」の3つに分類され、記号・番号の先頭2桁(法別番号)で加入先の職業属性まで判別できる。
- 要点2:保険証の色違いはランクや所得格差ではなく、発行元の健康保険組合や自治体が「更新年度や識別の利便性」のために独自採用している運用上の仕様に過ぎない。
- 要点3:2026年現在の医療現場では、マイナ保険証保有者への「資格情報のお知らせ」と、未保有者・未登録者へ交付される「資格確認書」の住み分けが確立されており、退職時や扶養変更時の適切な手続きが自己防衛の鍵となる。
【見分け方の決定版】自分の保険証の種類はどれ?記号・番号と色に隠された真実
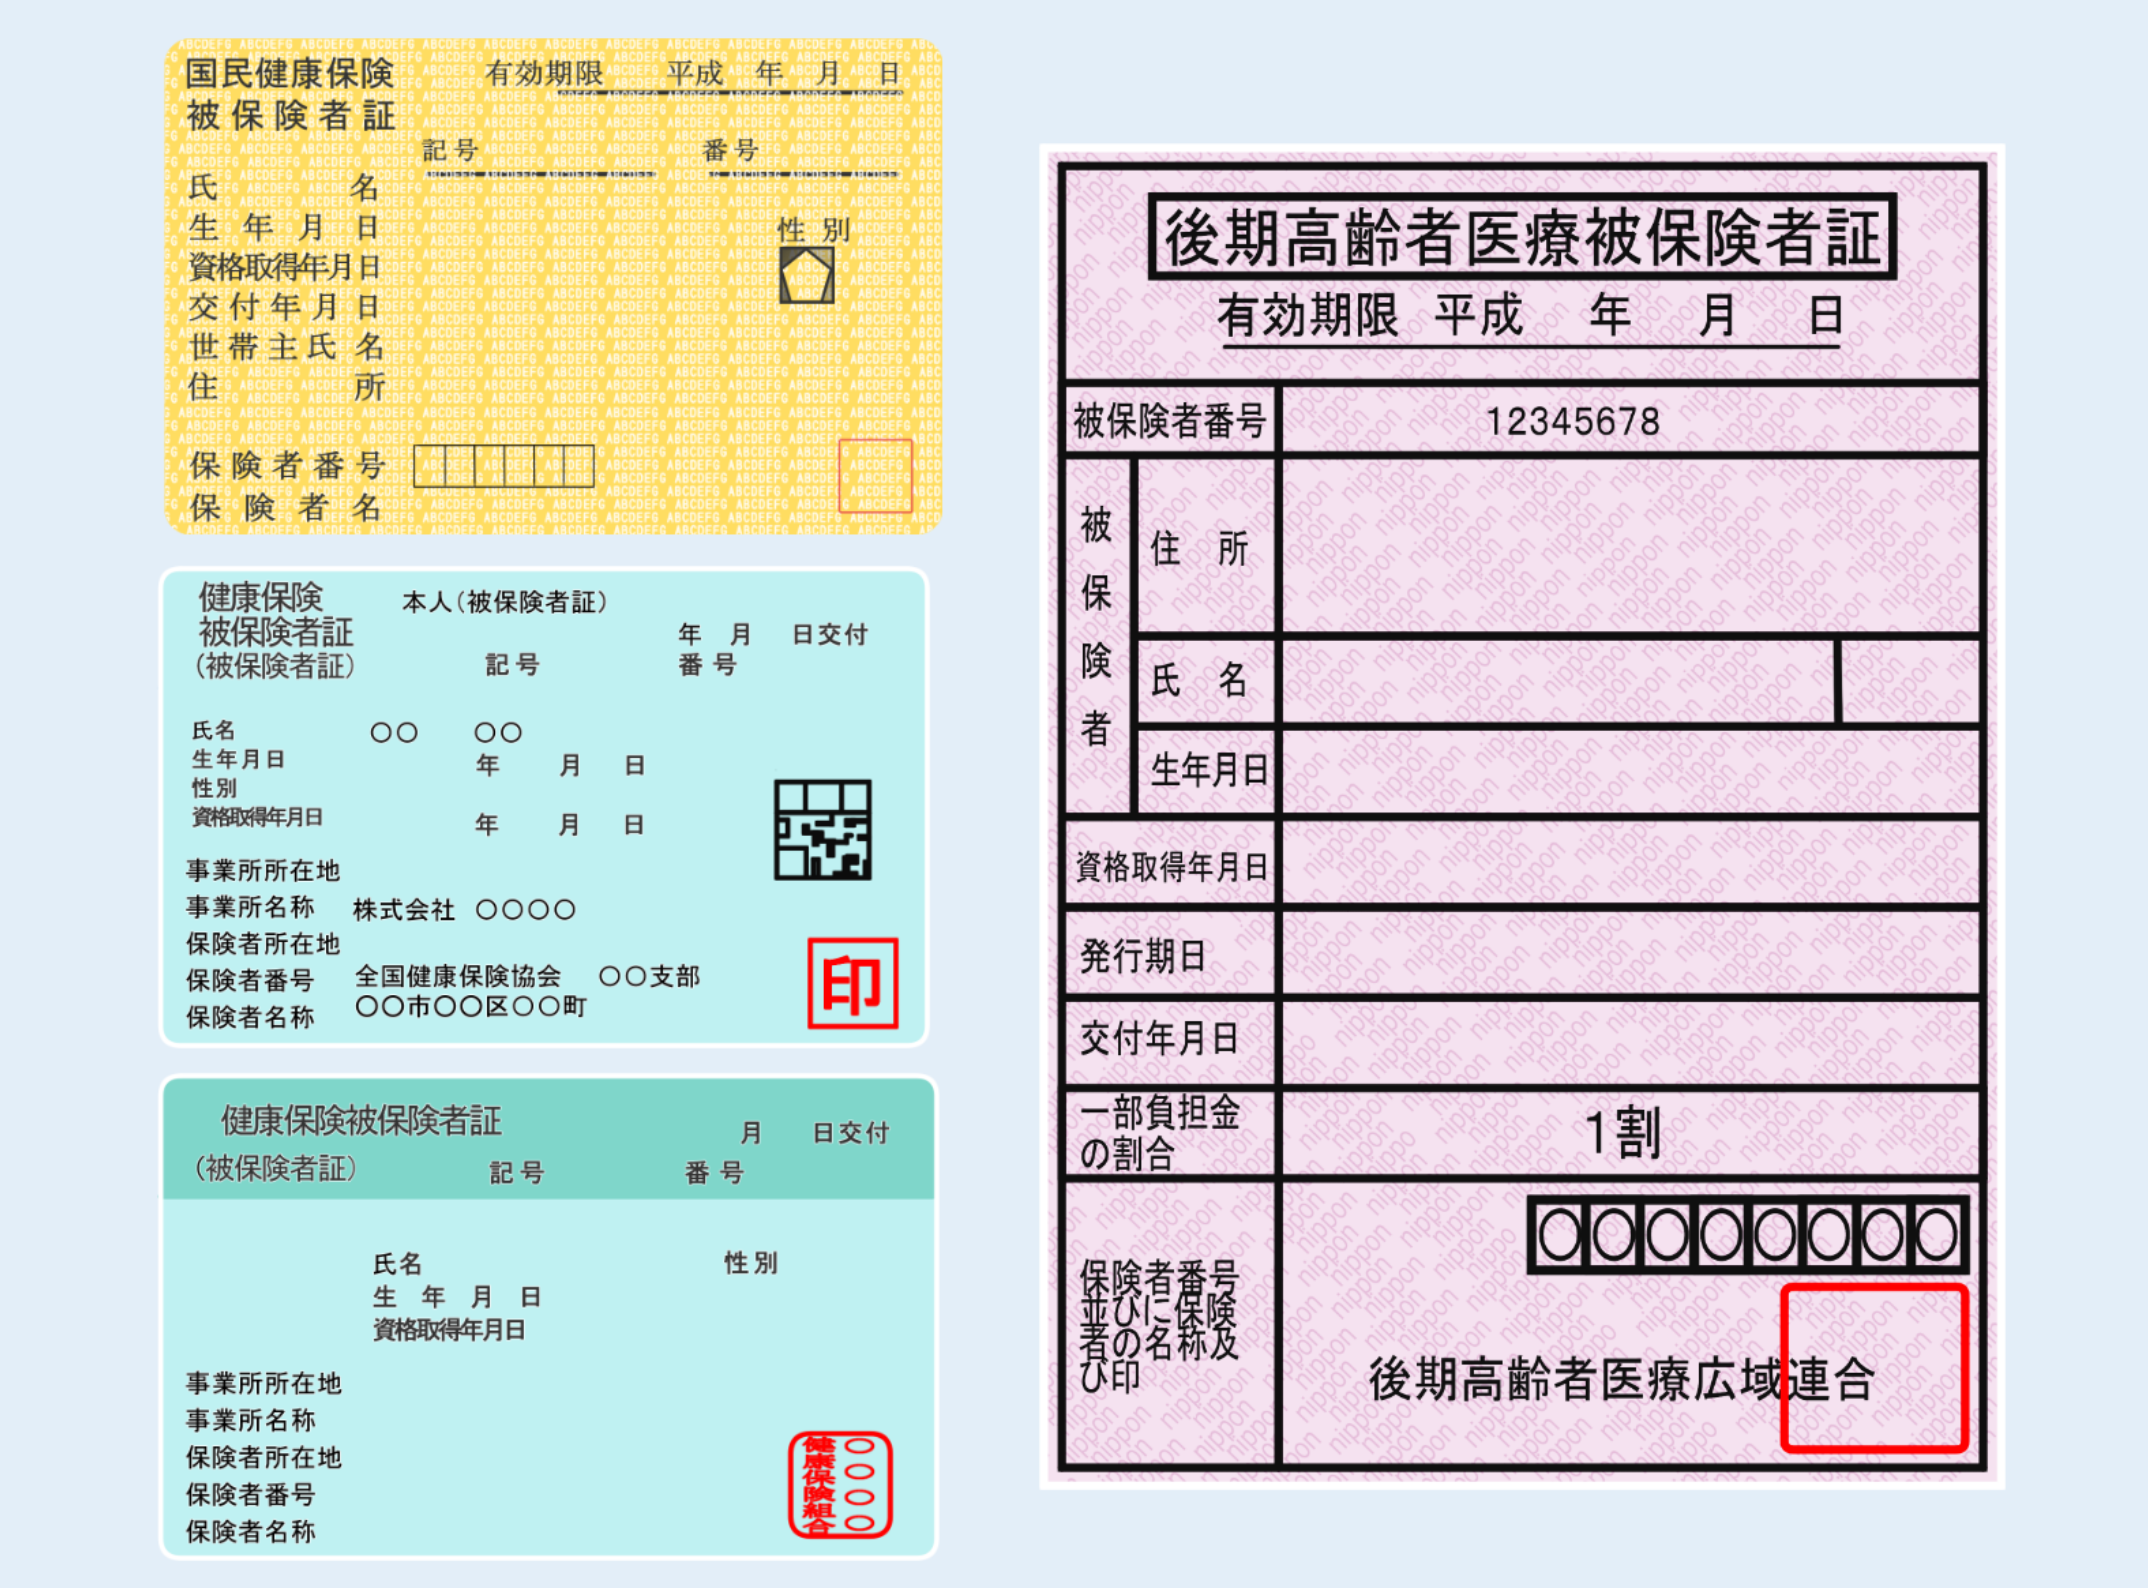
手元にある保険証(または資格確認書・資格情報のお知らせ)がどのグループに属しているかを見極める最大のポイントは、券面の下部に記載されている「保険者名称」と「保険者番号」の確認です。大企業に勤める会社員、中小企業の従業員、公務員、あるいは自営業者やフリーランスによって、管轄組織は完全に分かれています。
日常会話で「社保(しゃほ)」と呼ばれるものは職域保険の総称であり、主に大企業が独自に設立する「健康保険組合(組合健保)」と、主に中小企業の従業員が加入する「全国健康保険協会(協会けんぽ)」に大別されます。また、公務員や教職員は各種「共済組合」の管轄となります。これらに対して、農業従事者や自営業者、無職の方などが加入するのが自治体運営の「国民健康保険(国保)」です。さらに、75歳以上のすべての高齢者は、それまでの保険から自動的に「後期高齢者医療制度」へと移行する仕組みになっています。
ネット上の掲示板やSNSでは長年、「保険証の色で社会的地位や年収がわかる」「ゴールドカードのようなランク差が存在する」といった都市伝説が語られてきました。しかし、保険証の色違いに身分や年収の差は一切関係ありません。色の違いが発生する最大の理由は、自治体や健康保険組合が毎年の更新時における「有効期限切れカードの誤用防止」や「事務処理上の視認性向上」を目的として、年度ごとや被保険者・被扶養者の区分ごとに色を変更しているためです。同じ自治体の国保であっても偶数年と奇数年でピンクと緑が入れ替わるケースが典型的であり、券面カラーによる格差付けは明確な誤解です。
一方、色とは対照的に、「記号」と「番号」には厳密な識別情報が刻まれています。保険証の記号は「事業所(勤務先企業)の整理番号」を表し、番号は「その企業内での従業員ごとの整理番号」を指しています。さらに2020年以降に導入された2桁の「枝番」は、同一世帯内で被保険者(本人)と被扶養者(家族)を個人単位で厳密に区別するために付与された数字です。医療機関の受付では、これらの文字列を読み取ることで個人の給付履歴や診療報酬の請求先を瞬時に特定しています。

【全分類一覧】社会保険・国民健康保険・共済の違いを比較データで完全把握
日本の公的医療保険は、職業や年齢に応じて緻密に制度設計されています。医療機関での窓口負担割合は基本的に現役世代であれば一律3割ですが、毎月の保険料負担の計算方法や、病気休業時の所得保障といったセーフティネットの厚みには、制度間で大きな隔たりが存在します。
| 保険の種類 | 主な対象者と運営主体 | 保険料の負担方式・相場 | 独自の付加給付・セーフティネット |
|---|---|---|---|
| 組合健保 (健康保険組合) | 主に大企業の従業員およびその家族(単一企業または同業種の複数企業が設立) | 労使折半(財政状況により会社負担割合が50%を超える優遇事例もあり) | 高額療養費に対する独自の「一部負担還元金」など、手厚い付加給付を備える組合が多い |
| 協会けんぽ (全国健康保険協会) | 中小企業の従業員およびその家族(全国規模で単一の公的組織が運営) | 労使折半(都道府県ごとに医療費水準に応じた料率が設定され、約10%前後で推移) | 法定給付(傷病手当金、出産手当金など)を確実に網羅。独自の付加給付は原則なし |
| 共済組合 | 国家公務員、地方公務員、私立学校教職員およびその家族 | 労使折半(公務員の場合は国や自治体が事業主として半分を負担) | 健保組合と同様に手厚い付加給付や長期給付(年金等)との強固な連動体制が存在 |
| 国民健康保険 (市区町村国保) | 自営業者、フリーランス、農業従事者、退職者、無職者(居住自治体が運営) | 全額自己負担(前年所得、世帯人数、資産割等から自治体ごとに算出) | 会社負担分がないため負担感が重くなりやすい。原則として傷病手当金や出産手当金はない |
| 後期高齢者医療 | 75歳以上の全高齢者、および65〜74歳で一定の障害認定を受けた方 | 年金天引き(特別徴収)または口座振替。現役世代の支援金と公費で大部分を支弁 | 窓口負担は原則1割(一定以上所得者は2割、現役並み所得者は3割)。広域連合が運営 |
上記の比較から明らかなように、会社員や公務員が加入する職域保険の最大の強みは、「事業主(勤務先)が保険料の半分を負担してくれる」点にあります。これに対して、自営業者や退職者が加入する国民健康保険には「扶養」という概念そのものが存在しません。社保であれば配偶者や子どもを何人扶養に入れても保険料総額は変わりませんが、国保では家族の人数(均等割)が増えるほど保険料が直接加算される構造になっています。
【解読コード】保険者番号の「法別番号一覧」で見抜く加入先と職業属性
保険証や資格確認書の券面下部に並んでいる6桁または8桁の「保険者番号」。この数列はランダムに割り振られているわけではなく、厚生労働省の定めた規格に従って厳密に体系化されています。特に8桁の番号において先頭の2桁を占める「法別番号」は、その被保険者がどのような職域・法律に基づいて医療保険に加入しているかを雄弁に物語る識別コードです。
行政手続きや身元確認の現場において、法別番号は以下のように分類されています。
- 「01」:全国健康保険協会(協会けんぽ)
主に中小企業の会社員とその家族。加入者数が最も多い公的医療保険の主力グループです。 - 「06」:健康保険組合(組合健保)
トヨタや日立、パナソニックといった大手企業や、同業種で設立された健保の加入者。財務基盤が良好な組合では独自の手当が充実しています。 - 「02」:船員保険
船舶の乗組員を対象とする保険で、職務上の特殊なリスクに対応する給付設計が特徴です。 - 「31」:国家公務員共済組合
各省庁で働く中央官庁の国家公務員および裁判所職員などが該当します。 - 「32」:地方公務員共済組合
県庁、市役所、警察、消防などの自治体職員が加入しています。 - 「34」:私立学校教職員共済
私立大学・高校・専門学校などの教職員および事務職員が所属する共済です。 - 「39」:後期高齢者医療制度
75歳を迎えたすべての高齢者に交付される番号の先頭コードです。 - 法別番号なし(6桁番号):市区町村国民健康保険
自治体が運営する国保の場合、法別番号の2桁が存在せず、自治体コードを含む6桁の構成になっています。
金融機関の融資窓口や不動産の入居審査において、従来の保険証が「信用力の裏付け」として重宝されてきた歴史的背景には、この法別番号の存在がありました。番号の頭が「06」や「31」であれば、それだけで「大手上場企業の正社員」や「身分が安定した公務員」であることが公的に証明されるためです。プライバシー保護の観点から現在では告知要求制限(番号のマスキング)が法律で義務付けられていますが、コード体系そのものは社会保障の管理上、今なお確固たる基盤として機能しています。
【2026年最新動向】マイナ保険証移行の現在地と「健康保険証廃止理由と経緯」
日本の社会保障史において最大の転換点の一つとなったのが、2024年12月2日をもって実施された「従来の健康保険証の新規発行終了」でした。政府がこの抜本的な改革に踏み切った背景には、長年にわたる深刻な構造問題が存在していました。
旧来の紙やプラスチック製保険証には顔写真が添付されておらず、医療機関の窓口で「本当に提示した本人であるか」を厳格に照合する術がありませんでした。その結果、不法滞在者や第三者による保険証の不正な使い回し、さらには他人名義の保険証を用いた睡眠薬・向精神薬の不正処方や転売といった犯罪行為が後を絶ちませんでした。また、就職・転職・退職のたびに保険証の回収と新規発行を繰り返す膨大な事務コストや、過去の投薬履歴・特定健診データを医療現場でリアルタイムに共有できないことによる重複投薬・医療費の肥大化も看過できない課題となっていました。
1年間の経過措置を経て運用体制が固まった2026年現在、現場では以下の2つのツールが明確に使い分けられています。
- 「資格情報のお知らせ」
マイナンバーカードに健康保険証利用登録を行っている方(マイナ保険証保有者)に対して交付されるA4サイズの書面です。スマートフォンやカードリーダーの不具合時、あるいはオンライン請求に対応していない小規模施術所などで、マイナンバーカードと一緒に提示することで資格を証明します。この書類単体で受診することは原則できません。 - 「資格確認書」
マイナンバーカードを保有していない方、カードは持っているが保険証利用登録を行っていない方、または紛失・更新手続き中の方に対して、各保険者から職権または申請により無償交付されるカード型または紙型の証明書です。従来の健康保険証と全く同じ感覚で医療機関の窓口に提示すれば、従前通りの自己負担割合で受診可能です。
デジタル庁および厚生労働省の公表データによると、医療機関におけるオンライン資格確認端末の導入率はほぼ100%に達し、顔認証システムによる本人確認は日常の風景となりました。しかし、機器の通信障害時や高齢者施設でのカード管理運用など、現場レベルでは依然として「資格確認書」がバックアップとして重要な生命線となっています。
【実態検証】窓口トラブルと退職時の落とし穴|国民健康保険への切り替えと扶養条件
医療現場や行政の窓口を丹念に取材すると、制度の移行期特有のリアルな悲鳴や、ライフステージの変化に伴う手続き漏れのトラブルが浮き彫りになります。
都内のある総合病院の医事課担当者は、次のように現場の実態を証言します。
「マイナ保険証を顔認証カードリーダーにかざした際、転職直後で会社の健保手続きが完了していないために『資格無効』とエラー表示される患者様が毎日のようにいらっしゃいます。以前であれば古い保険証を手元に残して提示してしまうケースもありましたが、現在はリアルタイムでオンライン照合されるため、無資格状態が瞬時に露呈します。その場合、一時的に10割負担(全額自腹)でお支払いいただくことになり、窓口での押し問答に発展することもしばしばです」
特に多くの人々が陥りやすいのが、退職直後の「国民健康保険への切り替え」に関する落とし穴です。会社を退職して独立や転職活動に入る場合、被保険者は退職日の翌日から「14日以内」に住民票のある市区町村役場へ出向き、国保への加入手続きを行わなければなりません。手続きを怠って無保険期間が生じても、後から加入した際に「退職日まで遡って最大2年分の保険料」が一括請求されることになります。さらにその間の受診費用は、一旦10割を自費で立て替える必要があります。
ここで知っておくべき極めて重要な選択肢が、元の会社の健康保険を個人で継続する「任意継続」制度です。退職時の比較検討においては、以下の明確な判断軸が存在します。
- 任意継続が有利になりやすい人:在職時の給与が高く、国保に切り替えると前年所得をベースに算定される保険料が高騰してしまう人(任意継続の保険料には法定の上限額が設定されているため)。また、扶養家族が複数人いる家庭(任意継続なら扶養家族が増えても保険料は据え置き)。
- 国民健康保険が有利になりやすい人:在職時の給与が比較的低額だった人、あるいは単身者で扶養家族がいない人。また、会社都合退職(倒産・解雇など)で国保料の大幅な法定軽減措置(特定理由離職者コードによる減額)が受けられる人。
また、家族の扶養に入る際の「扶養条件」についても、SNSや知恵袋等で誤った情報が氾濫しています。原則として、被扶養者となるためには「年間収入130万円未満(60歳以上または障害者は180万円未満)」かつ「被保険者の年収の2分の1未満」であることが厳格に求められます。いわゆる「年収の壁」に対する時限的な支援策が講じられているものの、恒常的な残業増による収入超過や、フリーランスとしての売上から控除できる経費の範囲(税法上の経費と健保上の必要経費は解釈が大きく異なる)について健保組合の厳格な審査が入り、突如として扶養を外され過去に遡って給付金の返還を求められるトラブルが頻発しています。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
日本の公的医療保険制度は、高度経済成長期に形作られた「職域と地域の二元構造」を現在も色濃く残しています。大企業の組合健保や公務員の共済組合が手厚い財政基盤を背景に独自の給付金を上乗せする一方で、非正規雇用者や自営業者を広く包摂する市区町村国保は構造的な財政難に直面し、高い保険料負担を住民に求めています。この制度的ギャップが存在するからこそ、個々人が自らの置かれた状況を見極め、適切な選択を取る戦略的リテラシーが求められます。
【プロの判断軸】マイナ保険証と資格確認書、どちらを軸にすべきか
- マイナ保険証の積極活用を推奨する人:
- 複数の診療科を受診しており、お薬手帳の併用や重複投薬・相互作用のチェックを自動化したい人。
- 高額療養費制度の利用が見込まれる手術や入院の予定がある人(窓口で事前の「限度額適用認定証」を申請・発行する手間がなく、自動で自己負担限度額までの支払いに抑えられるため)。
- 確定申告の医療費控除をマイナポータル連携でペーパーレスかつ数クリックで完結させたい人。
- 資格確認書の携行・慎重な運用が向いている人:
- 暗証番号の管理や顔認証システムの操作に強い不安を抱える認知症リスクのある高齢者や要介護者。
- 施設への入所やヘルパーへの受診代行依頼に際し、マイナンバーカード本体の預託や暗証番号の開示による個人番号流出リスクを回避したい家族。
- 通信環境が不安定な離島・山間部の診療所を日常的に利用している人。
家族社会学的な視点からも、親子の過度な経済的共依存や、配偶者の扶養枠への盲目的な依存には警鐘を鳴らす必要があります。「扶養内に収めるために働く時間を抑える」という消極的な選択は、短期的な手取りの維持に見えても、将来受け取る厚生年金の権利を喪失し、自立的なセーフティネットを持たないまま高齢期に突入するという重大な構造的リスクを孕んでいます。保険証の種類とそれが内包する給付の仕組みを正しく見つめ直すことは、自らの労働キャリアと生活防衛の境界線(バウンダリー)を再構築するための第一歩に他なりません。
【保険 証 種類】に関するよくある質問(FAQ)
Q1:保険証の色が人によって違うのはなぜですか?ランクや収入と関係がありますか?
A1:一切関係ありません。保険証の色は、発行主体である健康保険組合や各自治体が、年度ごとの更新時の識別(古いカードの回収漏れ防止)や、紛失時の管理のために独自に選定しているデザイン上の仕様です。金銭的ランクや社会的地位を示すものではないため、安心してご利用ください。
Q2:2026年現在、昔のプラスチック製保険証は窓口で完全に使えないのですか?
A2:原則として使用できません。2024年12月2日の新規発行終了に伴う「最長1年間の有効経過措置」が終了したため、過去の健康保険証は効力を失っています。現在は「マイナ保険証」または、マイナ保険証を持たない方に交付される「資格確認書」のいずれかを提示して受診する運用となっています。
Q3:会社を辞めて国民健康保険に切り替える際、何を持っていけばいいですか?
A3:退職日の翌日から14日以内に、住民票のある市区町村役場の保険年金課等の窓口へ行きます。必要な持ち物は、①会社から交付された「健康保険資格喪失証明書」(または退職証明書・離職票)、②本人確認書類、③マイナンバーが確認できる書類です。手続きが遅れると保険料が遡及して請求されるため、退職後は速やかな行動が必須です。
Q4:「資格確認書」と「資格情報のお知らせ」の具体的な違いは何ですか?
A4:「資格確認書」はマイナ保険証を持たない人に交付されるもので、これ単体を窓口で提示すれば従来の保険証と全く同様に受診できます。一方、「資格情報のお知らせ」はマイナ保険証を持っている人に登録内容を知らせる通知書です。資格情報のお知らせ単体では受診できず、マイナンバーカードの読み取りエラー時などにカード本体とセットで提示して使用します。
まとめ:今後の動向と失敗しないための判断基準
保険証という一枚のカード(あるいはデジタルデータ)は、単なる病院の診察券ではなく、日本が世界に誇る社会保障制度へのアクセス権を証明する極めて重要な法的証明書です。職域保険(組合健保・協会けんぽ・共済)と地域保険(国保)の制度的格差を正しく理解し、保険者番号や記号に込められた意味を把握しておくことは、予期せぬ疾病や休職時における自己防衛に直結します。
医療DXの進展によって保険資格の確認がデジタル化された2026年以降の社会においても、自らの加入先保険者がどのような付加給付を提供しているのか、退職時や転職時にどの選択肢を取るのが金銭的・制度的に最適であるかという本質的な判断基準は変わりません。変化する運用ルールに振り回されることなく、制度の構造的なメリットと落とし穴を客観的に見極め、賢明に活用していきましょう。 (出典: 保険 証 種類(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。