第一三共の掲示板で何が?株価乱高下の真相と2026年最新動向を徹底解明
国内製薬大手のトップグループを走る第一三共を巡り、投資家コミュニティの熱狂と困惑が臨界点に達しています。抗がん剤の革命的プラットフォームであるADC(抗体薬物複合体)「エンハーツ」の世界的大ヒットによって市場の期待を一身に背負う同社ですが、治験データの発表や決算イベントのたびに株価が数パーセント規模で乱高下する事態が頻発。それに連動するように、インターネット上の投資関連コミュニティは連日、激しい議論のるつぼと化しています。
「なぜ好材料が出たのに急落するのか」「掲示板で囁かれる悪材料の噂は真実なのか」。日々の株価チャートに一喜一憂する個人投資家のリアルな叫びから、アナリストによる冷静な企業価値の再評価まで、渦巻く情報の真偽を見極めるのは容易ではありません。本稿では、第一三共の掲示板で巻き起こるリアルタイムの議論を徹底解剖し、2026年最新の客観データと臨床現場の実態から、同社が直面する真の力学を読み解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:掲示板の過熱背景には、エンハーツの商業的成功に対する高すぎる期待値と、後続ADCパイプラインの臨床試験結果に対する市場の過敏な反応がある。
- 要点2:株価急落の主因は業績悪化ではなく、無増悪生存期間(PFS)や全生存期間(OS)を巡るアナリスト予想との乖離、および提携先との利益配分構造の誤解に起因する。
- 要点3:2026年における第一三共は、確固たる収益基盤と積極的な研究開発投資の両立期にあり、短期的なノイズと本質的なパイプライン価値を切り分けた見極めが必須となる。
【掲示板が騒然】第一三共で今何が起きている?株価乱高下とネットの真相
ネット上の投資プラットフォームにおいて、第一三共の銘柄スレッドは国内医薬品セクターの中で突出した投稿数を記録し続けています。書き込みの多くは、主力製品である第一三共のエンハーツ評価に関する論争や、大型学会での臨床試験データ発表前後のポジション争いに集中しています。とりわけ投資家たちの神経を逆なでしているのが、好材料と受け取れるニュースリリース直後に発生する不可解な株価の下落です。
掲示板で頻繁にトレンド入りする第一三共の株価急落理由を紐解くと、バイオ医薬品特有の「期待先行型相場」の歪みが浮き彫りになります。抗がん剤開発においては、統計的有意差を示すだけでは不十分であり、既存の標準治療薬をどれだけ圧倒したか、全生存期間の延長が臨床現場の医師にどう受け止められるかという「実臨床での処方ハードル」が厳密に問われます。個人投資家が「主要評価項目達成」の見出しで買い進む一方、機関投資家は「副次評価項目の伸び悩み」や「間質性肺疾患(ILD)などの副作用発現率」を冷徹に精査して利益確定売りに動くため、個人が梯子を外される構図が掲示板での阿鼻叫喚を生み出しています。
さらに、米メルク社や英アストラゼネカ社との間で結ばれた天文学的な規模の共同開発契約についても、ネット上では「マイルストーン達成金の一過性利益」と「経常的な製品売上ロイヤルティ」が混同されがちです。掲示板上では「これだけの巨額提携を結んだのになぜ売上高に即座に反映されないのか」といった短絡的な不満が書き込まれ、それが売り煽りの格好の材料として拡散される悪循環が観測されています。
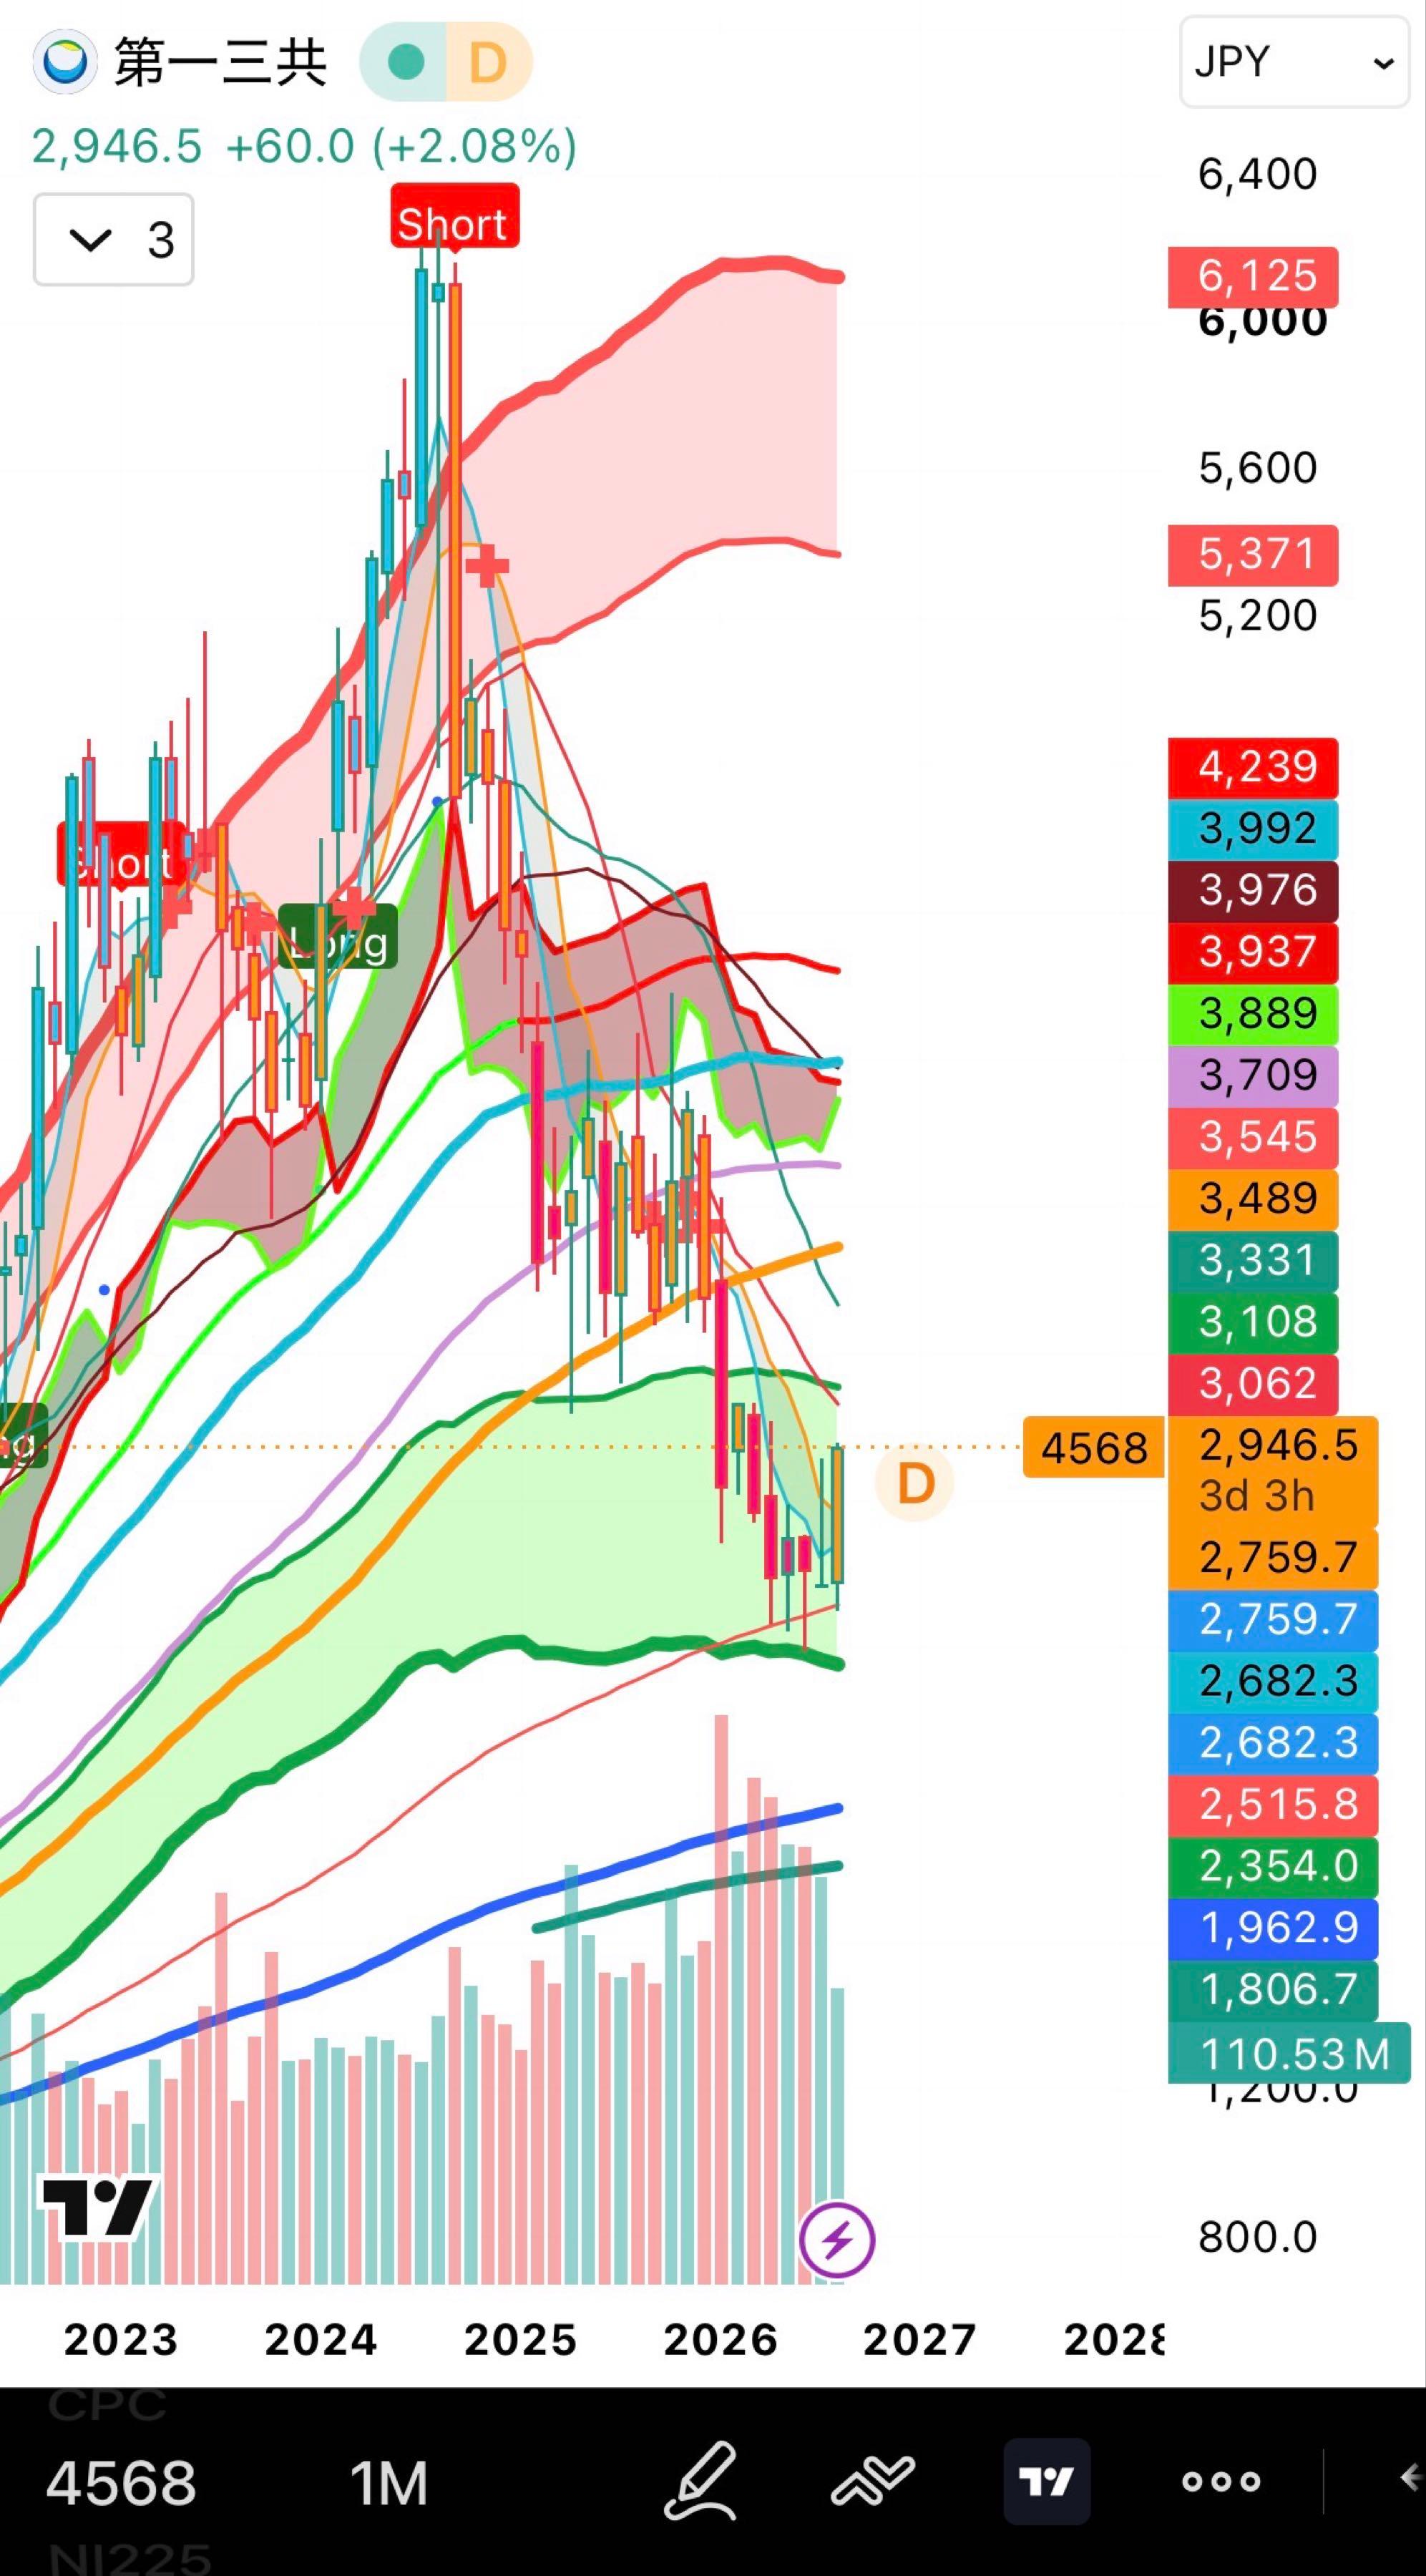
【実態検証】第一三共ヤフー掲示板と5chの生の声に見る投資家心理
個人投資家が活発に情報交換を行う第一三共ヤフー掲示板やSNS、そして匿名性の高い第一三共の5ch噂スレッドを定点観測すると、そこには製薬株特有の熱烈な信奉と、急落への強烈な恐怖が同居する独特の群集心理が横たわっています。日々の投稿ログを分析すると、発言者の属性は大きく二極化しています。
一方は、エンハーツの作用機序やHER2発現レベルの差異まで専門書並みに熟知し、長期的な企業成長を確信する「バイオ技術信奉派」です。彼らは学会発表の速報抄録をリアルタイムで翻訳・解説し、競合他社の治験遅延を材料に強気な買い煽りを展開します。これに対し、もう一方は日経平均全体の地合いやテクニカル指標のみで売買する「デイトレード・スイング派」であり、わずか数パーセントの押し目で「終わりの始まり」「バイオバブル崩壊」といった過激なフレーズを連打して心理的パニックを煽る傾向が見られます。
行動経済学における「アンカー効果」と「確証バイアス」が、掲示板のボラティリティを一段と増幅させている点も見逃せません。過去に記録した高値を心理的な適正価格と信じ込み、下落局面でナンピン買いを重ねた投資家ほど、掲示板上で否定的な意見を書き込む他者を激しく攻撃する傾向が顕著です。公認会計士や市場関係者の分析によると、掲示板上のセンチメント指数(強気・弱気の比率)は株価の先行指標というよりも、むしろ「相場の天井圏と底値圏を示す逆張り指標」として機能するケースが多いのが実情です。
【徹底比較】ADCパイプラインと業績・財務指標の客観データ検証
第一三共の真のファンダメンタルズを評価するためには、ネット上の感情的なノイズを排し、公式発表資料や決算数値、臨床パイプラインの客観的な進捗状況を冷徹に整理する必要があります。以下は、同社の主要ADC資産の開発段階、業績貢献度、および市場指標を整理した比較データです。
| パイプライン / 財務指標 | 詳細・数値データ(2025-2026年推移) | 業界標準・競合比較 | 編集部の見解・評価 |
|---|---|---|---|
| エンハーツ(T-DXd) 乳がん・胃がん・肺がん等 | 製品売上高は年間6,000億円超規模へ伸長、HER2低発現・超低発現領域へ適応拡大 | メガファーマのブロックバスター(年間10億ドル超)基準を大幅に突破 | 同社のキャッシュカウとして盤石。競合追随を許さない圧倒的先行者利益を維持。 |
| ダトポタマブ デルクステカン(Dato-DXd) | TROP2標的ADC。非小細胞肺がん・乳がんを対象にグローバル承認申請・審査フェーズ | ギリアド社のトロデルビ等と競合。有効性と安全性のバランスが焦点 | 治験データの全生存期間の解釈で市場の意見が分かれたが、主要市場での承認獲得が焦点。 |
| パトリツマブ デルクステカン(HER3-DXd) | EGFR変異肺がん等の三次治療以降を対象に治験進展、製造体制の是正対応完了 | 標的特異性の高い難治性がん領域におけるファースト・イン・クラス狙い | 米FDAの審査指摘対応を経て再進展。後続ADC群の実用化を占う重要マイルストーン。 |
| 配当金推移と株主還元 | 1株当たり年間配当金は増配基調を維持。配当性向30%以上を掲げ安定的還元 | 武田薬品の高配当利回り(4%前後)と比較すると、利回り面では成長投資優先型 | 第一三共の配当金推移は成長株としての性格を反映。キャピタルゲイン重視の設計。 |
| 研究開発費(R&D)投資 | 年間3,500億〜4,000億円規模をADCおよび次世代モダリティに集中投下 | 売上高対研究開発費比率は20%超と、グローバルトップ水準に匹敵 | 利益の先食いではなく将来の「特許の崖」を見据えた構造。極めて積極的な事業展開。 |
一般に知られていない盲点とネットの誤解|治験結果とFDA承認の落とし穴
ネット上の株式フォーラムにおいて、最も誤謬が拡散しやすい領域が第一三共のADC治験結果に関する解釈です。臨床第3相試験のトップラインデータが公表された際、掲示板では「主要評価項目(PFS:無増悪生存期間)達成」という文字列だけを見て即座にストップ高を期待する声が散見されます。しかし、現実はそれほど単純ではありません。
世界の腫瘍学界および各国の規制当局(米FDAや欧州EMA)が近年最も重視しているのは、無増悪生存期間だけでなく、患者が実際にどれだけ長く生きられたかを示す全生存期間(OS)の明らかな改善です。肺がんなどを対象としたTROP2標的ADC「Dato-DXd」の試験結果において、数値的な延長は見られたものの統計的有意性に達するまでに時間を要した局面では、掲示板上で「開発失敗」といった極端な誤認が一気に広がりました。統計的検定の厳密なルールを知らない個人が早合点し、パニック売りを誘発した典型例です。
また、米FDAの審査における「CMC(製造・品質管理)上の指摘」と「薬剤そのものの有効性・安全性」の区別がついていない議論も後を絶ちません。サードパーティの委託製造施設に対する査察指摘によって承認手続きが一時延期された際、掲示板には「薬剤効能に重大な欠陥」というデマが投稿されました。製薬業界の薬事規制に精通した関係者であれば、設備やドキュメンテーションの是正で解決可能な事案と判断できるものが、ネットの匿名掲示板では破滅的なシナリオへと歪曲されて消費されてしまうリスクを常に孕んでいます。
【2026年最新動向】決算発表ネットの反応とアナリストの目標株価予想
第一三共の2026年最新動向を占う上で最大の焦点となるのが、メガファーマへの本格的な変貌を告げる中長期経営計画の進捗です。四半期ごとの第一三共の決算発表とネットの反応を追跡すると、個人投資家の関心はもはや「国内の後発品事業」や「一般用医薬品」にはなく、海外売上比率の急拡大とエンハーツの適応追加スピードに完全にシフトしています。
市場を牽引するセルサイドアナリスト各社による第一三共の目標株価とアナリスト予想を見ると、大手証券会社間での評価は決して一様ではありません。ゴールドマン・サックスやモルガン・スタンレー、野村證券などのレポートを横断的に比較すると、概ね5,000円台半ばから6,000円台後半のレンジに目標株価コンセンサスが形成されています。強気派アナリストは、後続のADCパイプライン(Dato-DXd、HER3-DXd、さらにそれに続く初期臨床資産)が順次立ち上がることで、2030年に向けた収益の多角化が盤石になると試算しています。
一方で、慎重派のアナリストが指摘するのは「2020年代後半から想定される競合他社(第一三共の特許網回避を狙う米中バイオベンチャー群)のバイオシミラー追随や次世代免疫療法の台頭」です。将来のキャッシュフローを現在価値に割り戻すディスカウントレートの設定において、治験成功確率のわずかな変動が目標株価を数百円単位で揺らすため、これが決算期ごとのレーティング修正と、それに付随する掲示板の論戦を呼び起こす構造となっています。今後の第一三共の株価今後を占う上では、単なる増収増益の数字にとどまらず、海外市場における処方シェアの維持率を注視する必要があります。
就職・転職の評判から読み解く第一三共の企業体力と現場のリアル
企業の真の競争力は、投資家の熱狂だけでなく、実際に屋台骨を支える従業員の就労環境や士気にも色濃く反映されます。転職会議やOpenWork、各種求人コミュニティで語られる第一三共の就職と転職の評判を精査すると、内側から見た巨大バイオ企業のリアルな強みと課題が浮き彫りになります。
研究開発部門の評価は、国内外を問わず極めて高い水準を誇っています。特筆すべきは、かつて三共と第一製薬が統合した伝統的な内資系体質から、独自のADC技術「DXdプラットフォーム」をテコにグローバル創薬拠点へと完全に脱皮した点です。年収水準も30代半ばで1,000万円の大台を窺うレンジに達し、外資系メガファーマからの優秀な研究員やクリニカル・リサーチ・アソシエイト(CRA)の流入が加速しています。「自ら開発した薬剤が世界の抗がん剤標準治療を塗り替えていく瞬間に立ち会える」という手記や現場証言は、研究職のモチベーションの高さを如実に物語っています。
その一方で、国内営業(MR)部門からは構造改革に伴う戸惑いの声も聞こえてきます。プライマリーケア(生活習慣病領域)中心の営業モデルから、大学病院やがん拠点病院を中心とするスペシャリティ領域・オンコロジー領域へのシフトが進む中、高度な分子生物学や遺伝子プロファイルの知識が要求される現場では、知識のアップデートに追われるベテラン社員の葛藤が見え隠れします。掲示板で語られる「華々しいバイオの巨人」という表舞台の裏側で、組織全体が痛みを伴うグローバル標準化を猛スピードで推し進めている事実が、社員の生々しい口コミから裏付けられています。
【プロの結論】投資判断の分かれ道|おすすめできる人・慎重になるべき人の判断基準
第一三共という稀代の製薬企業にどう対峙すべきか。投資家の置かれた資金状況やリスク許容度によって、その答えは180度異なります。ネットの掲示板に飛び交う無責任な煽りに惑わされないための、客観的な判断基準を提示します。
第一三共株への投資が適している人の条件
- 3年〜5年以上の長期ホライズンを持つ投資家:ADCパイプラインの承認申請、適応拡大、実売上への反映には年単位の時間が必要です。臨床試験の一時的な中間データに狼狽せず、企業の構造的成長を待てる資金的余裕がある人に適しています。
- 科学的根拠(エビデンス)を自ら確認できるリテラシーのある層:学会発表の抄録やFDAの承認条件など、一次情報に直接アクセスして薬剤の真の価値を評価できる投資家にとって、短期的な株価急落は絶好の押し目買い機会となります。
- グローバル競争力を持つ日本企業をポートフォリオに組み入れたい人:為替の変動や国内市場の縮小に左右されず、全世界から米ドルを中心とした外貨キャッシュを稼ぎ出す稀有な日本企業を保有したい投資スタイルに合致します。
第一三共株への投資に慎重になるべき人の条件
- 日々の株価変動で精神的ストレスを抱えてしまう短期トレーダー:治験の成否やFDAの査察ニュースなど、予測困難なバイオ特有のボラティリティが存在します。レバレッジをかけた信用取引を行うと、強制ロスカットの憂き目に遭う危険性が極めて高くなります。
- 高配当インカムゲインのみを追求する保守的投資家:同社は利益の大半を次世代のイノベーションと製造拠点整備に再投資しています。メガバンクや通信株のような4〜5%超の配当利回りを期待する層にはミスマッチと言わざるを得ません。
- ネット掲示板の噂やSNSのインフルエンサー投稿を売買根拠にする人:バイオ株の情報空間は、ポジションを持った者によるポジショントークが最も激しい戦場です。他者の言動に流されやすい姿勢は、高値掴みと底値売却の典型的な原因となります。
【第一三共 掲示板】に関するよくある質問(FAQ)
Q1:第一三共のヤフー掲示板がこれほど荒れやすいのはなぜですか?
A1:主力ADC「エンハーツ」の市場規模が数兆円単位と極めて大きく、国内外の機関投資家から個人投資家まで無数のプレイヤーが参加しているためです。新薬開発は「治験の成功・失敗」によって企業の理論株価が劇的に変動するため、買い方と売り方の利害対立が他のセクター以上に激化しやすい構造的要因があります。
Q2:臨床試験の「主要評価項目達成」と発表されたのに株価が急落するのはなぜですか?
A2:主要評価項目(PFS等)を達成していても、市場が事前に織り込んでいた「ハードルの高い期待値」に届かなかった場合や、副次評価項目(全生存期間など)で圧倒的な差が出なかった場合に売りが出ます。また、発表を材料視した機関投資家の事実売り(セル・ザ・ファクト)が重なることも急落の主因となります。
Q3:2026年以降の配当金や株主還元はどのように推移すると見込まれますか?
A3:同社は業績の拡大に連動した増配方針を堅持しており、中期経営計画に基づき配当金は増加基調を辿っています。ただし、莫大な研究開発費を優先するバイオグロース企業であるため、純粋な配当利回りの高さよりも、事業成長に伴う企業価値の向上(トータル・シェアホルダー・リターン)で報いるスタンスが基本となっています。
Q4:第一三共の就職や転職における年収や労働環境の実態はどうですか?
A4:研究開発職を中心に製薬業界トップクラスの待遇が確立されており、平均年収は1,100万円前後に達します。グローバルメガファーマ化が進む一方で、国内営業部門などでは従来型の働き方からの変革を迫られており、専門性と成果に応じた実力主義の色彩が急速に強まっています。
まとめ:今後の動向と失敗しないための判断基準
第一三共の掲示板を取り巻く喧騒は、同社が日本の枠組みを飛び越え、世界の腫瘍学市場を牽引するフロントランナーへ登りつめたことの証左でもあります。日々投じられる膨大な書き込みの裏側には、画期的な新薬開発に賭ける人々の情熱と、莫大な資本が交錯する金融市場のリアリズムが渦巻いています。
ノイズに満ちた情報環境の中で投資家や市場参加者に求められるのは、ネット上の断片的な噂話に一喜一憂する姿勢を捨て、公表された治験データや決算書に真摯に向き合う知性です。エンハーツに続く第2、第3のADCが確かな臨床成果を上げられるか、そして製造から販売に至るグローバルサプライチェーンを完全に掌握できるか。2026年という決定的な転換期を迎えた第一三共の真価は、感情的な掲示板の画面の向こう、世界の医療現場の最前線で着実に試されています。 (出典: 第 一 三 共 掲示板(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。