タトゥーで生命保険は入れない?2026年審査の真相と加入の選択肢
「ファッション感覚で入れたタトゥーがあるけれど、生命保険に入れるのだろうか」「刺青を隠して加入したら後からバレるのか」――ライフステージの変化に伴い、万が一の備えを検討する段階でこのような不安に直面する方は少なくありません。タトゥー文化が若年層やアーティスト、スポーツ選手を中心に身近な自己表現として浸透する一方で、日本の保険業界における引き受け審査の現場では、今なお厳格な基準が敷かれています。
ネット上には「ワンポイントなら黙っていればバレない」「タトゥーがあるとすべての保険に一生入れない」といった真偽不明の情報が氾濫しています。しかし、事実に反した判断で手続きを進めてしまうと、将来の保険金受取時に重大なトラブルへと発展しかねません。本稿では、大手生保・外資系生保の査定実務や告知義務の法的根拠を徹底取材し、2026年時点の最新審査基準と、タトゥーを抱える方が選ぶべき現実的な保障プランを解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:タトゥーで保険加入を断られる決定的な理由は「反社会的勢力排除」と針刺しによる「肝炎・感染症リスク」の2点にある。
- 要点2:告知事項を偽って加入しても給付金請求時の診断書やカルテ開示で発覚し、保険金が一切支払われない法的リスクが高い。
- 要点3:告知項目にタトゥーが含まれない「引受基準緩和型保険」や除去後の経過観察など、正当に保障を確保する選択肢が存在する。
【2026年最新】タトゥーがあると生命保険に入れないって本当?断られる決定的な理由
「タトゥーがあると生命保険に一切入れない」という俗説は、半分正しく、半分は誤解を含んでいます。正確には、従来の一般的な生命保険や医療保険において、無条件で加入できるケースは極めて限定的というのが業界の偽らざる実態です。大手生命保険会社や共済連の査定部門がタトゥーや刺青の存在を理由に引き受けを謝絶(拒絶)する背景には、感情論ではなく明確な2つの論理的・実務的根拠が存在します。
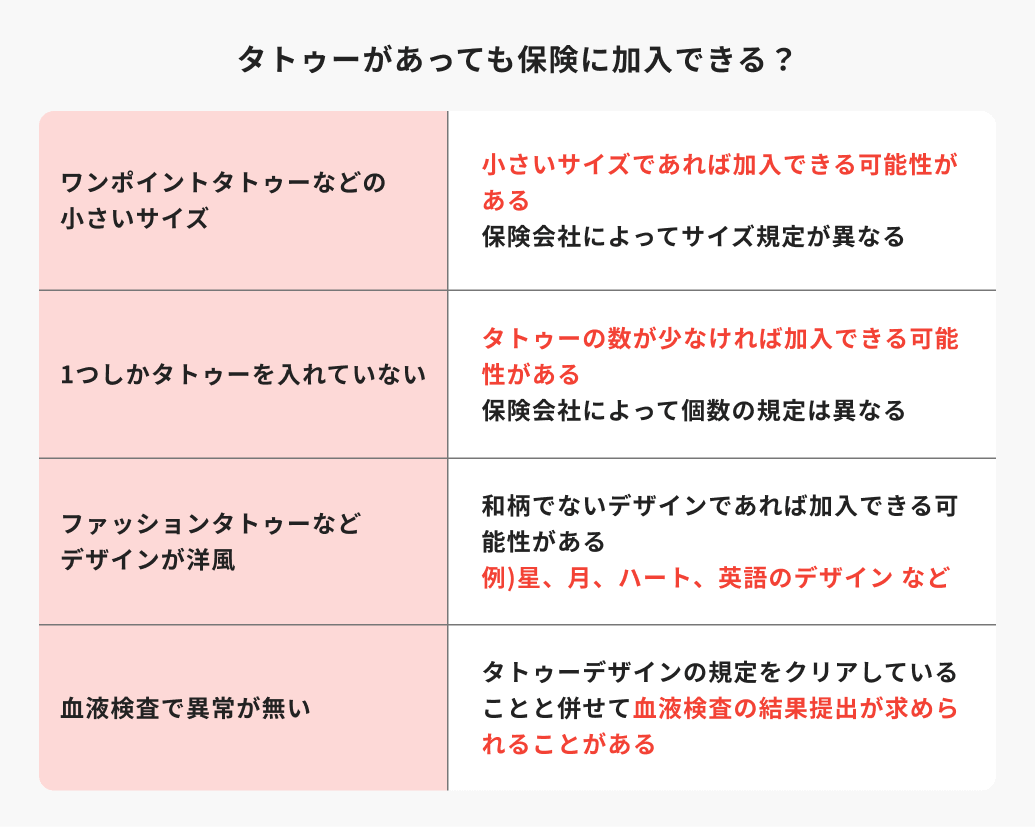
第1の理由は、反社会的勢力の排除(コンプライアンス体制の徹底)です。警察庁および金融庁の指導指針に基づき、国内で営業を行うすべての保険会社は「反社会的勢力排除条項(暴排条項)」を約款に定めています。刺青は歴史的・社会的な文脈から反社会的勢力の象徴として扱われてきた経緯があり、保険会社側は面談や書類審査の段階で契約者が反社会的勢力と関係がないかを峻別する義務を負っています。デザインが小規模なファッションタトゥーであっても、画一的な審査ラインを設けている従来型生保では、トラブル回避のために一律「引き受け不可」と判断する運用が長らく踏襲されてきました。
第2の決定的な理由は、医学的観点における感染症リスクの増大です。皮膚に針を刺して色素を注入する施術プロセスにおいて、滅菌処理が不十分な器具の使用により、B型肝炎ウイルス(HBV)やC型肝炎ウイルス(HCV)、HIV、さらには細菌感染による感染性心内膜炎などを発症するリスクが医学的に指摘されています。肝炎ウイルスは慢性化すると肝硬変や肝臓がんへと進行する確率が高く、保険の公平な収支バランス(相互扶助の原則)を揺るがす重大な危険因子とみなされるのです。
2026年の現在においても、医療技術の進歩やスタジオの衛生管理向上は見られるものの、アンダーライティング(引受審査)の現場では「過去の施術時の感染有無」を完全に外部から証明することが難しいため、慎重な査定姿勢が維持されています。
生命保険の告知義務とタトゥー|黙って入ると「バレる」のか?重大な法的リスク
審査が厳しいと知ると、「服に隠れる場所だから告知書に書かなくてもバレないのでは」と考える方が少なくありません。しかし、この安易な判断は将来的に取り返しのつかない事態を招きます。生命保険契約において、タトゥーの有無を尋ねる質問事項に対して虚偽の申告を行う、あるいは意図的に記載しない行為は、保険法および約款に定められた「告知義務違反」に該当します。
「加入時の健康診断や書類審査をすり抜ければ問題ない」という認識は現場の実務から大きく乖離しています。保険会社が契約内容を詳細に調査するのは、契約時ではなく「死亡保険金や入院・手術給付金の請求が発生した瞬間」です。
具体的にどのようなルートで発覚するのか、査定現場で用いられる主な経路は以下の通りです。
- 主治医の診断書・問診票の記載:入院や手術の際、医師は全身の皮膚状態を観察します。特に手術を伴う入院では熱傷リスク(電気メス使用時)や感染症管理の観点から、カルテにタトゥーの部位や大きさが詳細に記録され、保険会社へ提出される診断書に転記されます。
- 病歴・血液検査データの照会:給付金請求に伴い保険会社が医療機関へ行う事実関係の照会(同意書に基づく開示請求)により、過去の受診歴や感染症マーカーの陽性反応が明らかになります。
- 死亡時の検視調書・死亡診断書:万が一の死亡時、特に不慮の事故や急死の場合、警察の検視や法医学解剖が行われ、外表検査の記録として刺青の存在が公的文書に残されます。
告知義務違反が確定した場合、保険会社は保険法第28条に基づき契約を一方的に解除できます。この場合、それまで何年間支払ってきた保険料が一切返還されないばかりか、本来受け取れるはずだった数千万円単位の保険金も支払われません。最悪のケースでは、意図的な悪質性が認められると「詐欺による取消」が適用され、受取人や遺族に深い経済的・精神的打撃を残すことになります。
【実態検証】利用者の生の声と現場データが示す加入可否の境界線
一口にタトゥーと言っても、背中一面に施された和彫りから、足首や手首にある数センチ大のワンポイントタトゥー、あるいは美容目的の眉・アイラインのアートメイクまで様態は多岐にわたります。ネット掲示板やSNS上では「ワンポイントなら通った」「アートメイクを申告したら断られた」といった相反する証言が散見されますが、これらは各保険会社の告知書フォーマットと取扱基準の違いに起因しています。
以下の比較表は、主要な保障形態および状態別の審査傾向と、2026年現在の業界相場をまとめた客観データです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 従来型・一般生命保険 | 告知書に「刺青・タトゥー」の直接問診あり(約7〜8割の大手) | 原則として謝絶(加入不可)または条件付き引き受け | 暴排規定と感染症担保のためハードルは極めて高い。無理な特攻は避けるのが賢明。 |
| 引受基準緩和型保険 | 告知項目は3〜5問の限定告知。タトゥーに関する直接の質問なし | 健康状態(直近の入院・手術歴等)が合致すれば加入可能 | 保険料は一般型より2〜3割割高だが、法的に安全かつ確実に保障を得る第一選択肢。 |
| 医療アートメイク(眉等) | 医療機関(医師・看護師資格者)での施術証明が可能 | 美容医療・医療行為として扱われ、一般型でも引き受け例多数 | サロン施術かクリニック施術かが審査の分水嶺。クリニック施工なら申告しても通過しやすい。 |
| タトゥー除去完了後 | 切除またはレーザー除去後、一定期間(1年〜数年)経過 | 血液検査(肝機能・感染症陰性)の提出で一般型に加入可能例あり | 除去した事実と現在の医学的健康が客観証明できれば、門戸は大きく広がる。 |
現場の保険代理店スタッフへの取材によると、「告知書の質問文にタトゥーの有無が含まれていない保険会社を選定することが実務上の最重要ステップ」であると証言されています。告知事項にない事柄についてわざわざ自主的に申告する必要はなく、質問されている項目だけに正確に答えることが法的に正しい告知のあり方だからです。
タトゥーがあっても入れる生命保険会社と選択肢【2026年最新対策】
では、タトゥーや刺青がある状態で正当に保険へ加入するには、具体的にどのようなアプローチを取るべきなのでしょうか。現在取り得る現実的な選択肢は主に3つあります。
選択肢1:告知事項に「タトゥー」が含まれない一般保険を探す
すべての保険会社がタトゥーを名指しで問診しているわけではありません。一部の外資系生保やインターネット専業生保、特定の共済商品では、告知書における質問項目が「過去5年以内の主要疾患歴」「3ヶ月以内の通院」「健康診断の指摘」のみに限定されており、皮膚の装飾に関する問いが一切設けられていないケースが存在します。告知事項に該当しない以上、法的な義務違反は発生せず、通常通りの保険料で契約を結ぶことが可能です。
選択肢2:引受基準緩和型(限定告知型)保険を活用する
持病がある方向けに設計された「引受基準緩和型保険」は、タトゥーを持つ方にとって極めて親和性の高いセーフティネットです。問診項目は通常3〜4点程度で構成されており、具体的には「過去3ヶ月以内に入院・手術・検査を勧められたか」「過去2年以内に病気やケガで入院・手術をしたか」「過去5年以内にがん等の重篤疾患の治療歴があるか」といった内容に限定されています。肝炎ウイルスに感染しておらず、これらの条件をクリアしていれば、刺青の有無を問われることなく正規に医療保険や死亡保険へ加入できます。
選択肢3:無選択型保険(最終手段としての検討)
健康告知そのものが一切不要な「無選択型保険」も選択肢に入ります。ただし、無選択型は保険料が大幅に高く設定されている上、加入後一定期間(1〜2年間)に病気で死亡した場合は既払込保険料相当額しか戻らないなどの厳しい制限が付帯します。まずは告知項目の精査や緩和型保険の検討を優先し、他に適正な手段が見当たらない場合の最終手段と位置付けるのが合理的です。
一般に知られていない盲点とネットの誤解|除去すれば即日入れる?
ネット上の情報で特に注意を要するのが、「タトゥーを除去しさえすれば、その瞬間に一般の生命保険へ無条件で入れる」という短絡的な誤解です。この解釈には、保険実務上の2つの盲点が抜け落ちています。
第1に、除去手術そのものが「手術歴」として告知事項に引っかかる点です。レーザー照射による除去治療や、皮膚を切除・植皮する処置は立派な医療行為です。多くの保険会社では「過去3ヶ月〜数年以内の手術歴」を告知対象としており、除去直後に申し込むと「現在治療中」または「手術後間もない状態」と判定され、完治が確認できるまで引き受けが延期(延期謝絶)されることがあります。
第2に、肝炎などの感染症リスクの払拭には「客観的な検査数値」が不可欠という点です。保険会社が恐れているのは外見上の色味そのものではなく、針刺し行為に伴うウイルス感染です。タトゥーを物理的に消したとしても、血液検査でAST・ALTなどの肝機能数値に異常があったり、B型・C型肝炎ウイルスの抗原・抗体検査で陽性反応が出たりすれば、審査を通過することはできません。
除去手術を経て一般保険への加入を目指す場合は、施術から最低でも1年以上の期間を空け、定期健康診断や人間ドックで肝機能や感染症マーカーに異常がないことを証明できる書類を整えてから申し込むのが鉄則です。

【プロの結論】タトゥー保持者が保険選びで失敗しないための判断基準
リスクマネジメントの観点から、タトゥーを保持している方が保障を検討する際は、感情論に流されず冷徹に自身のライフステージとコストを天秤にかける必要があります。以下の判断基準を参考に、自らに適した行動を選択してください。
向いている人・今すぐ行動すべき人の条件
- 養うべき家族(配偶者・子ども)がいる方:万が一の際に遺された家族の生活費や教育資金を確保することは喫緊の課題です。割高な緩和型保険であっても、最低限の死亡保障(定期保険)を早期に確保する実利が勝ります。
- 過去に一度も重篤な感染症を患っていない方:肝機能データが健康そのものであれば、告知項目の少ない保険会社を専門の独立系ファイナンシャルプランナー(FP)等を通じて探すことで、適正な条件での加入が狙えます。
慎重になるべき人・無理な加入をおすすめできない人の条件
- 「隠して一般保険に入れば安く済む」と考えている方:前述の通り、虚偽告知は将来の保険金不払いと保険料の掛け捨てという最悪の結末を招きます。目先の保険料差額を惜しんで数千万円の保障を無に帰す行為は、投資対効果として最も避けるべき愚策です。
- 近々除去手術を予定している方:手術直後は審査が最も複雑化します。除去を検討している最中であれば、手術前の段階で緩和型等の必要な保障を一時的に押さえるか、あるいは完全治癒して検査数値が安定するまで加入時期を戦略的に見極める必要があります。
【生命 保険 タトゥー】に関するよくある質問(FAQ)
Q1:美容クリニックで施術した眉アートメイクも、刺青として告知が必要ですか?
A1:保険会社によって見解が分かれます。医師や看護師の管理下で行われた医療アートメイクであれば、衛生管理基準が担保されているため「告知不要」または「申告しても不問」とする会社が増加しています。ただし、告知書で「理由を問わず皮膚に針で色素を入れる行為」全般を対象としている場合は、施術日と医療機関名を正確に付記して提出するのが安全です。
Q2:ワンポイントタトゥーを隠して加入し、5年以上経過すれば時効で保険金は出ますか?
A2:出ない可能性が極めて高いです。保険法上、契約から5年が経過すると軽微な告知義務違反による解除権は消滅しますが、意図的に騙して加入した悪質なケースには「詐欺による無効・取消」が適用されます。詐欺無効には5年の制限がなく、何年経過していようと保険金は支払われません。
Q3:タトゥーが入っていると、医療保険の給付金(盲腸や骨折など)も出なくなりますか?
A3:正当に加入した保険(緩和型保険など)であれば、タトゥーと因果関係のない病気やケガ(虫垂炎、骨折、交通事故等)に対しても規定通りの給付金が満額支払われます。一方で、告知義務違反で契約そのものが解除された場合は、いかなる病気やケガであっても給付は行われません。
Q4:どの保険会社がタトゥーに対して寛容か、一覧表などはありますか?
A4:各社とも暴排方針の観点から「タトゥー歓迎」と公に宣伝することは一切ありません。しかし、各保険商品の約款や「意向把握シート・告知書」の質問文面を個別に確認することで、タトゥーが問診対象に含まれていない会社を特定できます。複数の保険会社を中立に扱う乗合代理店で相談するのが確実です。
まとめ:リスクを正しく理解し最適な保障を選ぶために
タトゥーを施しているからといって、家族や自分自身の将来を守る備えを諦める必要はありません。重要なのは、「黙っていれば大丈夫」という根拠のない甘い見通しを捨て、告知義務という契約上のルールを遵守しながら最適な選択肢を模索することです。
2026年現在の保険市場には、告知項目の厳密な見極めや引受基準緩和型保険の活用など、正攻法で安全な保障を手に入れるルートが開かれています。不要な不払いトラブルを未然に防ぎ、心から安心できる生活基盤を築くためにも、正しい知識に基づいた透明性の高い保険選びを実践してください。 (出典: 生命 保険 タトゥー(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。