直接税と間接税の違いとは?所得税や消費税の分類と仕組みを徹底解説!
給与明細を眺めてため息をつくとき、あるいはレジで支払いを済ませてレシートの税額に目を留めるとき、私たちが支払っている「税金」の性質を意識する機会は決して多くありません。しかし、2026年現在の税制改革議論や物価動向を読み解く上で、避けて通れない基本概念が存在します。それが「直接税」と「間接税」の明確な線引きです。
国や自治体の財政を支える税金は、その徴収ルートや負担のあり方によって性格が180度異なります。本記事では、身近な所得税や消費税の分類をはじめ、税制の根幹にある力学と生活へのリアルな影響を、取材データと専門的な知見から紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:直接税と間接税の決定的な境界線は、「税金を負担する人(担税者)」と「実際に国へ納付する人(納税義務者)」が一致しているか否かにある。
- 要点2:所得税などの直接税は個人の負担能力に応じた「垂直的公平」に優れる一方、消費税などの間接税は景気変動に強く「水平的公平」を担保する特徴を持つ。
- 要点3:日本の直間比率は直接税偏重からバランス型へと歴史的変遷を遂げており、2026年現在の税制改正議論でも財源調達と格差是正のバランスが最大の論点となっている。
【決定的な差】直接税と間接税の違いとは?納める人と負担する人の関係
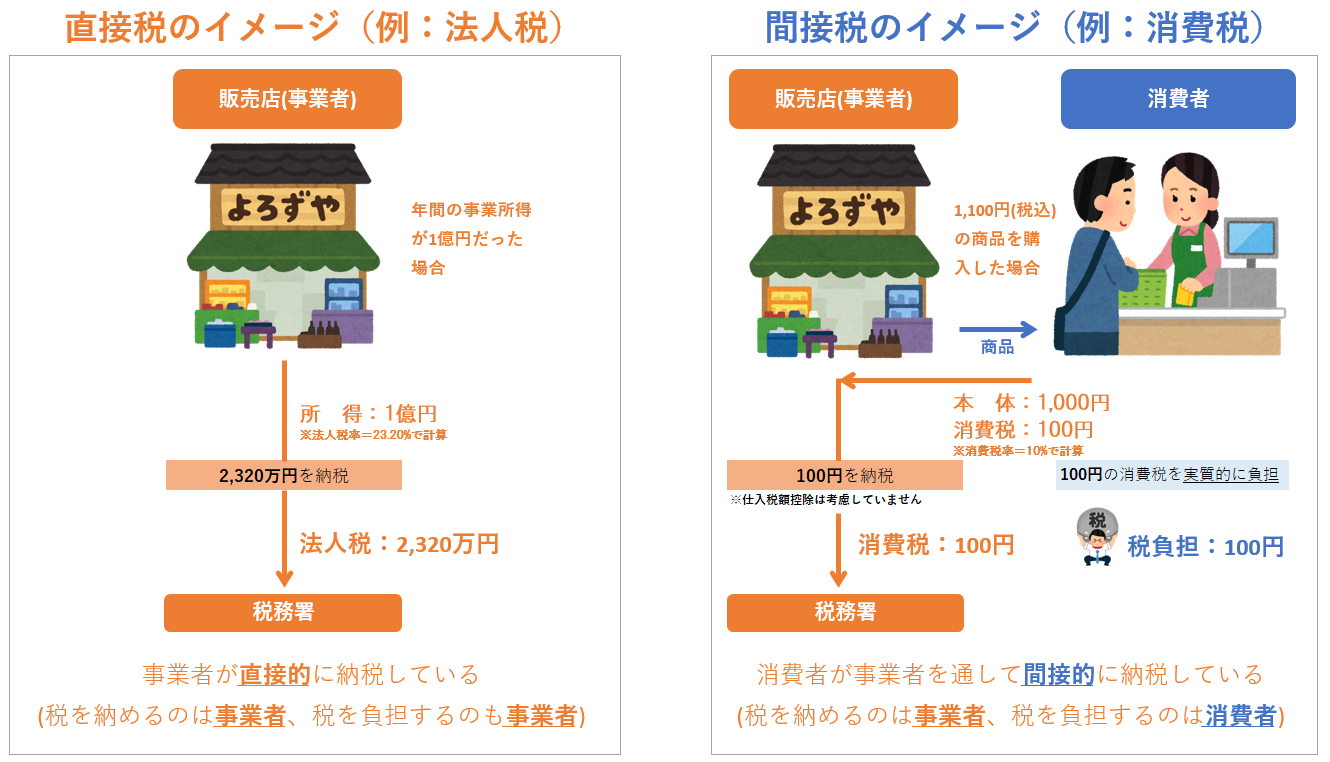
税金の種類を理解する上で、まず把握すべき核心は納税義務者と担税者の違いです。納税義務者とは「法律上、国や地方自治体へ税金を申告・納付する義務を負う人(または法人)」を指し、担税者とは「実質的にその税金を自分の財布から負担している人」を意味します。
直接税は、この2者が完全に一致する税金です。例えば会社員や自営業者が納める所得税は、本人が稼いだお金に対して課され、本人が税金を負担して国に納めます。これに対して間接税は、納税義務者と担税者が明確に分離している税金です。普段スーパーやコンビニで支払う消費税を想像してください。税金を負担しているのは買い物をした消費者(担税者)ですが、その税金を預かって実際に税務署へ納めるのは店舗を運営する事業者(納税義務者)です。
学校教育現場や公民の授業で行われる中学生向け わかりやすい解説では、次のように例えられるケースが一般的です。「自分の財布から直接、税務署の窓口や指定口座にお金を届けるのが直接税。お店のレジで買い物代金と一緒に店員へ預け、店員が代わりに届けてくれるのが間接税」。この「誰の手を経由して国庫に入るのか」という構造的な違いが、税金の性質や納税者の心理に大きな差異を生み出しています。

【一覧で比較】直接税と間接税の具体例と国税・地方税の分類マップ
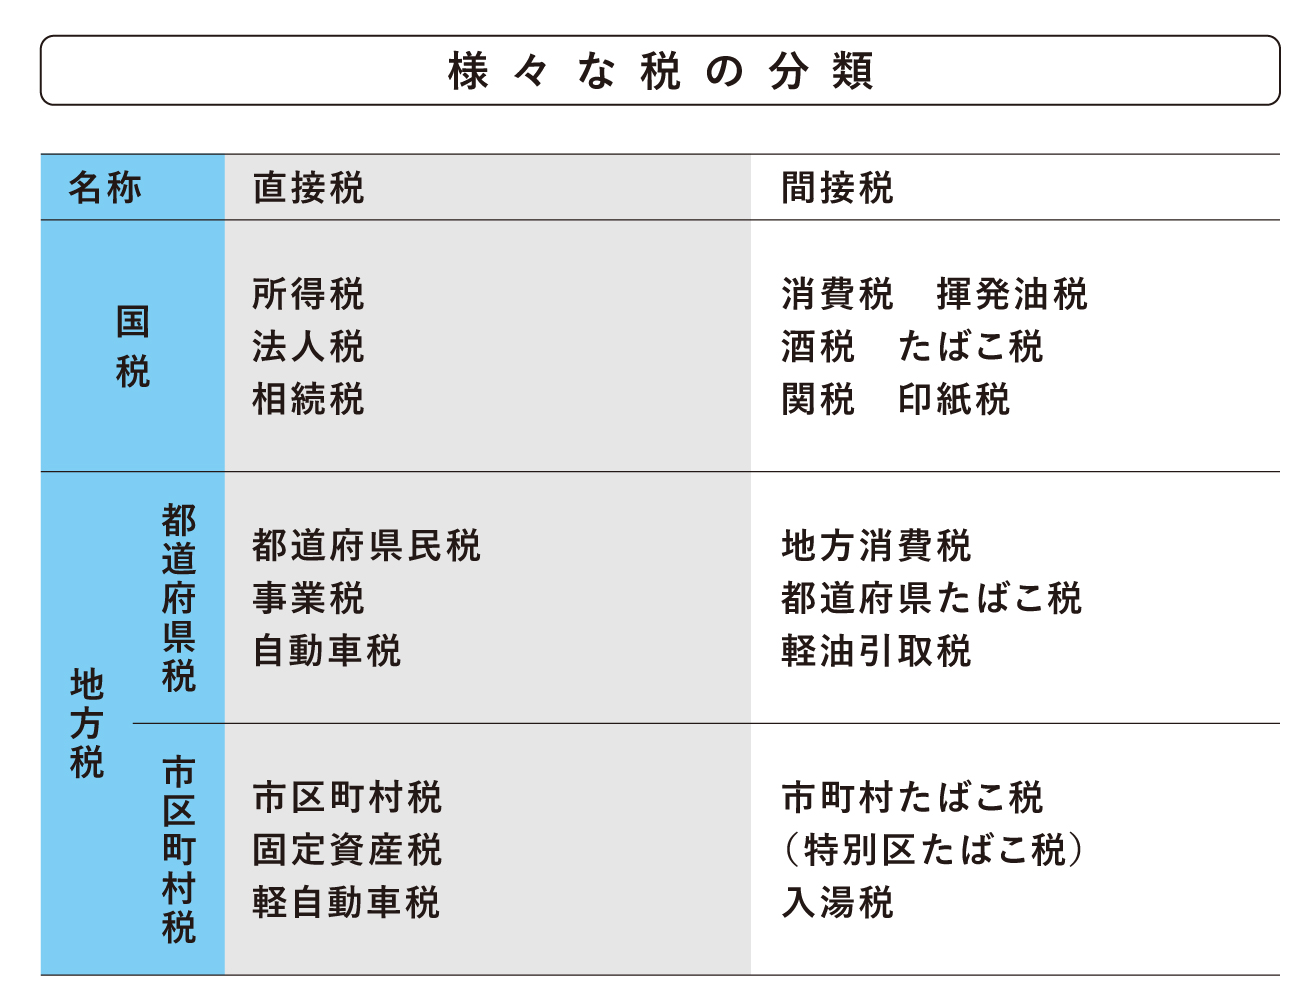
日本の現行税制において、どのような税金がどちらに分類されるのかを整理することは、家計管理や事業運営の基本です。税金は「徴収方法(直接・間接)」だけでなく、「納付先(国税・地方税)」というもう一つの軸で4象限に分類されます。以下に代表的な税目の全体像を整理しました。
| 分類区分 | 該当する主な税目(具体例) | 担税者と納税義務者の関係 | 税制上の主な役割と特徴 |
|---|---|---|---|
| 国税 × 直接税 | 所得税、法人税、相続税、贈与税 | 一致(所得者や相続人が直接納付) | 所得再分配機能が高く、国家の基幹財源となる |
| 国税 × 間接税 | 消費税、酒税、たばこ税、揮発油税(ガソリン税)、印紙税 | 不一致(消費者が負担、事業者が納付) | 景気変動の影響を受けにくく、安定した税収を確保 |
| 地方税 × 直接税 | 住民税(個人・法人)、固定資産税、自動車税、事業税 | 一致(資産保有者や住民が直接納付) | 自治体の行政サービス(教育・福祉・警察等)の応益負担 |
| 地方税 × 間接税 | 地方消費税、地方たばこ税、ゴルフ場利用税、入湯税 | 不一致(利用者が負担、施設運営者等が納付) | 地域特有の行政需要やインフラ維持費に充当される |
このように整理すると、私たちが日々の生活で納めている税金は国と地方、そして直接納めるものと間接的に預けるものが緻密に組み合わされている実態が浮き彫りになります。とりわけ国税と地方税の分類一覧を意識することは、国税庁の政策方針と市区町村から届く納税通知書の性格の違いを識別する手掛かりとなります。
【仕組みと功罪】所得税の累進課税と消費税の逆進性をめぐる現実
直接税と間接税を比較する際、最も活発に議論されるのが直接税 間接税 メリット デメリットの対比です。これは単なる徴税手続きの都合ではなく、国家が目指す「公平性」の定義そのものに根ざしています。
直接税の代表格である所得税 累進課税の仕組みは、所得が高くなるにつれて税率が段階的に引き上げられる構造(現行では5%から最高45%までの7段階課税、住民税と合わせると最高55%)を採用しています。これにより、「支払い能力のある高所得者がより多くの税を負担する」という垂直的公平(応能負担の原則)を実現し、富の過度な集中を防ぐ所得再分配機能を果たします。これが直接税の最大の強みです。
一方、間接税の主軸である消費税は、所得の高低にかかわらず一律の税率(標準税率10%、軽減税率8%)が適用されます。広く薄く徴収するため、景気の波に左右されにくく、税収が安定するという絶大なメリットがあります。しかしその裏返しとして生じるのが、消費税 逆進性の問題点です。低所得世帯ほど日々の生活必需品に支出する割合(消費性向)が高いため、所得に対する消費税の負担割合が相対的に重くなってしまうという構造的矛盾を抱えています。
加えて、直接税は自らの手で税を納めるため「税金の使い道に対する関心が高まりやすい(痛税感が強い)」反面、所得の捕捉が難しく捕捉率の不公平感(いわゆるクロヨン問題など)を生みやすい欠点があります。対照的に、間接税は価格に税が含まれるため徴収が容易で納税の心理的抵抗が少ないものの、国民の納税者意識が希薄になりやすいというデメリットを孕んでいます。
【盲点を検証】源泉徴収は間接税ではない?法人税が直接税である理由とよくある誤解
ネット上のQ&AサイトやSNSで頻繁に見受けられる典型的な誤認が、「給与から天引きされている所得税(源泉徴収)は、会社が代わりに納めているのだから間接税ではないか」という疑問です。
結論から言えば、源泉徴収 直接税 納付方法における所得税は、疑いようもなく直接税です。なぜなら、給与天引きはあくまで徴収事務の便宜上、企業に天引きと納付手続きを義務付けている「徴税技術」に過ぎないからです。法律上の納税義務者は従業員本人であり、負担者も本人です。「誰の名義で税が確定し、誰の責任で納められているか」を見れば、企業は単なる納付代行機関の役割を果たしているに過ぎません。
また、「法人税は企業の商品価格に転嫁されているのだから間接税ではないか」という議論も散見されます。しかし、法人税 直接税 理由を法的に整理すると極めて明快です。法律上、企業(法人)は生身の人間と同様に独立した「法的人格」を持ちます。法人が獲得した事業利益に対して法人自身に納税義務が課され、法人の財産から納付されるため、担税者と納税義務者が完全に一致する直接税と定義されるのです。
他方で、日常生活に溶け込んでいる酒税 たばこ税 間接税 仕組みにも目を向ける必要があります。ビールや紙たばこの価格には多額の個別間接税が含まれています。例えば、一般的な紙たばこ1箱(20本入り・600円程度)のうち、国たばこ税、地方たばこ税、たばこ特別税、消費税を合算すると、実に代金の6割以上が税金で占められています。製造業者や輸入業者が納税義務者となり、その全額が小売価格に織り込まれて消費者に転嫁される典型的な間接税の構造です。
【実態検証】直間比率の推移と最新動向|税制改正が生活とビジネスに与える影響
日本財政の歩みを振り返ると、直接税と間接税の構成比率を示す直間比率の推移と最新動向は、政治と社会構造の変遷そのものを映し出しています。
戦後の日本は、1950年のシャウプ勧告に基づき、所得税と法人税を中心とする強固な直接税中心主義を採ってきました。高度経済成長期の1970年代初頭には、国の一般会計税収における直間比率は約73対27と、直接税が圧倒的優位を占めていたのです。しかし、少子高齢化の進展やバブル経済の崩壊を経て、「働く現役世代の所得税に依存し続ける構造は持続不可能である」との判断から、1989年に消費税(当時3%)が導入されました。
その後、消費税率は5%、8%、10%へと段階的に引き上げられ、法人税率の引き下げや所得税の最高税率見直しが進んだ結果、近年の直間比率はほぼ55対45から拮抗する水準へと大きくシフトしました。2024年から2026年にかけての税制議論でも、防衛財源の確保や子ども・子育て支援の財源捻出をめぐり、法人税や所得税の付加税(直接税の加重)と、各種間接税や社会保険料の負担バランスが激しく衝突しています。
経理実務の現場からは、「インボイス制度の定着以降、免税事業者からの仕入れ税額控除の経過措置見直しなど、間接税の事務処理コストが事業運営を圧迫している」という悲鳴が上がっています。税制改正 最新の経緯と影響は、単に支払う税額の増減だけでなく、事業者のバックオフィス業務や一般生活者の手取り感覚に直接的な打撃を与え続けています。
【プロの結論】納税者心理と公平性のバランスから見出すべき教訓
税制のあり方を社会心理学や制度論の観点から考察すると、直接税と間接税のバランスには「国民の主権者意識」に直結する根深い問題が潜んでいます。
心理学には「支払いの痛み(Pain of paying)」という概念があります。給与から大きく差し引かれる所得税や、まとまった金額を納付する住民税などの直接税は、強い痛税感を伴います。しかし、この強い痛みこそが「自分が納めた税金が適正に使われているか」「無駄遣いはないか」と政治や行政を厳しく監視する健全な納税者心理を育む土壌となってきました。
対照的に、日々の支出に細かく分散される間接税は、痛税感が麻痺しやすい性質を持っています。国家側から見れば反発を受けずに安定した徴税が可能な仕組みですが、過度に間接税へ依存することは、国民が自らの納税負担に無自覚となり、民主主義の監視機能を弱滞化させるリスクを孕んでいます。安易に「痛みの少ない税」へと舵を切るのではなく、負担の透明性を保ちながら直接税と間接税の最適解を模索し続ける姿勢こそが、成熟した市民社会に求められる判断基準です。
【直接税と間接税の違い】に関するよくある質問(FAQ)
Q1:固定資産税や自動車税は、直接税と間接税のどちらに該当しますか?
A1:固定資産税や自動車税は「直接税(地方税)」に該当します。不動産や車両を所有している人自身が納税義務者であり、市区町村や都道府県から届く納付書を使って直接納めるため、担税者と納税義務者が一致します。
Q2:個人事業主が消費税を税務署に納めるとき、直接税のように感じられますが間接税なのですか?
A2:法律上、明確に「間接税」です。個人事業主が納めている消費税は、自分の所得から出しているのではなく、顧客から売上時に「預かった税金」を一時的にプールして国に代理納付しているに過ぎないため、担税者はあくまで取引先や消費者となります。
Q3:なぜ国は直接税だけでなく、わざわざ間接税も組み合わせて徴収するのですか?
A3:どちらか一方だけに依存すると税収や社会の公平性が破綻するためです。直接税だけでは不景気時に税収が激減し、高所得者の勤労意欲を奪う恐れがあります。一方、間接税だけでは低所得層の生活負担が過酷になります。双方の長所を活かし短所を補い合うために、適切なバランス(直間比率)を保つことが不可欠とされています。
まとめ:税の構造を正しく見極め、賢く備える判断基準
直接税と間接税の違いは、単なる法律上の分類用語にとどまりません。「税金を納める義務がある人」と「実際に負担する人」が一致しているかという根本的な構造の違いは、個人の税負担感から国家の財源安定性に至るまで、極めて広範な影響を及ぼしています。
所得税の累進性による格差是正、消費税の安定性と逆進性、そして源泉徴収や法人課税の法的な正確な理解。これらを正しく把握することは、日々の家計防衛はもちろん、めまぐるしく変化する税制改正のニュースの本質を見抜く確かな羅針盤となるはずです。 (出典: 直接税 と 間接 税 の 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。