給与所得者の保険料控除申告書の書き方完全攻略!新旧計算の落とし穴
毎年秋から冬にかけて多くの会社員や公務員の手元に届く「給与所得者の保険料控除申告書」。手元に届いた生命保険や地震保険の控除証明書を前に、「新契約と旧契約のどちらに丸をつければいいのか」「計算式が複雑で還付金で損をしていないか」とペンを止めてしまう給与所得者は少なくありません。2026年現在の年末調整実務においては、マイナポータル連携や電子データの活用が進む一方、依然として紙の申告書やPDFを印刷して提出する運用も根強く残っており、現場の混乱は続いています。
控除申告書は、適切に申告すれば手取り額を確実に増やせる極めて重要な税務書類です。わずかな記入漏れや区分の選択ミスによって数万円単位の控除枠を捨ててしまう事態を避けるため、制度の構造的な背景から具体的な記入ノウハウ、人事労務の現場で頻出するトラブルの回避策までを網羅的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「2012年1月1日」を境に新旧区分が分かれ、新旧の組み合わせ次第で控除額が縮小する逆転現象を避ける計算選択が不可欠。
- 要点2:配偶者(妻・夫)名義の保険であっても、申告者本人が保険料を負担している実態があれば合法的に社会保険料控除や生命保険料控除の適用が可能。
- 要点3:提出期限を過ぎて書類を出し忘れた場合でも、勤務先での再年調や翌年1月以降の確定申告(5年間の更正の請求)により還付金を確実に奪還できる。
【2026年最新】給与所得者の保険料控除申告書の書き方|基本構成と国税庁PDFの活用法
年末調整の手続きで配布される「給与所得者の保険料控除申告書」は、所得税法に基づき給与所得者が支払った各種保険料を所得から差し引くための正式な申請書類です。国税庁のウェブサイトで公開されている国税庁の保険料控除申告書PDFをダウンロードして直接入力・印刷する形式、あるいは勤務先の労務システムから出力する形式のいずれであっても、問われる記載項目に差異はありません。
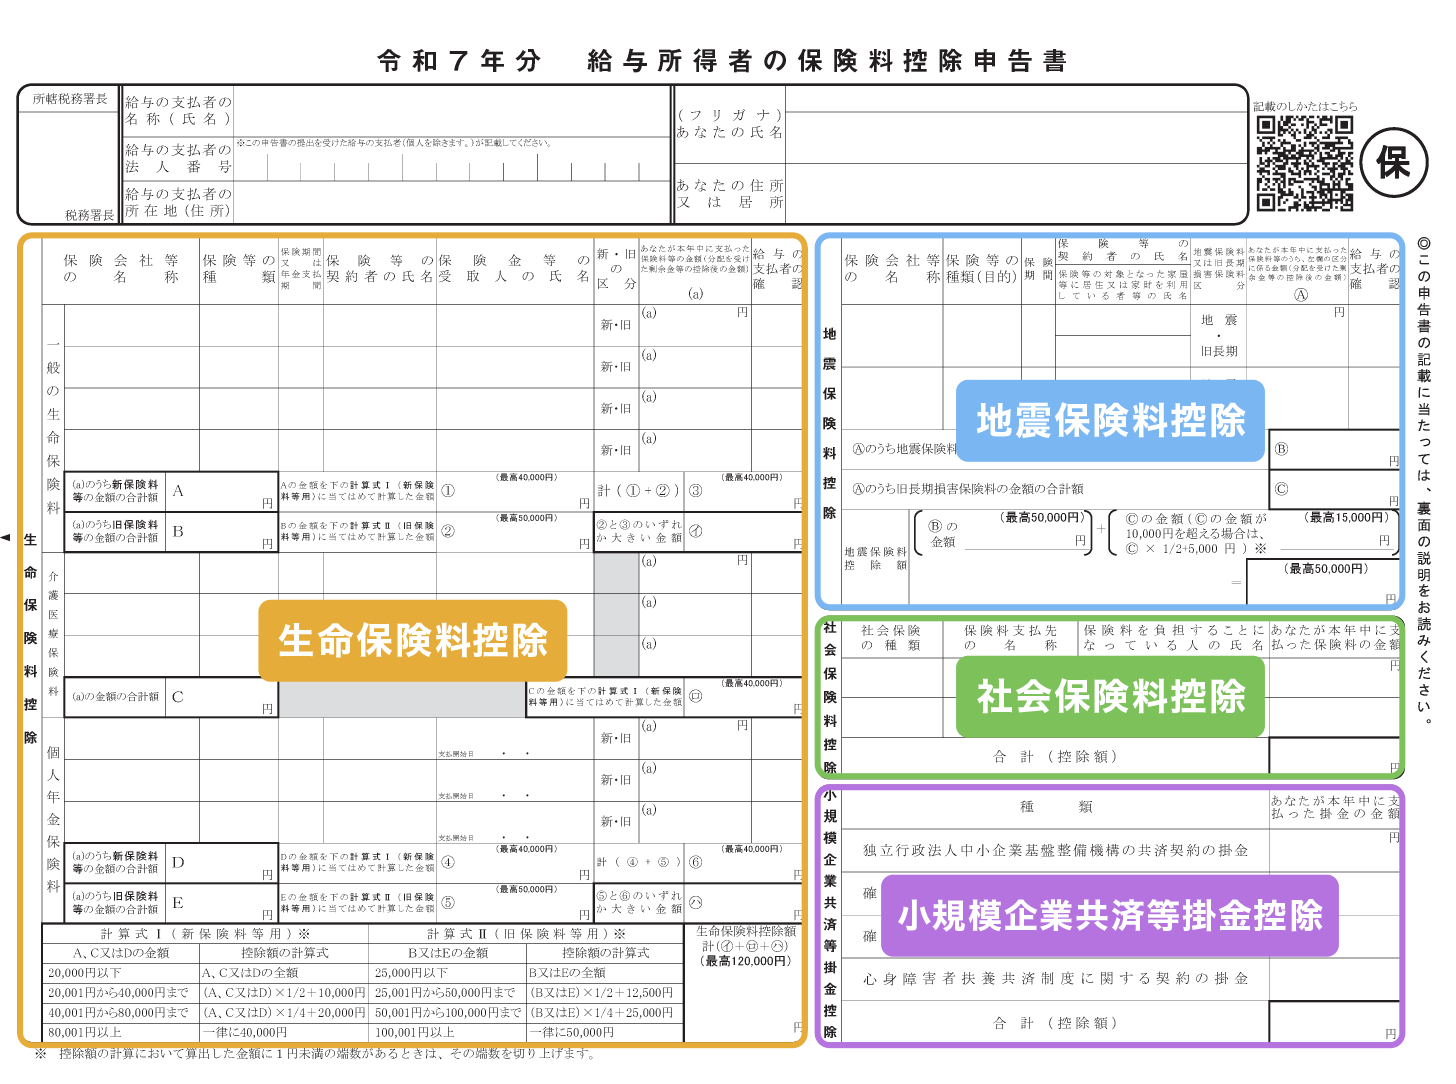
申告書の表面は大きく4つのブロックに分かれています。
- 生命保険料控除:一般生命保険料、介護医療保険料、個人年金保険料の3枠(合計最大12万円控除)
- 地震保険料控除:地震保険料および旧長期損害保険料(最大5万円控除)
- 社会保険料控除:給与天引き以外で本人が直接支払った国民健康保険や国民年金など
- 小規模企業共済等掛金控除:iDeCo(個人型確定拠出年金)や企業型DCマッチング拠出など
記入に着手する前の大前提として、各保険会社や日本年金機構から10月中旬以降に郵送されてくる「保険料控除証明書」を手元に揃える必要があります。近年の年末調整における保険料控除申告書の記入例を参照すると、氏名・住所・マイナンバーの記載欄(マイナンバーは勤務先の方針により記載不要のケースが大半)を埋めた後、手元の証明書に記載された数字を申告書の所定欄へと転記していく作業が中心となります。ただし、証明書に記載された「証明額(申告日時点での支払済額)」と「申告額(12月末日までの見込額)」を取り違えると控除額が目減りするため、通常は12月まで継続契約している前提の「申告額」を記入するのが鉄則です。
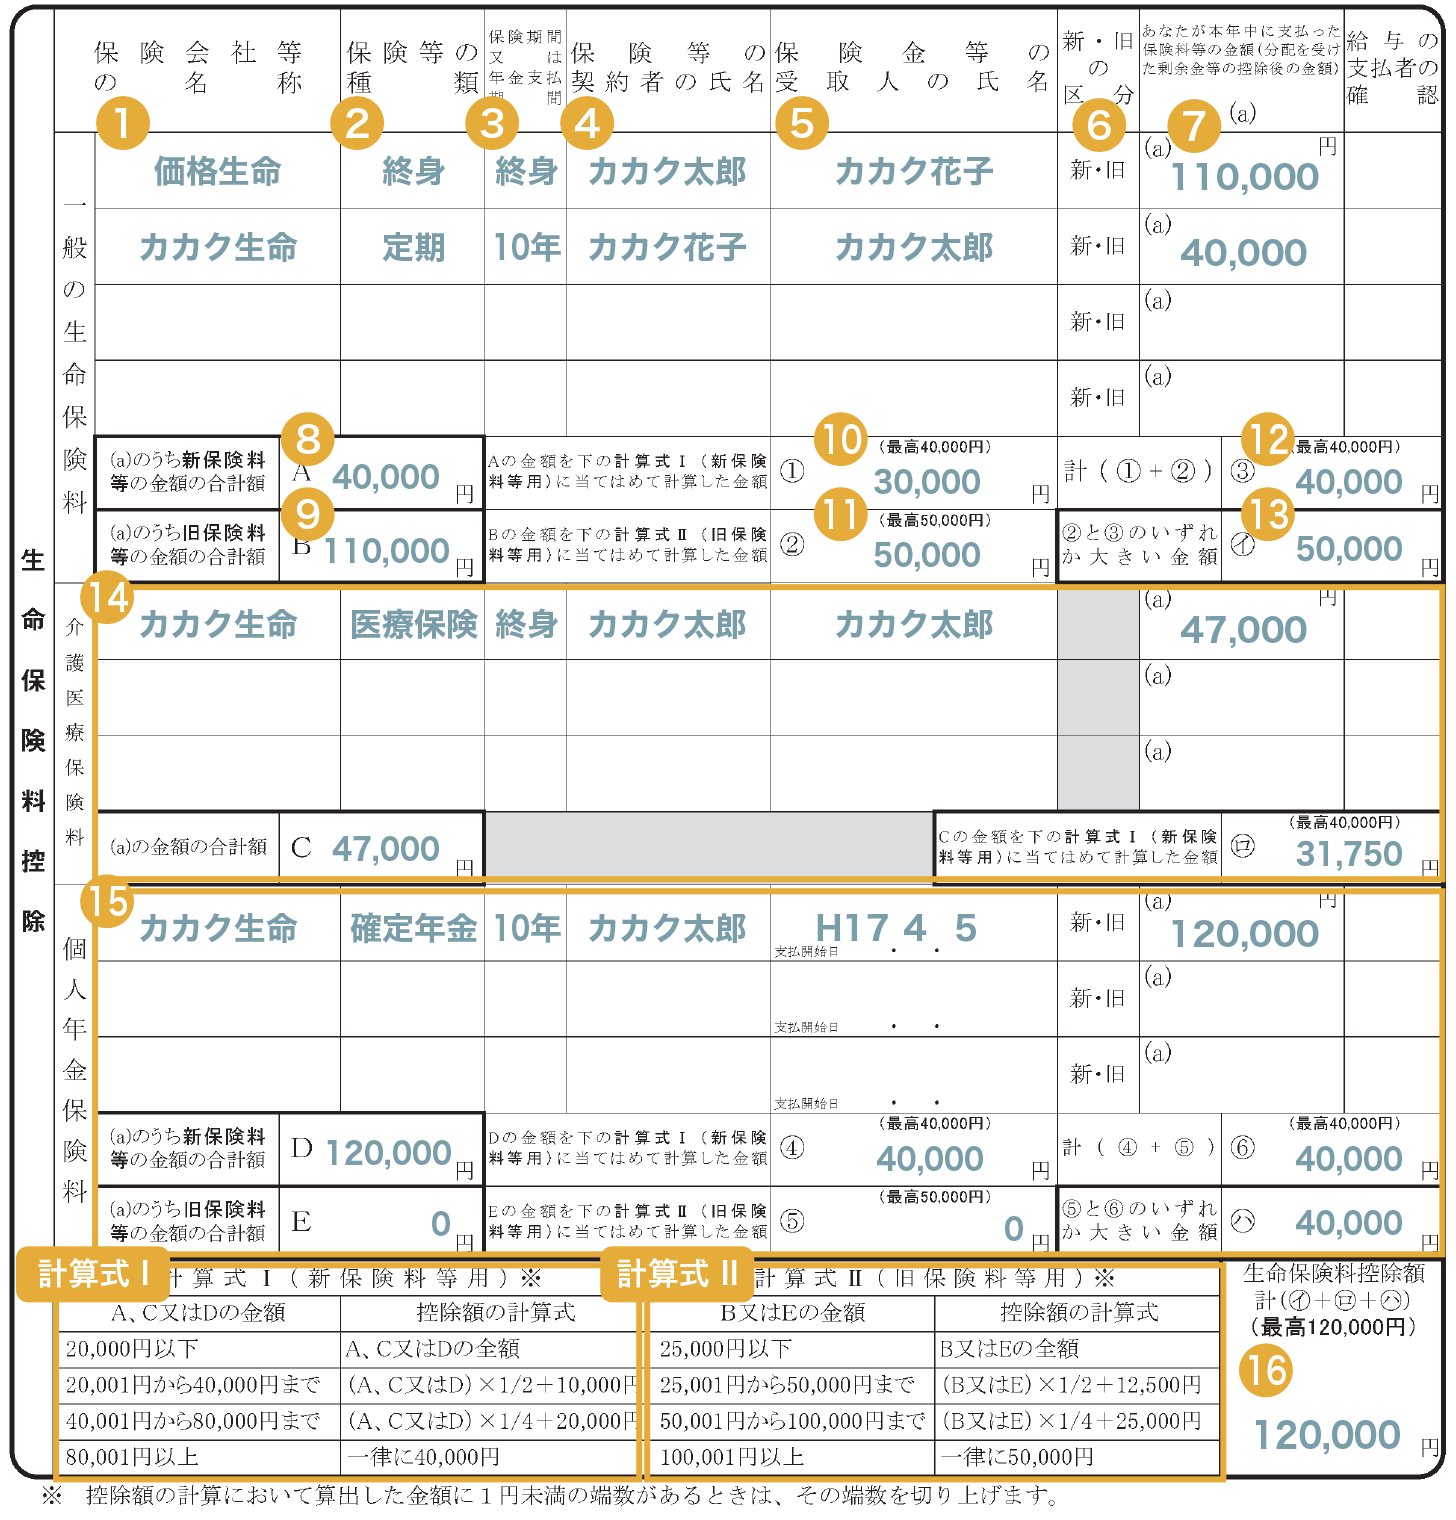
「新契約・旧契約」判定の理由と生命保険料控除の計算方法詳細まとめ
多くの納税者が頭を抱えるのが、一般生命保険料控除および個人年金保険料控除における「新旧区分の判定」と、その後の複雑な計算式です。制度が二層構造になっている背景には、社会保障制度改革に伴う法改正の歴史が存在します。
新契約と旧契約の判定の理由と境目
税制改正により、2012年(平成24年)1月1日以降に締結した保険契約は「新契約」、2011年(平成23年)12月31日以前に締結した契約は「旧契約」と定義されました。この線引きがなされた理由は、医療技術の高度化や高齢化社会の進展に伴い、従来の死亡保障偏重から医療・介護保障へのニーズシフトに対応するため「介護医療保険料控除」を新設したことにあります。結果として、旧制度では一般と個人年金の2枠(各上限5万円・計10万円)だったものが、新制度では一般・介護医療・個人年金の3枠(各上限4万円・計12万円)へと再編されました。
契約日は保険証券や控除証明書に必ず明記されているため、自身で推測する必要はありません。証明書に「新」「旧」の印字がなされているため、その記載に従って申告書の区分に丸を付けます。
生命保険料控除の計算方法詳細まとめ
控除額の算出には、申告書下部に印刷された「計算式」を用います。新旧で適用される計算式が明確に異なる点に注意しなければなりません。
- 新契約の控除額計算:支払保険料が20,000円以下の場合は全額、20,001円〜40,000円は「支払額×1/2+10,000円」、40,001円〜80,000円は「支払額×1/4+20,000円」、80,000円超は一律上限40,000円。
- 旧契約の控除額計算:支払保険料が25,000円以下の場合は全額、25,001円〜50,000円は「支払額×1/2+12,500円」、50,001円〜100,000円は「支払額×1/4+25,000円」、100,000円超は一律上限50,000円。
ここで最大の落とし穴となるのが「新旧両方の契約がある場合」の処理です。新旧を合算する場合、全体の適用上限は新契約基準である40,000円に制限されてしまいます。もし旧契約単体で年間支払額が10万円を超えていれば、旧契約のみを申告することで上限の50,000円の控除を享受できます。あえて少額の新契約を合算申告した結果、控除枠が4万円へ切り捨てられて1万円分の控除を喪失してしまう計算ミスは、国税庁の相談窓口でも頻発している典型的な落とし穴です。
介護医療保険料控除における証明書の添付と個人年金保険料控除の上限額(2026年最新)
医療保険、がん保険、介護保険などが該当する介護医療保険料控除における証明書の添付は、原則として全件必須です。介護医療保険料控除には旧契約という概念が存在せず、すべて新契約扱い(上限40,000円)となります。
一方、個人年金保険料控除の上限額(2026年最新)に関しても、新契約上限40,000円、旧契約上限50,000円の枠組みに変更はありません。ただし、個人年金保険料控除を適用するには、保険契約に「個人年金保険料税制適格特約」が付加されていることが法的要件となります。払込期間が10年以上であることや年金受取開始が60歳以降であることなどの要件を満たしていない変額年金などは、名称が年金であっても一般生命保険料控除の枠で処理されるため、証明書の適用欄を精査する必要があります。
地震保険・社会保険・iDeCoの徹底攻略|枠ごとの記入ルールと見本
申告書の右半分を占める地震保険料、社会保険料、小規模企業共済等掛金の各欄は、計算式自体は生命保険料控除ほど複雑ではないものの、記入対象となる保険の範囲を巡る誤解が絶えません。
地震保険料控除の書き方と見本
地震保険料控除の書き方と見本を確認すると、対象は「居住用家屋や家財を対象とした地震保険契約」に限られます。支払保険料が50,000円以下の場合は支払額の全額、50,000円を超える場合は一律最高50,000円が控除されます。
なお、2006年(平成18年)の税制改正前に契約した損害保険(旧長期損害保険)を現在も継続している場合、経過措置として旧長期損害保険料控除(上限15,000円)が認められています。同一の保険契約で地震保険と旧長期損害保険の両方に該当する場合は、いずれか一方の有利な方を選択して記載します。
社会保険料控除として自分で払った国民年金の取り扱い
給与から天引きされている健康保険料や厚生年金保険料は、会社側で年間の納付額を完全に把握しているため、申告書に記入する必要はありません。ここに記入すべきは、社会保険料控除として自分で払った国民年金や国民健康保険料、あるいは任意継続被保険者として個人で納付した金額です。
見落とされがちなのが、「生計を一にする配偶者や子どもの国民年金を本人が支払った場合」です。例えば、20歳に達した大学生の子どもの国民年金保険料を親の口座から引き落として支払った場合、その全額を親の申告書に記載して全額控除を受けることができます。国民年金保険料を記載する場合、日本年金機構から送付される「社会保険料(国民年金保険料)控除証明書」の原本添付が法律で義務付けられています。
小規模企業共済等掛金控除とiDeCoの書き方
近年、利用者が急増している小規模企業共済等掛金控除とiDeCoの書き方は、極めて簡潔です。申告書右下の「小規模企業共済等掛金控除」欄にある「個人型確定拠出年金」の区分に、国民年金基金連合会から届く控除証明書の金額をそのまま転記します。
iDeCoの掛金は全額が所得控除の対象となるため、節税効果が極めて高い枠です。給与天引きではなく個人口座からの引き落としで拠出している場合は、この申告書への記載と証明書原本の添付を怠ると、年末調整で控除が反映されず還付金が大幅に減少します。
【徹底比較】保険料控除の主要4区分と控除上限額データ
各控除枠の計算ルール、上限額、証明書要件を体系的に把握するために、2026年時点の確定税制に基づく比較データを下表にまとめました。
| 控除項目 | 詳細・数値データ(控除上限) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 生命保険料控除(新制度) | 一般・介護医療・年金:各40,000円 3枠合計上限:120,000円 | 月額支払保険料10,000円前後で各枠の上限到達 | 枠ごとのバランス配置が最重要。介護医療枠の埋め忘れに注意。 |
| 生命保険料控除(旧制度) | 一般・年金:各50,000円 2枠合計上限:100,000円 | 年間支払保険料100,000円超で上限到達 | 旧契約単体で満額に達している場合、新契約との無理な合算は避けるのが鉄則。 |
| 地震保険料控除 | 一律上限:50,000円 (旧長期損害保険は最大15,000円) | 火災保険料部分は控除対象外(地震特約分のみ) | 火災保険の一括支払証明書は「地震保険料部分の金額」を拾い出す確認が必須。 |
| 小規模企業共済等掛金控除(iDeCo等) | 支払掛金の全額が所得控除 (上限額なし・掛金拠出限度額まで) | 月額12,000円〜23,000円(企業年金状況で変動) | 税率20%(所得税+住民税)の層なら年間数万円の手取り差に直結する必須申告項目。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
毎年11月になると、企業の労務担当部署や税理士事務所には膨大な量の差し戻し書類が積み上がります。東京都内の大手製造業で人事労務を担当する専門職の証言によると、「提出される申告書の約3割に何らかの計算ミスや添付書類の不備が存在する」といいます。
SNSやネット掲示板、知恵袋などのコミュニティを分析すると、給与所得者側からも次のような生々しい悲鳴が確認できます。
「新契約と旧契約の合算計算式が細かすぎて、手書きで計算すると毎回数字が合わない。結局、会社のチェックで突き返された」
「電子証明書がマイナポータルに届いているはずなのに、ログイン連携がうまくいかず、結局保険会社に電話して紙の証明書を再発行してもらった」
「妻のパート先の保険を自分の申告書に書いていいのか分からず、毎年数万円の控除枠を放置していたことに後から気づいた」
行動経済学や認知心理学の観点から見ると、保険料控除申告書の提出が締め切り直前まで先延ばしにされやすい理由は明白です。「証明書の郵送受取(10月)」「申告書の配布と記入(11月)」「還付金の反映(12月)」という時間的ギャップが存在し、さらに「複数の計算条件による認知的負荷」が重なるため、人間は手続きを回避するバイアスを強く発現させます。この心理的ハードルを克服するには、「証明書が届いた封筒を開封した瞬間に申告書へ転記する」という作業の即時ルーティン化が最も効果的な自衛策となります。

一般に知られていない盲点とネットの誤解
実務の現場で極めて誤認が多いのが、「保険契約者の名義」に関するルールと、「書類の出し忘れ」に対する事後処理の選択肢です。ネット上では「契約者が妻なら夫の年末調整には使えない」といった誤情報が散見されますが、これは明確な誤りです。
保険料控除において妻名義の保険が控除できる理由
所得税法における保険料控除の適格要件は、「契約者が誰であるか」ではなく「現実に保険料を支払ったのが誰であるか」という実質所得者課税の原則に基づいて判断されます。したがって、契約者名義や被保険者名義が専業主婦やパート勤務の妻であったとしても、その保険料が夫の銀行口座から引き落とされていたり、夫の収入から現金を拠出して支払っていたりする実態があれば、保険料控除において妻名義の保険が控除できる理由として税法上正当に認められます。
ただし、生命保険の受取人が「本人または配偶者、その他の親族」である必要があります。契約形態がこの枠組みを逸脱していなければ、配偶者の保険料を合算して夫の高い所得税率で控除を受けた方が、世帯全体の手取り最大化に大きく寄与します。
年末調整の書類の出し忘れと対処の経緯
「会社の提出締め切り日までに証明書が届かなかった」「引き出しの奥に証明書をしまい忘れていた」という場合でも、絶望する必要はありません。年末調整の書類の出し忘れと対処の経緯には、法的に2段階の救済ルートが用意されています。
- 勤務先での再年調(1月下旬まで):会社側の給与計算システムが翌年1月の給与支払報告書提出前であれば、人事労務部門に依頼することで年末調整のやり直し(再年調)を受け付けてもらえる場合があります。
- 個人での確定申告(翌年2月16日〜3月15日、または還付申告なら1月1日〜5年間):会社の再年調に間に合わなかった場合でも、翌年1月から税務署で「還付申告」を行えば、納め過ぎた税金は1円の漏れもなく戻ってきます。還付申告は当該年の翌年1月1日から5年間提出可能であるため、過去数年分にわたって出し忘れていた保険料控除であっても、更正の請求によって遡及して還付金を受け取ることが可能です。
年末調整の還付金はいつ戻るのか、現在の状況
年末調整の還付金はいつ戻るのか、現在の状況を整理すると、大半の民間企業では12月の給与支給日に「年末調整還付金」として給料と同時に振り込まれます。ただし、企業の決算月や労務処理スケジュールによっては、翌年1月の給与支給日に反映される運用形態をとっている組織もあります。自身の給与明細の控除欄や支給欄を確認し、マイナス表記あるいは「年末調整還付」という独立した項目で数千円から数万円が加算されていれば、適正に処理が完了した証拠です。
【プロの結論】控除申請で損をしないための行動基準と心理的境界線
年末調整の保険料控除申告書を巡る混乱の本質は、税制の複雑さだけでなく、家庭内における「家計管理の心理的バウンダリー(境界線)」の曖昧さにあります。夫婦共働き世帯が増加した現代において、互いの保険加入状況や拠出実態をブラックボックス化したまま放置することは、控除枠の重複や未利用という純粋な経済的損失を生み出します。
世帯単位で手取りを最大化するためには、夫婦それぞれの課税所得(税率の高さ)を比較し、より所得が高く税率の高い側の申告書に控除枠を集約させるという戦略的視点が不可欠です。感情的な「自分の保険は自分で払う」という形式的こだわりを排し、税法上の「実質負担」基準に則って合理的に書類を組み立てる知性が求められます。
申告書作成に向いている人・慎重になるべき人の判断基準
- 紙の申告書・PDF作成が向いている人:加入している保険が1〜2件と少なく、契約内容が毎年変動しない人。マイナポータル等の外部連携設定に不安があり、目視で添付書類と申告書を一致させて安心感を得たい人。
- 速やかに電子化(マイナポータル連携)へ移行すべき人:生命保険、医療保険、iDeCo、住宅ローンなど多数の控除項目を抱える人。新旧合算の手書き計算でミスを頻発させている人や、過去に控除証明書の紛失を経験した人。
【給与所得者の保険料控除申告書の書き方】に関するよくある質問(FAQ)
Q1:手元に届いた生命保険料控除証明書を紛失してしまいました。申告書には金額だけ書いて提出しても受理されますか?
A1:金額の記載だけでは原則として受理されません。所得税法により、生命保険料控除や地震保険料控除の適用を受けるには証明書の原本添付が必須と定められています。ただし、保険会社の契約者専用ウェブサイトから即時再発行できるケースや、マイナポータル経由で電子データをダウンロードできる体制が整っています。まずは保険会社へ連絡して再発行手続きを行い、会社の締め切りに間に合わない場合は「後日確定申告を行う」旨を労務担当者に伝えてください。
Q2:妻のパート年収が100万円です。妻自身が契約して妻の給料から支払っている生命保険料は、夫の申告書に記入できますか?
A2:妻自身の収入(固有の財産)から保険料が支払われている場合、夫がその保険料を支払ったとは認められないため、夫の控除申告書に記入することはできません。この場合は妻自身の年末調整で申告することになります。夫の申告書で控除を受けるためには、「夫の口座から引き落とされている」または「夫が家計費から現金を拠出して妻の保険料を負担している」実質的な経済関係が必要です。
Q3:一般生命保険料の支払額が年間20万円あります。控除額の上限はいくらまで増えますか?
A3:年間支払額がどれほど多額であっても、法律で定められた枠の上限を超えることはありません。新契約であれば年間支払額80,000円超で一律上限40,000円、旧契約であれば年間支払額100,000円超で一律上限50,000円で頭打ちとなります。一般生命保険料枠だけで20万円を支払っていても上限以上の控除は得られないため、上限を超えた分の保険料は切り捨て計算されます。
Q4:12月に転職したばかりですが、前職分の保険料控除はどうなりますか?
A4:前職の在籍期間中に支払った個人契約の保険料であっても、12月末時点で在籍している新しい勤務先の年末調整でまとめて申告することができます。前職から発行された「源泉徴収票」を現職の会社へ提出し、現職の保険料控除申告書に1年分の控除証明書を添付して申告してください。
まとめ:今後の動向と失敗しないための判断基準
給与所得者の保険料控除申告書は、一見すると無機質で難解な計算書類に見えますが、その実態は国が納税者に認めた正当な減税権利の行使窓口です。「新旧契約の判定ルール」を正確に捉え、「旧契約上限5万円・新契約上限4万円」の力学を正しく使い分けるだけで、無駄な還付金の取りこぼしは完全に防ぐことができます。
税務行政のデジタル化が加速する中であっても、基本となる所得控除の構造と計算ロジック自体が変わるわけではありません。手元の証明書を1枚ずつ丁寧に照合し、実質的な負担実態に基づいた正しい申告を完遂することで、自身と家庭の正当な手取り所得を確実に防衛してください。 (出典: 給与 所得 者 の 保険 料 控除 申告 書 書き方(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。