リボ払いと分割払いの決定的な違い!手数料で大損する罠の真相を解剖
買い物の決済画面や店頭で提示される「分割払い」と「リボ払い」。どちらも高額な支払いを小分けにして支払う便利な仕組みに見えますが、両者の金銭的・構造的な隔たりは想像以上に深刻です。「毎月の支払いが数千円で済むから」と安易に選択した結果、数年間にわたって金利を支払い続け、いつの間にか返済総額が雪だるま式に膨らむトラブルが後を絶ちません。
物価高が続く2026年現在、キャッシュレス決済の普及と同時に、クレジットカード会社各社が推奨するリボ払いキャンペーンを巡るトラブル相談が全国の消費生活センターへ数多く寄せられています。両者の根本的な相違点を正しく見極め、不要な手数料を1円たりとも払わないための自衛策を徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「支払回数」を指定して完済時期を固定するのに対し、リボ払いは「毎月の返済額」を固定するため残高が減りにくく返済が長期化しやすい。
- 要点2:一般的な分割払いが年率12.0%〜15.0%程度で2回払いなら手数料無料である一方、リボ払いは年率15.0%〜18.0%の高金利が残高全体に課され続ける。
- 要点3:カード会社の設定する「あとからリボ」や「残高スライド元利定額方式」の仕組みを理解し、不要なリボ払いは即座に繰り上げ返済することが家計防衛の鉄則である。
【決定的な違い】リボ払いと分割払いの仕組み|毎月の返済額や手数料総額で損する驚きの理由とは?
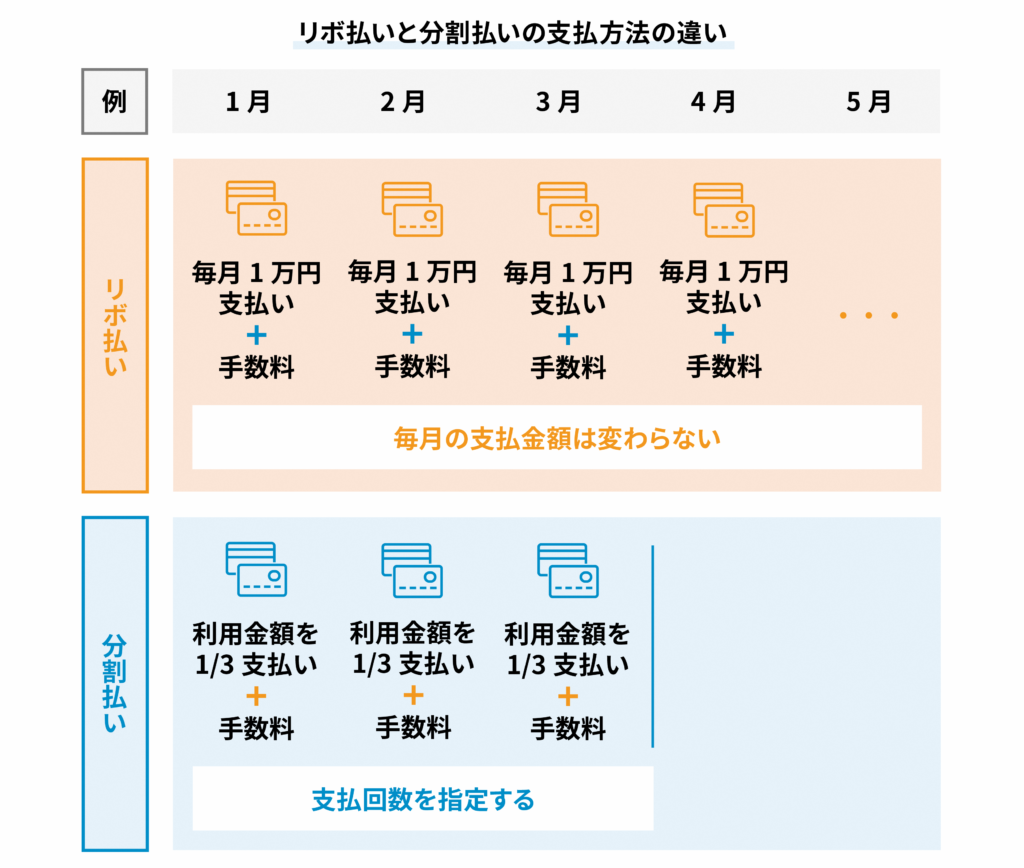
「リボ払いと分割払いの決定的な違いをご存知ですか?毎月の返済額や手数料総額で損する驚きの理由とは?仕組みを知らないと大損する恐れも。どっちが得か、危険な落とし穴と賢い使い分けの真相を今すぐチェック!」という疑問を抱く方は少なくありません。両者の本質的な違いは、「支払回数を固定するか」「毎月の支払額を固定するか」という一点に集約されます。
分割払いは、購入した商品ごとに「3回」「6回」「12回」「24回」といった支払回数を指定します。支払回数が決まっているため、当然ながら「いつ完済できるか」が購入した瞬間に確定します。追加で別の商品を分割払いで購入した場合は、その商品の分割代金が毎月の支払いに上乗せされるため、利用者は「今月は支払いが多い」と直感的に負担増を認識できる構造になっています。
対照的に、リボ払い(リボルビング払い)は、どれだけ高額な買い物を重ねても、あるいは複数回の決済を行っても、毎月支払う金額が「1万円」「5,000円」といった一定額に固定されます。一見すると家計管理が楽になるように錯覚させられますが、ここに致命的な心理的・経済的トラップが潜んでいます。毎月の支払額が一定であるということは、利用残高が膨らんでも痛みを伴わないため、自分の返済能力を超えてカードを使い続けてしまう原因になります。
さらに、リボ払いと分割払いの手数料比較を行うと、金銭的格差は一目瞭然です。分割払いでは「商品代金+その商品にかかる回数別の所定手数料」を分割して納めますが、リボ払いは「利用残高全体」に対して年利約15.0%〜18.0%の日割り計算手数料が毎月課されます。毎月の返済額のうち、相当な割合が「利息(手数料)」に消え、元金が一向に減らないという異常事態が引き起こされるのです。
【データ比較検証】実質年率15.0%の世界|手数料計算シミュレーションで見えた格差
クレジットカード分割払いの手数料計算シミュレーションを通じて、30万円の家電製品を購入したケースで両者の総支払額を検証します。2026年最新クレジットカード金利手数料まとめの業界標準値(実質年率15.0%)をもとに算出したデータが以下の比較表です。
| 支払い方法 | 毎月の返済額 | 返済期間(回数) | 支払手数料(利息総額) | 総支払額・編集部評価 |
|---|---|---|---|---|
| 2回分割払い | 150,000円 | 2ヶ月(2回) | 0円(完全無料) | 300,000円 【最推奨】無駄な出費ゼロ |
| 10回分割払い | 約32,040円 | 10ヶ月(10回) | 約20,400円 | 約320,400円 計画的かつ早期に完済可能 |
| リボ払い(元利均等1万円) | 10,000円固定 | 39ヶ月(3年3ヶ月) | 約86,000円 | 約386,000円 【危険】手数料だけで本体の3割弱 |
表を見るとわかる通り、同じ30万円の買い物であっても、支払い方法の選択次第で8万6,000円もの手数料格差が生じます。10回分割であれば10ヶ月で完済し利息も約2万円にとどまるのに対し、毎月1万円のリボ払いは完済まで3年3ヶ月を要し、利息だけで8万円以上をカード会社へ献上することになります。
ここで特筆すべきは「2回分割払いは手数料無料になる理由」です。日本の割賦販売法において、2回までの分割払いやボーナス一括払いは「信用購入あっせん」の規制枠組み上、伝統的な商慣習として加盟店手数料で賄われており、消費者側に金利手数料が発生しません。一時的に手持ちのキャッシュが心細い場合、まずは手数料無料の2回払いを検討するのが賢明です。
リボ払いがやばいと言われる決定的な理由|残高スライド元利定額方式の罠
金融リテラシーの高い層から「リボ払いは絶対に使ってはならない」と警鐘を鳴らされる背景には、単なる金利の高さだけではなく、カード会社が採用する返済アルゴリズムの巧妙な仕組みがあります。その最たる例がリボ払いの残高スライド元利定額方式の罠です。
残高スライド元利定額方式とは、利用残高に応じて毎月の支払額が自動的に変動(スライド)し、その支払額の中に元金と手数料(利息)の両方が含まれるシステムです。例えば「残高10万円未満なら月々5,000円、10万円以上20万円未満なら月々10,000円」といった具合に設定されます。
この方式の恐ろしさは、最初の支払日における「元金の返済スピードの遅さ」にあります。実質年率15.0%で残高が30万円ある場合、月利は約1.25%となり、初月に発生する手数料だけで約3,750円に達します。月々1万円を返済しているつもりでも、そのうち3,750円は利息として消え、元金はわずか6,250円しか減りません。
さらに厄介なのは、この返済期間中に追加で日常の買い物をリボ払いで重ねてしまうケースです。残高が減らないどころか増えていくにもかかわらず、毎月の請求額は「1万円」のまま変わりません。これこそが、多くの利用者を借金沼へと引きずり込むリボ払い地獄から抜け出せない真相です。

【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや大手掲示板、Q&Aサイトを調査すると、クレジットカード分割払いとリボ払いどっちが得かネットの反応には、利用者のリアルな後悔とトラブルの叫びが生々しく記録されています。
大手ネット掲示板に投稿された30代会社員の告白手記には、次のような生々しい証言が残されています。
「『毎月の支払いが一定で家計安心』という広告文句を真に受けて設定した。明細を見ても毎月1万5,000円きっちり引き落とされていたので安心していたが、3年経って明細を精査したら、残高がまだ40万円以上残っていた。支払った総額のうち半分近くが手数料だったと知った時の血の気が引く感覚は今でも忘れられない」
また、近年のクレジットカードは初期設定やキャンペーンを契機とした「無自覚なリボ払い登録」が問題視されています。楽天カードのリボ払いと分割払いの違いを調査したところ、楽天カードでは新規入会時に「自動リボ(リボお支払いコース)」を選択すると高額な楽天ポイントが進呈されるキャンペーンが頻繁に展開されています。ポイント目当てで加入した初心者が、リボ払いの仕組みを理解しないまま少額決済を繰り返し、付与されたポイントの数倍の手数料を支払わされる構図が日常茶飯事となっています。
三井住友カードのあとから分割・あとからリボ評判に関しても同様の傾向が見られます。三井住友カードの「あとから分割」は購入明細ごとに回数を指定できるため比較的コントロールしやすいと評価される一方、「あとからリボ」に一度変更してしまうと、その月の支払いだけでなく翌月以降の残高全体にリボ金利が適用されてしまうため、ネット上では「使い勝手は良いが解除を忘れると悲惨なことになる」という警戒の声が目立ちます。
一般に知られていない盲点と歴史的背景|金利手数料率の変遷
多くの消費者が「なぜリボ払いや分割払いの金利はこれほど高いのか」という疑問を抱きます。この構造を理解するためには、ショッピング枠とキャッシング枠の手数料率の経緯を振り返る必要があります。
2000年代後半、出資法と貸金業法の抜本的改正(いわゆるグレーゾーン金利の撤廃)により、消費者金融やカードローンの金利上限は厳格に引き下げられました。しかし、クレジットカードの「ショッピング枠」は金銭の貸付ではなく「割賦販売法」に基づく商品購入の立替払いに分類されます。そのため、貸金業法の上限規制の影響を直接受けず、昭和から平成、そして2026年の現在に至るまで、実質年率15.0%〜18.0%という高止まりした金利水準が維持されてきた歴史的経緯があります。
カード会社にとって、一括払いの利用者は加盟店手数料(数%)しか得られない薄利な顧客である一方、リボ払いの利用者は長期間にわたり年率15%の手数料を払い続けてくれる最大の収益源です。カード会社が莫大なマーケティング費用を投じて「あとからリボ」やポイント還元キャンペーンを積極的に打ち出す理由は、まさにこの収益構造にあります。
【プロの結論】行動経済学と認知バイアスから見出すべき教訓
リボ払いの罠に嵌まるプロセスは、人間の意志の弱さではなく、行動経済学における「現在バイアス(Present Bias)」と「痛みの希薄化(Pain of Paying)」によって論理的に説明できます。
人間は「将来支払う大きな損失」よりも「今手に入る小さな利益」を過大評価する傾向を持っています。現金で支払う場合、財布から紙幣が消える物理的な痛みを感じますが、カード決済、とりわけリボ払いはその痛みを限界まで薄めさせます。毎月わずか数千円の支払いで欲しかった商品が手に入るという錯覚は、脳内の防衛本能を完全に狂わせます。
さらに、自分だけは返済を管理できていると思い込む「正常性バイアス」が加わることで、明細の残高欄を見ない心理的回避行動が起こります。リボ払いを避けるべき最大の理由は金利の高さそのものよりも、「お金を支払っているという感覚を脳から奪い去るアーキテクチャ」にあると認識しなければなりません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
客観的な金融リスクを踏まえ、利用に適している層と絶対に避けるべき層の条件を明確に提示します。
【分割払い(特に2回払い)が向いている人】
・冠婚葬祭や大型家電の急な故障など、突発的かつ不可避な出費が発生した人
・数ヶ月以内の明確な収入(ボーナス等)で見通しが立っており、計画的に完済できる人
・支払回数を明確に把握し、手数料無料の「2回払い」を優先的に活用できる人
【リボ払いを絶対に避けるべき人】
・現在の預貯金残高や毎月の正確な支出額を把握できていない人
・「月々の支払いが安くなるから」という理由だけで決済方法を選ぼうとしている人
・カード会社から付与される数千円相当のポイント還元に釣られて設定を変えようとしている人
・すでに複数のクレジットカードでリボ残高を抱えている人

【実態検証と救出策】リボ払いから一括返済・繰り上げ返済する手順詳細
もし現在すでにリボ払いの残高を抱えてしまっている場合、放置することは家計資産の流出を放置することを意味します。1日でも早くリボ払い地獄から脱出するための具体的な実践手順を解説します。
手順1:会員専用ウェブサイトで「正確な利用残高」と「現在の手数料率」を直視する
まずは楽天カードの「楽天e-NAVI」や三井住友カードの「Vpass」などにログインし、リボ払いの利用可能枠ではなく「現在のリボ残高」を確認してください。毎月の支払額ではなく、支払うべき元金の総額を把握することが第一歩です。
手順2:毎月の返済コース設定を「上限額」まで引き上げる
もっとも手軽な対策は、毎月の返済設定金額を引き上げることです。例えば月々1万円の設定を「5万円」や「全額一括」に変更することで、発生する利息を劇的に抑えられます。
手順3:コールセンターまたは指定口座への銀行振込で「繰り上げ返済・一括返済」を実行する
ボーナスや臨時収入が入った際は、次回の引き落としを待たずに臨時返済を行います。カード会社各社のデスクへ電話するか、会員ページから繰り上げ返済を申し込むことで、指定口座への振込や提携ATMでの直接入金が可能です。リボ払いの手数料は日割り計算であるため、返済が1日早まるだけでも支払う利息は確実に減少します。
手順4:自動リボ設定を即時解除し、支払い方法を「一括払い」に戻す
残高を完済しても、カードの設定自体が「自動リボ(登録型リボ)」のままになっていると、以後のすべての買い物が自動的にリボ払いとして処理されてしまいます。完済手続きと同時に、必ず自動リボ設定の解除手続きを完了させてください。
【リボ払いと分割払いの違い】に関するよくある質問(FAQ)
Q1:分割払いとリボ払いでは、どちらが審査に通りやすいですか?
A1:基本的にどちらもクレジットカード発行時に設定された「割賦利用可能枠」の範囲内で利用するため、利用時の審査難易度に大きな差はありません。ただし、リボ残高が年収に対して過大になると割賦販売法に基づく信用情報機関(CIC等)の調査で「支払停止の抗弁」や枠の減額措置が取られるリスクが高まります。
Q2:リボ払いを完済したのに信用情報に傷がついていることはありますか?
A2:リボ払いを利用したこと自体で信用情報に傷(異動情報・ブラックリスト)がつくことはありません。期日通りに返済していれば正常な取引履歴(クレジットヒストリー)として記録されます。ただし、残高が多すぎる状態は住宅ローンや自動車ローンの審査において「借入債務」とみなされ、借入可能額を減額される直接的な原因になります。
Q3:楽天カードの「あとから分割」と「あとからリボ」はどちらを選ぶべきですか?
A3:一時的な支出を先延ばしにしたい場合であっても、完済時期が明確に定まる「あとから分割(可能であれば手数料無料の2回払い)」を強く推奨します。「あとからリボ」は毎月の引き落とし負担こそ小さく見えますが、手数料が雪だるま式に増えるリスクを孕んでいるため、原則として選択すべきではありません。
まとめ:今後の動向と失敗しないための判断基準
クレジットカードの支払いは、目先のキャッシュフローを平滑化してくれる便利なツールである一方、その構造を一歩見誤ると家計を根底から揺るがす刃となります。
分割払いは「回数を決めて短期間で確実に終わらせる道具」であり、リボ払いは「残高全体に高利息が課され続けるカード会社の超収益源」です。この冷徹な現実を把握していれば、どちらを選択すべきかは自ずと明らかになります。
賢明なカードライフを送るための絶対原則は、「原則として一括払い、突発的な出費には2回分割払い、リボ払いは設定すら近づけない」というシンプルな方針を貫くことです。自らの金融リテラシーをアップデートし、不要な金利手数料を一切排除した健全な家計防衛を今日から実践してください。 (出典: リボ 払い 分割払い 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。