銀行印と認印の違いとは?兼用の危険性と後悔しない見分け方を徹底解説
新生活のスタートや口座開設、日常的な書類手続きの現場で、引き出しから取り出した印鑑を前に「どれが何のハンコだったか分からない」「手元にある印鑑を適当に使っても大丈夫だろうか」と迷った経験はないでしょうか。デジタル行政やオンライン手続きの普及が進む2026年現在においても、個人の財産を守る最後の防壁として、金融機関における印鑑の重要性は揺らいでいません。
しかし、印鑑ごとの法的な位置づけやセキュリティリスクを正しく理解しないまま、日常のサイン代わりに使う認印と、大切な資産を預ける銀行印を同じ1本で済ませてしまうケースが後を絶ちません。安易な兼用がどのような経済的・法的な危機を招くのか、そして実印を含めた正しい見分け方と管理術について、金融現場の実態や法的知見を交えて徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:銀行印は金融機関に登録して口座資産を守るための「財産印」であり、日常的な意思確認に使う認印や、公証力を持ち不動産・自動車取引等に用いる実印とは、法的な効力と役割が根本から異なります。
- 要点2:銀行印と認印の兼用は、日常的な捺印や持ち歩きに伴う盗難・偽造・紛失時に口座資産が直ちに危険に晒されるため極めてハイリスクであり、サイズ・書体・刻印内容を分けて個別管理することが鉄則です。
- 要点3:登録印が判別できなくなった場合は通帳と本人確認書類を持参して金融機関窓口で照合可能であり、万が一の紛失時には即時の取引停止連絡と改印手続きを行うことで被害を防ぐことができます。
【根本的な役割】銀行印と認印の違いと知っておくべき法的な効力
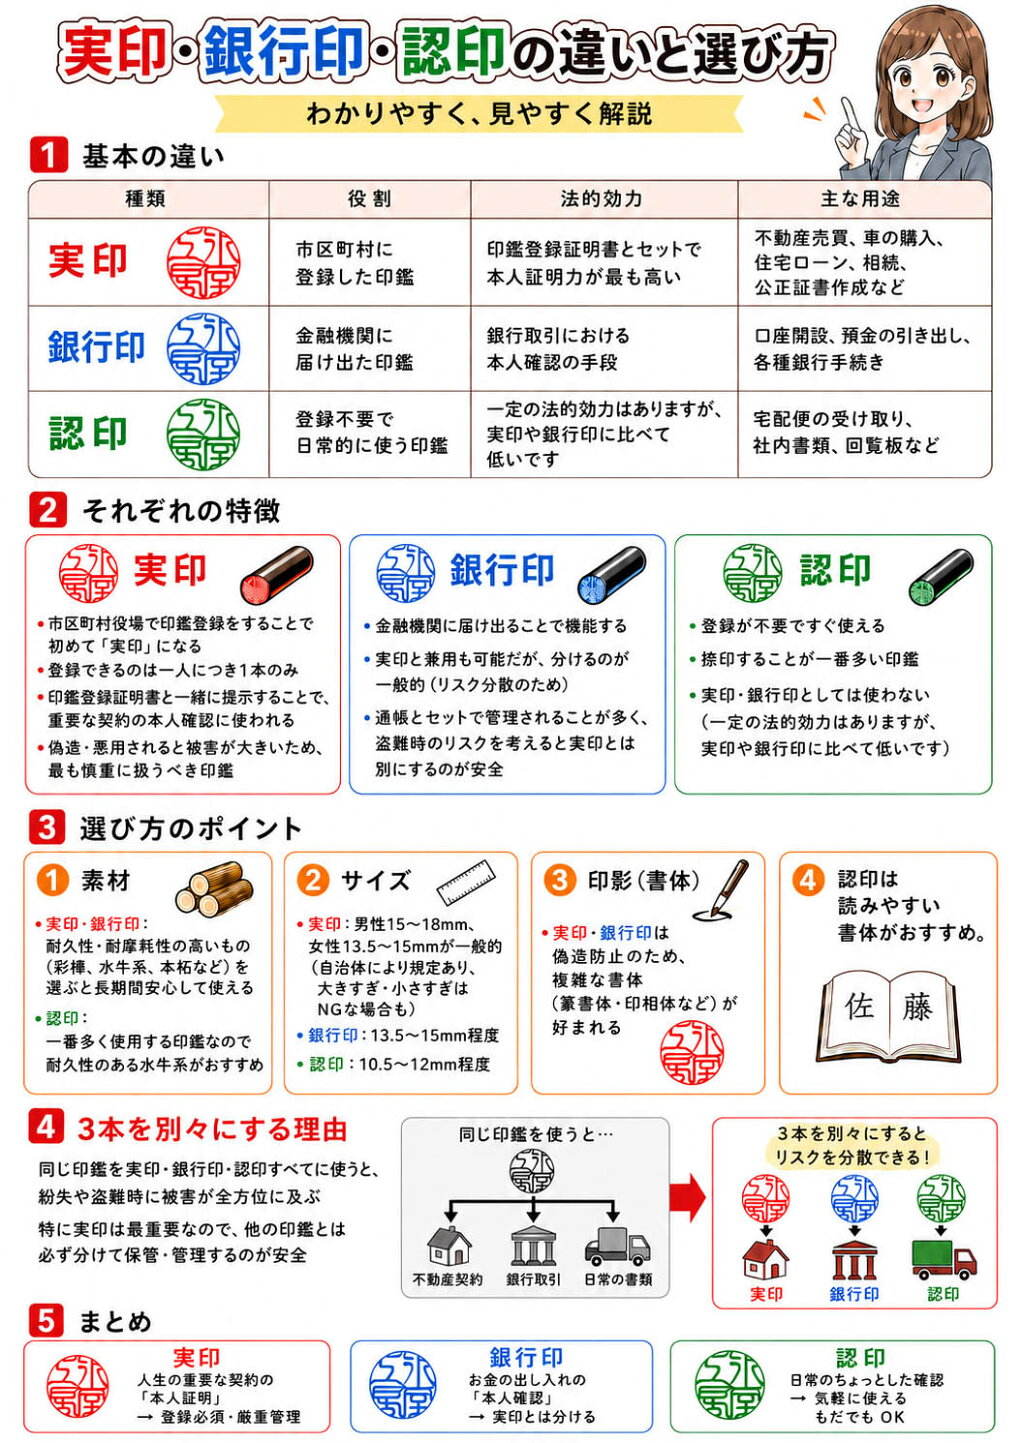
日本における印鑑文化は単なる慣習ではなく、民事訴訟法をはじめとする法規範や金融実務の厳格なルールに支えられています。まず押さえておきたいのが、印鑑の種類と使い分けまとめにおける基本的な序列と法的効力の違いです。
私たちが日常で扱う印鑑は、主に「実印」「銀行印」「認印」の3種類に大別されます。これらは印鑑という物体そのものに最初から身分が決まっているわけではなく、「どこにどのような目的で登録・使用しているか」によって法的な重みが決定されます。
認印とは、役所や銀行などに印影の届出をしていない、日常的な確認や承認のために用いる印鑑を指します。宅配便の受領印や社内回覧の確認印、一般的な役所への簡易な届出などに広く使われています。民事訴訟法第228条第4項には「私文書は、本人又はその代理人の署名又は押印があるときは、真正に成立したものと推定する」という二段の推定に関する規定が存在します。認印であっても、本人が押したと認められれば契約成立の強力な証拠となり得るため、法的に無価値なわけではありません。しかし、第三者が容易に入手できる量産品が多いため、本人が押印した事実の立証を巡って紛争に発展しやすい側面を持ちます。
これに対し、銀行印は文字通り銀行や信用金庫、証券会社などの金融機関に「口座開設時の印鑑規定」に基づき届け出た特定の印鑑です。その法的役割は、口座名義人本人の真正な出金依頼や口座振替の申し込みであることを金融機関が確認するための「資産認証鍵」です。預金規定に基づき、届出印と印影が合致していれば、金融機関は正当な権限者からの請求として払い戻しを行う免責条項が設けられていることが多く、銀行印が第三者の手に渡ることは預金残高を直接奪われるリスクに直結します。
さらに最上位に位置する実印は、住民票のある市区町村役場に印鑑登録を行い、印鑑登録証明書が発行できる印章です。実印登録の法的効力は絶大であり、不動産売買、遺産分割協議、多額の融資契約など、個人の権利義務を根本から左右する契約の真正性を国家レベルで公証します。認印が「日常の連絡網」、実印が「一生を左右する契約の城壁」だとすれば、銀行印は「個人の流動資産を保護する金庫の鍵」と言えます。
「同じ印鑑で代用しても大丈夫?」銀行印と認印の兼用リスクの真相
「何本もハンコを持つのは管理が面倒だから、認印をそのまま銀行の届出印にしている」という声は少なくありません。実際、金融機関の口座開設時に手持ちの認印を提出しても、規定サイズに収まっており印影が鮮明であれば手続き自体は受理されます。しかし、銀行印と認印の兼用リスクは、平時ではなく「トラブルが発生した瞬間」に牙を剥きます。
最大のリスクは、印鑑の露出頻度と紛失・盗難リスクの劇的な増大です。認印は、職場での書類承認、荷物の受け取り、町内会の書類など、他人の目に触れる機会や外部へ持ち出す機会が圧倒的に多い印鑑です。鞄に入れたまま外出先で紛失したり、オフィスのデスクに無造作に放置されたりすることも珍しくありません。もしその認印が銀行印を兼ねていた場合、印影が公の書類に残ることで偽造のハードルが極端に下がり、現物を紛失した際には直ちに全ての取引口座の利用停止を余儀なくされます。
もう一つの深刻な盲点は、家族間や同居人による不正引き出しです。警察庁の生活経済事案に関する統計や金融事故の判例を見ても、親族や身近な知人による預金の無断引き出しトラブルは後を絶ちません。リビングのペン立てや玄関の引き出しに置かれた認印が実は銀行届出印であった場合、通帳やキャッシュカードの保管場所を知る同居者によって、いとも簡単に窓口出金や預金担保貸付の申請が行われてしまうのです。
セキュリティの鉄則は「アクセスの分離」です。日常的に消費される低セキュリティの印鑑(認印)と、資産の流出を食い止める高セキュリティの印鑑(銀行印)を同一化させる行為は、家の玄関の鍵を道端にぶら下げて歩くような構造的欠陥を抱えていると知るべきです。
実印と銀行印と認印の見分け方|サイズ・書体・刻印名の徹底比較
自宅の引き出しから複数の印鑑が出てきた際、どれがどの役割を持つのか分からなくなってしまう原因は、外観の基準を理解していないことにあります。実印と銀行印と認印の見分け方は、「印面の直径サイズ」「彫刻されている名前」「採用されている書体」の3点を確認することで客観的に判断できます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 実印 | 自治体規定:8.0mm超〜25.0mm以内 男性:15.0mm〜18.0mm 女性:13.5mm〜15.0mm | 姓名(フルネーム)彫刻 書体:印相体(吉相体)・篆書体 | 最も大きく重厚。可読性が低く偽造防止性能が極めて高い。一生モノとして厳重保管が必須。 |
| 銀行印 | 金融機関規定:8.0mm〜25.0mm程度 男性:13.5mm〜15.0mm 女性:12.0mm〜13.5mm | 苗字の横彫り、または名のみ 書体:篆書体・吉相体 | 実印より一回り小さく、認印より大きい。横彫り(右から左)にすることで金運が流れない縁起担ぎの意味も。 |
| 認印 | 規定特になし(慣習的基準) 男女共通:10.5mm〜12.0mm | 苗字の縦彫り 書体:古印体・楷書体・隷書体 | 誰が見ても即座に読める可読性を優先。実印・銀行印とは明確にサイズ・書体で差別化すべき。 |
| 浸透印(シャチハタ等) | インク内蔵式ゴム印 9.0mm〜11.0mm | 苗字の縦彫り 書体:楷書体 | 実印・銀行印の登録は一切不可。印影の変形や同一印影の大量流通により、公式手続きでは使用不可。 |
印章業界には、銀行印のサイズ男女別規定とも言える確立された慣習があります。法的な絶対ルールではありませんが、男性用は13.5mm〜15.0mm、女性用は12.0mm〜13.5mmが推奨基準です。これは「実印 > 銀行印 > 認印」という序列を明確にし、視覚的に取り違えを防ぐための実用的な知恵から生まれたものです。
また、銀行印おすすめの書体として広く支持されているのが「篆書体(てんしょたい)」や「印相体(吉相体)」です。これらは漢字の原点に近い複雑な曲線や、枠と文字が接する独特の意匠を持つため、一般的な「楷書体」や「古印体」と比べて可読性が低く、第三者によるトレースや精密スキャンによる偽造を強力に防ぐ効果を発揮します。さらに銀行印特有の工夫として、苗字を「横彫り(右から左へ読む配置)」にする手法が定着しています。これには「お金が縦に上から下へ流れてしまわず、横にしっかりと留まる」という商売繁盛の願掛けとともに、縦彫りの認印と手元で瞬時に見分けるための機能的メリットがあります。

一般に知られていない盲点とネットの誤解|100均認印の危険性とシャチハタ不可の理由
ネット上の掲示板やSNSでは、「認印なんて100円ショップの安物で十分」「銀行口座も100均の印鑑で開設できたから何の問題もない」といった言説が散見されます。手続きの可否だけで言えば、朱肉を使う印鑑であれば100均の既製品であっても窓口で弾かれないことはあります。しかし、ここには専門家が警鐘を鳴らす構造的な落とし穴が存在します。
まず、認印シャチハタ不可の理由についてです。インク内蔵式の浸透印(一般にシャチハタと呼ばれるゴム製印)は、宅配の受け取り等には便利ですが、銀行届出印や公的契約の認印としては全面的に不可とされています。その理由は主に3つあります。第1に、印面が弾力性のあるゴムで作られているため、押す力の強さや角度によって印影が毎回数ミリ単位で歪み、金融機関の機械照合で一致しなくなること。第2に、インクの経年劣化によって印影が数年で退色・消失し、将来的な証拠能力を失うこと。第3に、工業製品として完全に同一の印影が何万本も量産されているため、個人の認証性が極めて乏しいことです。
そしてさらに深刻なのが、100均認印の危険性と真相です。100円ショップで販売されている印鑑は、コスト削減のために同一のデジタル金型を用いて大量射出成型されたプラスチック製品です。つまり、日本全国の100円ショップで、あなたと寸分違わぬ同一の印影を持つ印鑑が数十万本単位で店頭に並んでいることを意味します。これを銀行印にしてしまうと、悪意ある第三者が近隣店舗で同じ苗字の印鑑を買い揃えるだけで、あなたの預金口座から現金を払い戻す物理的ツールを手に入れてしまうリスクがあります。過去の不正出金事件でも、同一金型の安価な印鑑が悪用された事例が司法記録に刻まれています。日常のメモ書き程度ならまだしも、資産管理の要である口座開設において、大量生産の既製認印を用いるのは極めて無防備な行為です。
【実態検証】利用者の生の声と現場目線で見えたトラブルのリアル
金融機関の窓口や行政書士の現場取材を行うと、印鑑をめぐるトラブルの多くは「悪意ある犯罪」よりも「自分自身の管理ミスと取り違え」から始まっていることが浮き彫りになります。SNSや相談窓口には、連日のように以下のような悲鳴が寄せられています。
「住宅ローンの繰り上げ返済窓口で、手持ちの印鑑を3本押したが全て相違で出直す羽目になった」
「亡くなった親の預金を解約しようとしたが、どれが銀行届出印か分からず、相続手続きが数カ月遅延した」
「引っ越しに伴い印鑑を整理していたら、普段使っていた認印が実はメインバンクの銀行印だったことが判明した」
特に多いのが、銀行届出印の確認方法に関する混乱です。かつて昭和から平成初期の時代は、銀行通帳の見返し部分に届出印の印影が直接押された「副印鑑(ふくいんかん)」が貼られていました。しかし、通帳の盗難時に印影を偽造される事件が多発したため、2000年代以降、全国の金融機関で副印鑑は完全に廃止されました。そのため現在では、通帳を見ても印影を確認することは一切できません。
もし手持ちの印鑑の中からどれを登録したか分からなくなった場合、自宅で印影を透かして推測することは不可能です。確認するための唯一の正規ルートは、該当口座の通帳、キャッシュカード、本人確認書類(マイナンバーカードや運転免許証)、そして登録した可能性のある印鑑をすべて持参し、金融機関の窓口で「印鑑照合」を依頼することです。窓口では、行員が保管されているデジタルの印鑑票と持ち込まれた印鑑の印影を拡大鏡やスキャナーで照合してくれます。
もし全ての印鑑が相違していたり、完全に紛失してしまったりした場合は、銀行印紛失時の改印手続きを行う必要があります。この手続きを放置すると、将来的な定期預金の解約や高額出金、住所変更、口座振替の新規設定など、通帳と印鑑を要する一切の重要取引がストップします。紛失に気づいた時点ですぐにコールセンターへ連絡して口座の支払停止措置を取り、新しく作成した印鑑を持参して改印届を提出することが、資産防衛の鉄則です。

【プロの結論】財産を守る境界線と失敗しない人の判断基準
印鑑の使い分けは、単なる文房具の分類ではありません。社会学や行動経済学の観点から見れば、それは「個人の責任領域と資産の境界線(バウンダリー)」をどのように設定しているかという意識の表れです。長年家族関係のトラブルや遺産分割協議を取材してきた現場記者の視点から言えば、印鑑の管理がルーズな家庭ほど、親子の共依存や親族間の金銭トラブルが深刻化しやすい傾向にあります。「家族だから認印も銀行印も共用でいい」という甘い認識が、高齢化社会における認知症発症後の預金凍結トラブルや、無断での使い込み問題の温床となっているのです。
2026年のスマートな暮らしにおいて、印鑑をどのように管理すべきか、明確な判断基準を提示します。
【今すぐ印鑑を分けるべき人・兼用を見直すべき人の条件】
- 1つの印鑑で複数の銀行口座、郵便局、役所の届出をすべて済ませている人
- 銀行に登録した印鑑を、普段の宅配受領や会社の回覧書類に日常的に使っている人
- 100円ショップや文具店の回転什器で買った既製品の印鑑で口座を開設した記憶がある人
- 家族全員の印鑑が玄関やリビングの同一の引き出しに無造作に放り込まれている世帯
【正しく資産を守るためのスマートな管理基準】
- 実印:フルネーム彫刻、15.0mm以上、印相体。耐火金庫や厳重な鍵付き保管庫へ。
- 銀行印:苗字の横彫りまたは名のみ、12.0mm〜13.5mm(女性)/13.5mm〜15.0mm(男性)、篆書体。通帳とは物理的に別の場所へ保管。
- 認印:苗字の縦彫り、10.5mm〜12.0mm、古印体。日常のデスク周りで管理。
デジタル認証が主流となった今だからこそ、物理的な印鑑を必要とする局面は「人生の重要局面」に研ぎ澄まされています。1本の印鑑に数千円〜1万円程度の投資を行い、適切な書体とサイズで銀行印を新調することは、あなたが生涯をかけて築く資産を守るための最も安価で確実な保険となります。
【銀行 印 認印 違い】に関するよくある質問(FAQ)
Q1:銀行印にシャチハタ(浸透印)が使えないのは本当ですか?
A1:事実です。ほぼ全ての銀行・信用金庫・ゆうちょ銀行において、口座開設時の印鑑規定により浸透印(ゴム印)の登録は明文で禁止されています。ゴム素材は押す圧力で印影が毎回変化し機械照合ができないことや、インクの経年劣化、同一印影の大量流通によるセキュリティ上の重大な欠陥があるためです。
Q2:どの印鑑を銀行に届け出たか忘れてしまいました。自宅で確認する方法はありますか?
A2:自宅で自力確認する方法はありません。現在発行されている通帳には、防犯上の理由から印影(副印鑑)が一切記載されていないためです。心当たりのある印鑑、該当口座の通帳またはキャッシュカード、運転免許証などの本人確認書類を持参し、金融機関の窓口で「印鑑照合」を依頼してください。
Q3:銀行印はフルネームや下の名前だけでも口座を作れますか?
A3:原則として作成可能です。特に女性の場合、将来の結婚や離婚に伴う改姓で銀行印の変更手続きが発生するのを防ぐため、あらかじめ「下の名前のみ」を横彫りにして登録する手法が広く推奨されています。ただし、一部の金融機関では規定が異なる場合があるため、事前に利用予定の銀行へ確認すると確実です。
Q4:認印として使っている100均の印鑑を銀行印にしてしまっています。今すぐ変更すべきですか?
A4:直ちに変更(改印手続き)することを強く推奨します。同一の印影が全国に無数に流通しているため、偽造や第三者による不正引き出しのリスクが極めて高くなります。印章店で固有の印影を持つ印鑑を新調し、通帳・本人確認書類・旧印鑑を持参して速やかに金融機関窓口で改印届を提出してください。
まとめ:資産と権利を守るために今すぐ印鑑の使い分けを見直そう
認印と銀行印の違いは、単なる呼び名の相違ではなく、「日常の意思表示」と「財産の防衛」という全く異なる役割と責任の境界線そのものです。「とりあえず手元にあるから」と兼用を続けることは、重大なセキュリティホールを放置していることと同義です。
デジタル社会が進展する2026年だからこそ、アナログな認証手段としての印鑑には、より一層の正確性と厳格な管理が求められます。自分の大切な資産を守り、将来の手続きで立ち往生しないためにも、手元の印鑑が正しい役割分担になっているか、今すぐ点検してみることを強くお勧めします。 (出典: 銀行 印 認印 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。