実はレシートが最強?領収書との違いと2026年税務の新常識
「会社の経費で落とすなら、必ず手書きの領収書をもらいなさい」――かつて日本のビジネスシーンで金科玉条のごとく語り継がれてきたこの教えは、現在の税務実務において完全に崩壊しています。レジ前で店員の手を止め、「宛名は上様で、但し書きはお品代で」と手書き領収書を切ってもらう行為そのものが、企業や個人事業主にとって致命的な税務リスクを招く引き金になりかねないのが実態です。
ペーパーレス化や適格請求書等保存方式(インボイス制度)の完全定着に伴い、国税当局がチェックする視点は「紙の形式」から「取引の真実性」へと完全にシフトしました。2026年現在の税務ルールにおいて、なぜ手書き領収書よりもレジから出力されるレシートの方が圧倒的に有利とされるのか、その構造的理由と実務上の鉄則を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税法上の証拠能力は「品目ごとの明細」「取引日時」が機械的に印字されたレシートの方が手書き領収書より遥かに高い。
- 要点2:インボイス制度下では「お品代」「上様」などの曖昧な記載は仕入税額控除の否認リスクを直撃する。
- 要点3:5万円以上の手書き領収書に生じる「収入印紙の貼付義務」や改ざん疑念を回避するためにも、レシート保存が最も合理的な企業防衛策となる。
【衝撃の真実】「領収書ください」は逆効果?税法上レシートが有利とされる決定的な理由
多くのビジネスパーソンが「領収書=公的な証明書」「レシート=簡易的な買い物の控え」と誤解しています。しかし、税法上の効力において優劣を決める最大の基準は、書類のタイトルではなく「取引実態がどれだけ克明に記録されているか」という証拠能力の違いにあります。
所得税法や法人税法において、事業上の経費として認められるためには「誰に、いつ、いくら支払い、何を購入したのか」を客観的に証明しなければなりません。一般的な手書き領収書の場合、金額欄に「¥33,000-」、但し書きに「お品代として」と書かれているだけで、具体的に何を買ったのかが一切分かりません。これでは、私的なブランド品や日用品を購入して会社経費に付け替えたとしても、書類上は見分けがつかないため、税務当局から架空経費や私的流用を疑われる典型的な対象となってしまいます。
一方、POSレジから発行されるレシートには、購入店舗名や発行日時はもちろんのこと、「A4コピー用紙 500枚」「プログラミング解説書籍」「取引先向け手土産菓子」といった個別の品目名、単価、数量、適用税率が改ざん不能な形で印字されます。税務調査官が最も重視するのは「その支出が本当に事業活動に必要なものだったのか」という因果関係です。品目明細が丸見えであるレシートこそが、税務署に対して一切のやましさがないことを証明する最強の武器になります。これが、税務実務においてどちらが有利か理由を問われた際に、税理士や国税関係者が口を揃えて「レシートを残すべき」と断言する背景です。
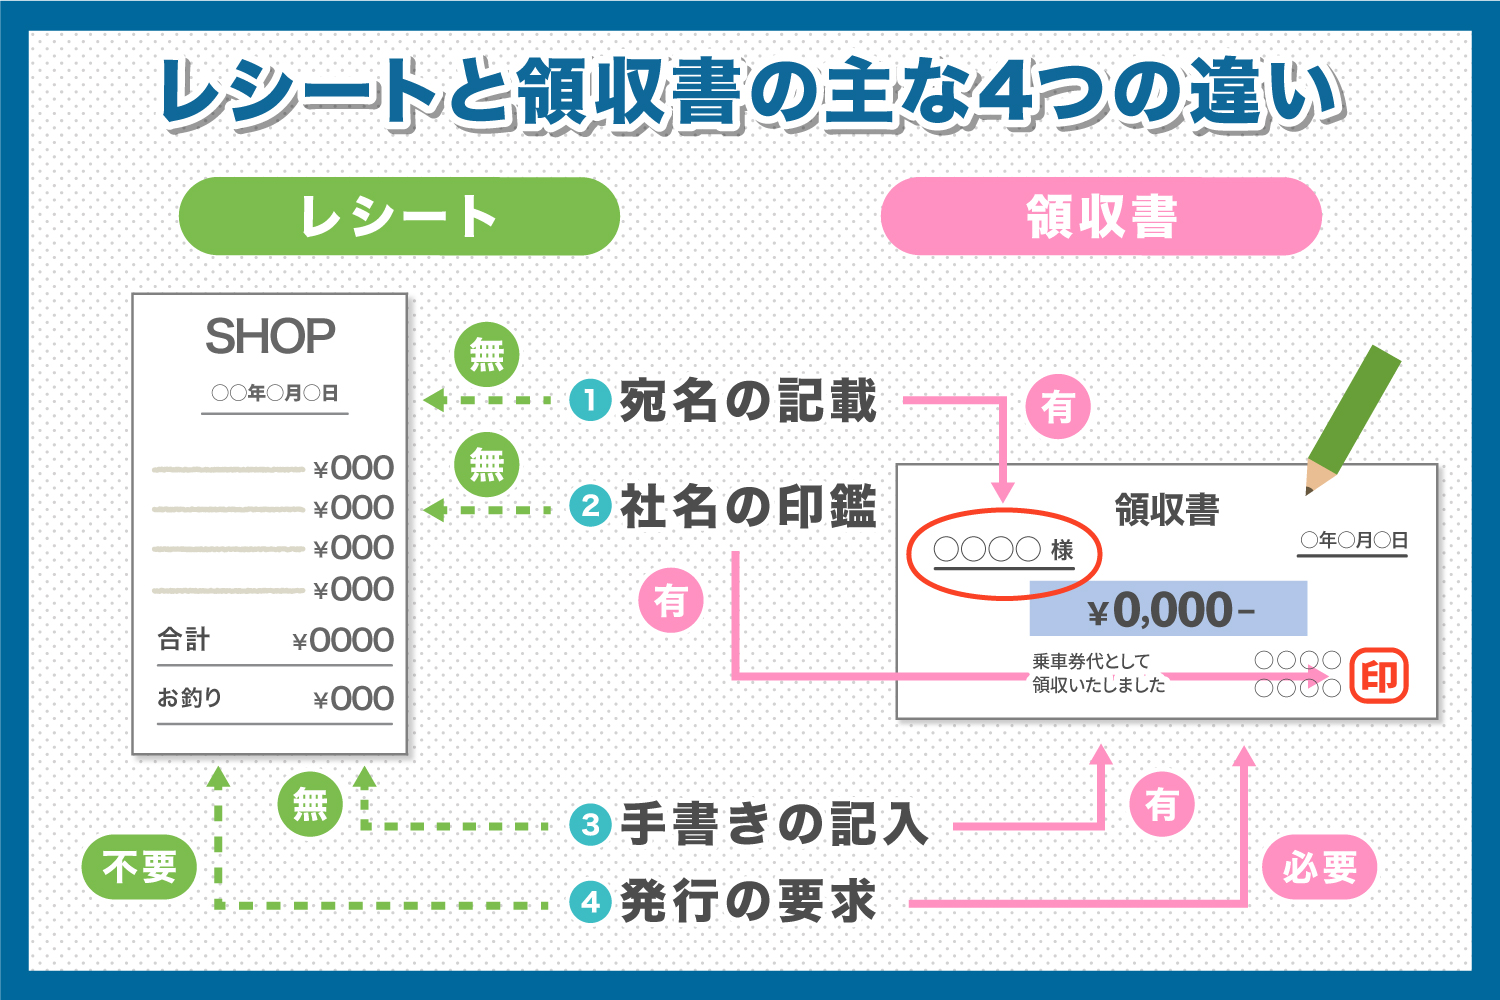
【徹底比較】レシートと領収書の違い一覧|税務効力とインボイス要件の全貌
日常の会計処理や確定申告において、どちらを保管すべきか迷った際の判断基準を以下の表にまとめました。2026年現在の法的要件と照らし合わせると、手書き領収書をあえて選ぶメリットが極めて限定的であることが明確に浮き彫りになります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 税務調査での証拠能力 | 品目・数量・単価・時間が完全印字されるレシートが圧倒的に優位 | 「手書き領収書=正式」という昭和の思い込みが依然残る | 税務調査官への心証は「詳細明細付きレシート」が極めてクリーン。 |
| 宛名の有無 | 小売・飲食・タクシー等は簡易インボイス(宛名なしレシート)で100%有効 | 「上様」や空欄の手書き領収書が横行 | 「上様」の手書きより、宛名なしでも明細があるレシートの方が法的に強固。 |
| 収入印紙の貼付義務 | 紙の手書き領収書は売上代金5万円以上で200円〜の印紙税が発生 | 貼付漏れは印紙税法違反(過怠税として額面の3倍徴収) | クレジットカード決済の明記があれば印紙不要。レシートなら自動判別可能。 |
| インボイス対応 | 登録番号(T+13桁)、税率別消費税額・対価の額が必須 | レジ側で完全自動化され不備がほぼゼロ | 手書き領収書は店側の登録番号記入ミスや税率内訳漏れが多発し危険。 |
【実態検証】経理現場と税務調査のリアル|SNSや企業から噴き出す手書き領収書のトラブル
企業の経理部や税理士法人の現場からは、手書き領収書にまつわる怨嗟の声が日常的に聞かれます。知恵袋やSNSなどのコミュニティを検証すると、「営業がもらってきた『お品代』の領収書を突き返したら逆ギレされた」「宛名が『上様』になっているため社内規定で経費精算を受け付けられない」といったトラブルが後を絶ちません。
ある中堅商社の経理部長は、社内報のインタビューで次のように語っています。
「社員は『領収書=フォーマルで丁寧なもの』と信じ込んでいますが、経理から見れば手書き領収書ほど確認コストがかかる厄介物はありません。品目が分からないため、わざわざ本人を呼び出して『この3万円は何に使ったのか』と詰問しなければならない。レシートをそのまま提出してくれれば、5秒で承認できるのです」
さらに深刻なのが税務調査での扱いです。国税調査官は、調査先の企業に入るとまず「手書き領収書」の束を重点的に抜き取ります。過去の脱税・所得隠しの手口として、白紙の領収書を飲食店や文房具店から譲り受けて金額を水増ししたり、経営者の個人的な私物を「お品代」で隠蔽したりする不正が繰り返されてきた歴史があるためです。調査官にとって、手書き領収書は「疑ってください」と言わんばかりの格好の調査ターゲットとなります。逆に、1円単位まで購入品名が機械印字されたレシートが整然とスキャン保存されている企業に対しては、心証が極めて良く、調査自体がスムーズに終わる傾向が顕著に見られます。
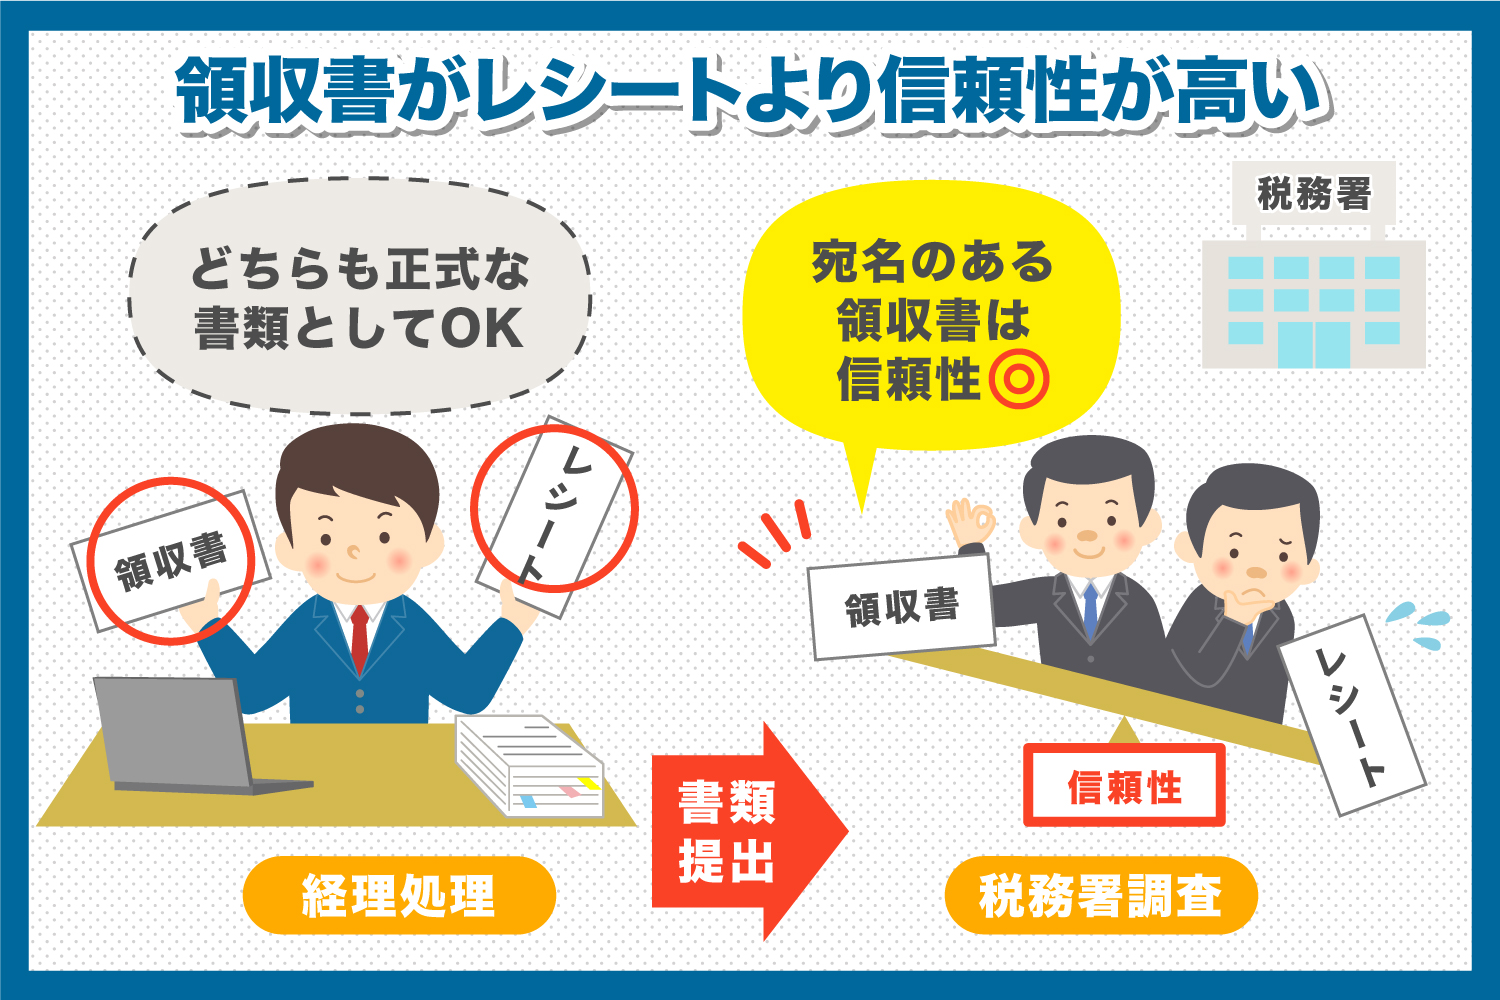
一般に知られていない盲点とネットの誤解|インボイス制度と2026年最新ルール
ネット上のQ&Aサイトやブログでは、未だに「宛名のないレシートは経費として一切認められない」という誤った情報が散見されます。しかし、これは制度の趣旨を完全に履き違えた盲点です。
消費税法における適格請求書(インボイス)の規定では、不特定多数の顧客に対して商品・サービスを提供する業種(小売業、飲食店、タクシー、駐車場、写真業など)に限って、「適格簡易請求書(簡易インボイス)」の発行が法的に認められています。この簡易インボイスにおいては、宛名の有無は要件とされておらず、書類の受領者(自社の社名)が記載されていなくても、仕入税額控除の適用を受けることが可能です。つまり、コンビニで文具を買ったり、ファミレスで打ち合わせをしたり、移動でタクシーを利用した際、宛名のないレシートを受け取ることは税法上100%合法であり、何の後ろめたさもありません。
むしろ注意すべきは、2026年最新ルールにおける経過措置の段階的変化です。インボイス未登録の免税事業者からの仕入れに対する税額控除の経過措置(80%控除)は順次見直しが進んでおり、記載要件の厳格化は一段と加速しています。手書きの領収書に「登録番号」がゴム印等で押されていなかったり、税率ごとの区分(10%対象・8%対象)が手作業で抜けていたりした場合、経理側でその領収書は「適格請求書」として扱えず、会社側が消費税分を余計に負担する事態に直結します。機械的に必要な法定要件がすべて印字されるPOSレシートを利用する方が、人為的ミスを物理的に排除できるのです。
経理処理の注意点と但し書き・宛名の書き方|税務リスクをゼロにする実務テクニック
日々の取引において、税務調査を完璧に乗り切るための経理処理の注意点を整理しておきましょう。特に重要なのが、書類の保管方法と余白の活用です。
まず、手書き領収書を受け取らざるを得ない場面(冠婚葬祭の慶弔費、一部の個人経営店など)における但し書きの書き方です。決して「お品代」で済ませてはいけません。店側に依頼して「〇〇研修用書籍代」「取引先〇社との会食代」など、具体的な使途を記載してもらう必要があります。もし店側の都合で「お品代」としか書けないと言われた場合は、受領後すぐに領収書の裏面や余白に、自筆で「同席者の社名・氏名」「打ち合わせ内容」をボールペンで追記する習慣をつけてください。税務調査では、この補足メモが事実を証明する強力な補助証拠として機能します。
また、レシートを活用する際の実務テクニックとして「感熱紙対策」が挙げられます。感熱紙レシートは熱や光、油分に弱く、数年放置すると印字が消えてしまう欠点があります。これに対しては、電子帳簿保存法のスキャナ保存要件に沿って、スマートフォンで受領後速やかに撮影し、クラウド型の会計ソフトにアップロードしておく運用が最も効果的です。タイムスタンプが付与されたデジタルデータとして保存しておけば、紙の原本が万が一色褪せても税務上の有効性は完全に担保されます。

【プロの結論】「形式主義バイアス」を捨てよ|企業防衛のための判断基準
日本企業に根強く残る「領収書信仰」の正体は、実質的な価値よりも外見的な体裁を重んじる、昭和的な「形式主義バイアス」に他なりません。ハンコが押され、達筆な文字で書かれた手書き領収書に安心感を覚える心理は、もはやデジタル監査が主導する現代の税務環境では純粋な経営リスクでしかありません。
組織としての企業防衛、および個人事業主としての資産防衛を徹底するために、以下の判断基準を社内ルールおよび個人の行動指針として策定することを強く推奨します。
【レシート保存を徹底すべきケース(推奨)】
・コンビニ、文具店、家電量販店等での消耗品・備品購入
・カフェやレストランでの打ち合わせ・少人数の飲食代
・タクシーや高速道路料金などの交通費精算
・出張時のビジネスホテル宿泊費(自動精算機発行の明細書)
※判断基準:品名・日時・登録番号が機械印字されているなら、レシート一択です。
【慎重に手書き領収書を検討すべき例外ケース(限定的)】
・高額な接待交際費で、会社規定上「相手先企業名を含めた正式な宛名」の保管が義務付けられている場合
・レジ設備のない個人事業主(お寺へのお布施、一部の伝統工芸品購入など)からの支払い
・慶弔見舞金や香典など、そもそも相手側から領収書が出ない出金(この場合は出金伝票で対応)
※注意点:手書き領収書をもらう場合でも、必ず「品目ごとの納品書やレシート明細」をホチキスで裏留めしてセットで保管するのが鉄則です。
【レシート 領収 書 違い】に関するよくある質問(FAQ)
Q1:レシートの感熱紙は文字が消えてしまうと聞きましたが、税務調査でペナルティを受けませんか?
A1:文字が完全に読めなくなった場合、証拠能力が失われ経費を否認されるリスクがあります。直射日光や高温多湿を避けてファイリングするか、電子帳簿保存法に対応した会計アプリ等で受領後すぐにスマホ撮影し、クラウドへ保存・データ化しておくことが最善の防衛策です。
Q2:宛名が「上様」になっている手書き領収書は、確定申告で経費として認められますか?
A2:税法上、直ちに無効となるわけではありませんが、証拠能力は著しく低くなります。税務調査官から「誰が支払ったのか客観的に特定できない」と指摘される可能性が高いため、宛名は略さず自身の屋号や正式な会社名を記載してもらうか、宛名不要の簡易インボイス(レシート)を活用してください。
Q3:コンビニや店舗で「レシートと手書き領収書の両方」をもらうのは問題ありますか?
A3:両方を発行してもらうこと自体は違法ではありませんが、店舗側は二重発行を防ぐためにレシートを回収するか、「領収書発行済み」のスタンプを押すのが一般的です。万が一両方を手元に残し、二重に経費精算や税務申告を行った場合は「架空経費の計上」として重加算税や刑事罰の対象となるため絶対に行ってはなりません。
まとめ:今後の動向と失敗しないための判断基準
「領収書をもらっておけば安心」という時代は完全に終わりました。2026年現在の税務環境において、事業者とビジネスパーソンに求められているのは、虚飾のない取引明細の可視化です。
レシートは単なる買い物の控えではなく、誰の手も加わっていない純粋な取引の真実を語る公的証明書です。無駄な手書き領収書の発行でレジ待ちの時間を費やすのをやめ、詳細な品目明細が刻まれたレシートをスマートに受け取り、デジタルに管理する――これこそが、税務調査を恐れることなく事業に集中するための最も確実な防衛策と言えます。 (出典: レシート 領収 書 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。