平均年収が高すぎる謎を解明!2026年給料の中央値と手取りの現実
ニュースや経済特集で「日本の平均年収は約460万円」という報道を目にするたび、首をかしげたくなる人は少なくないはずです。物価高が家計を直撃し、日々の生活防衛に追われる肌感覚からすれば、「そんなにもらっている実感などまったくない」「一部の勝ち組だけの話ではないか」と強い違和感を抱くのは極めて自然な反応といえます。
その違和感の背後には、統計が内包する大きな盲点、すなわち「平均値」と「中央値」の致命的な乖離が隠されています。本稿では、国税庁の最新統計や厚生労働省、金融広報中央委員会の調査データを徹底分析し、20代から50代までのリアルな手取り額、世帯年収、さらには貯蓄額の実態までを白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国税庁の最新データが示す平均年収は約460万円だが、より実態に近い「中央値」は約400万円前後と、60万円前後の強烈なギャップが存在する。
- 要点2:超富裕層や役員クラスの高額給与が全体の平均値を不当に吊り上げており、一般労働者の約6割以上が平均年収未満の水準にとどまっている。
- 要点3:額面年収だけでなく社会保険料や税金の控除後の「手取り額」と「貯蓄中央値」を直視し、世間の架空平均に惑わされないマネー防衛が不可欠である。
【国税庁データ検証】「平均年収は高すぎる」と感じる違和感の正体
「平均年収」という言葉がニュースで踊るたび、現場のビジネスパーソンからはため息が漏れます。国税庁が発表した最新の民間給与実態統計調査によると、日本の給与所得者(約5,078万人)の平均給与は約460万円(男性約569万円、女性約316万円)です。しかし、職場の同僚を見渡しても、SNS上の声に耳を傾けても、その金額に納得感を持つ人は決して多くありません。
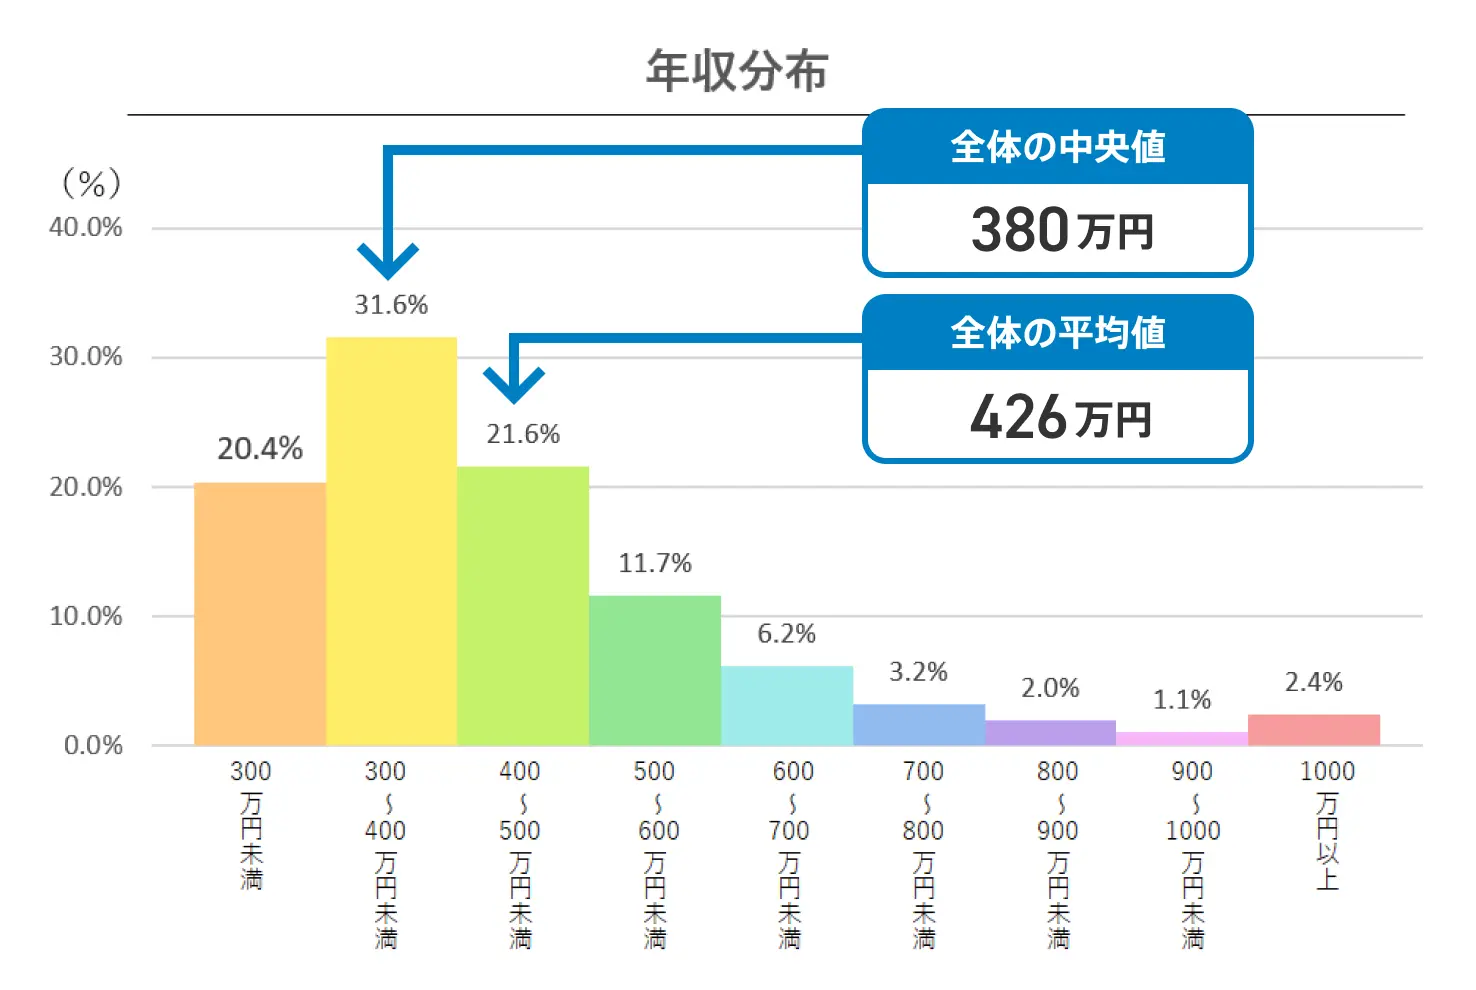
この「高すぎる」と感じる現象の根本的な理由は、平均年収と中央値の違いにあります。平均値(算術平均)は、全対象者の給与を合算し、人数で単純に割った数値です。そのため、年収数千万円から数億円を稼ぎ出すごく一部の経営者層、メガIT企業や総合商社、金融業界のトッププレイヤーといった高所得層が数値を一気に引き上げてしまいます。
これに対し、データを低い順から高い順へと一列に並べた際、ちょうど真ん中に位置する数値を指すのが「中央値」です。給与所得者全体の中央値は約380万〜400万円前後に位置しており、平均値とはおよそ60万〜80万円もの開きがあります。実に全体の約6割以上の労働者が平均年収に達していないのが冷徹な事実です。「平均年収が高すぎる」と感じるのは被害妄想ではなく、統計の歪みがもたらした当然の錯覚なのです。

【2026年最新給料相場】年代別中央値一覧とリアルな手取り額の全貌
給与の実情を正しく掴むには、年齢ごとの分布を把握しなければなりません。20代から50代における年代別中央値一覧と、額面から社会保険料・税金が差し引かれた後のリアルな手取り額を整理しました。
| 項目(年代・区分) | 詳細・数値データ(額面 / 手取り) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 20代前半 | 中央値:約250万円 年間手取り:約200万円(月額約16万円) | 平均年収:約270万円前後 | 新卒・第二新卒層。20代平均年収手取りは生活費の捻出で手一杯になりやすい危険水域。 |
| 20代後半 | 中央値:約350万円 年間手取り:約280万円(月額約22万円) | 平均年収:約390万円前後 | 業務習熟に伴い昇給するが、単身生活における貯蓄余力は個人の支出管理に大きく依存。 |
| 30代全般 | 中央値:約400万〜420万円 年間手取り:約320万〜340万円(月額約26万円) | 平均年収:約450万〜480万円前後 | 30代中央値年収は世帯形成期と重なり、住宅ローンや育児費用によって体感的な窮屈さが増す。 |
| 40代全般 | 中央値:約450万〜480万円 年間手取り:約360万〜380万円(月額約30万円) | 平均年収:約520万円前後 | 役職就任組と非就任組で二極化。40代給与格差の真相が最も顕著に現れる分岐点。 |
| 正社員 vs 非正規 | 正社員手取り:約400万円〜 非正規手取り:約160万〜180万円 | 正社員平均:約530万円 非正規平均:約200万円 | 正社員と非正規の手取り比較では約2倍以上の開き。賞与と昇給制度の有無が格差を固定化。 |
さらに注目すべきは男女別年収中央値です。男性の中央値が約440万〜460万円であるのに対し、女性の中央値は約300万円前後に留まっています。女性の非正規雇用比率の高さや、出産・育児に伴うキャリアの中断、管理職登用比率の停滞が色濃く反映されており、ジェンダー間の構造的な賃金差は依然として解消されていません。
【実態検証】利用者の生の声と現場目線で見えた「貯蓄ゼロ」のリアル
統計データ上の数字と、市井の人々が抱える生活感の間にはどれほどの深淵が広がっているのでしょうか。大手ネット掲示板や知恵袋、SNSの投稿を丹念に追うと、数字の背後にある赤裸々な肉声が浮かび上がってきます。
「手取り22万円。家賃8万円、光熱費2万円、食費4万円、通信費や奨学金返済を払えば手元に残るのは3万円未満。これでどうやって将来に備えろというのか」(都内在住・27歳男性・IT企業)
「額面年収500万円と聞けば聞こえはいいが、税金と社会保険料で100万円以上引かれ、家族3人の生活費と教育費で毎月マイナス寸前。ボーナスでなんとか補填している自転車操業状態だ」(地方都市在住・41歳男性・メーカー勤務)
こうした叫びを裏付けるのが、金融広報中央委員会(知るぽると)による資産調査データです。公表データによれば、単身世帯における貯蓄額中央値はわずか100万円前後であり、単身者の約3割超が「金融資産非保有(貯蓄ゼロ)」と回答しています。二人以上世帯であっても中央値は約350万〜400万円に留まります。
厚生労働省の調査が示す世帯年収中央値は約540万円前後ですが、これは共働き世帯を合算した数値です。一見すると十分な金額に見える世帯年収であっても、物価高と重税感が重なる現代において、潤沢な資産形成を実現できている家庭はごく一握りに過ぎません。

拡大する格差の構造的要因|なぜ「平均年収が高い理由」に納得できないのか
なぜここまで実態とかけ離れた平均値が成立し、格差が是正されないのか。その背景には、日本の労働市場が抱える3つの構造的な要因が存在します。
第1に、高収益産業と衰退産業の利益率の乖離です。外資系テック企業、総合商社、大手製薬企業では30代前半で年収1,000万円を突破する層が珍しくありません。これらのエリート層が数値を力強く押し上げる一方で、介護、保育、小売、飲食といったエッセンシャルワーカーの賃金上昇率は遅々として進んでいません。この二層化が、平均年収が高い理由の主犯格です。
第2に、40代における「役職定年」とキャリアの分水嶺です。かつての日本型雇用であれば、40代・50代は年功序列で賃金が右肩上がりに伸びていました。しかし現在では、40代半ばから管理職に登用され年収800万〜1,000万円に達する層と、役職に就けず昇給がストップする層、さらには非正規雇用から抜け出せない氷河期世代層へと明確に分断されています。40代の給料格差は、生涯賃金や老後資金の格差へと直結する決定的な分岐点となっています。
第3に、正社員と非正規雇用の絶対的な断絶です。非正規雇用者の平均給与は約200万円、中央値は180万円前後に過ぎません。同一労働同一賃金の法制化が進められたものの、賞与、退職金、各種手当の支給基準には依然として見えない壁が存在し、手取り額の格差を固定化させる要因となっています。
一般に知られていない盲点とネットの誤解|額面給与と手取りの残酷な開き
給料に関する議論で最も見落とされがちな盲点、それが「額面給与」と「可処分所得(手取り)」の乖離です。ネット上では「年収600万円あれば余裕の暮らしができる」といった言説が散見されますが、これは税・社会保険料の負担増を考慮していない浅薄な誤解です。
現代の給与明細を確認すれば一目瞭然ですが、健康保険料、厚生年金保険料、雇用保険料、所得税、住民税の負担は年々重みを増しています。いわゆる「国民負担率」は40%台後半に達しており、俗に「五公五民」と揶揄されるほどの天引きが実行されています。
例えば、額面年収が500万円の場合、実際の手取りは約390万円前後まで目減りします。これが額面年収700万円になると、累進課税と社会保険料の上限引き上げが響き、手取りは約520万円前後(約180万円が控除)となります。年収が上がるにつれて「税金を取られるばかりで手元に残らない」という閉塞感が強まるのは、この可処分所得の伸び率鈍化が原因です。
【プロの結論】経済格差社会を生き抜く「向いている人・慎重になるべき人」の判断基準
社会心理学において提唱される「相対的剥奪感」という概念があります。他者や世間の「平均」という架空の物差しと自分を比較することで、実際には生活が破綻していなくとも強烈な劣等感や惨めさを覚えてしまう心理的トラップです。数字の罠に踊らされず、自律した生活を確立するためには、冷静な自己分析と客観的な判断基準が必要です。
現状を打破できる「向いている人」の条件
- 市場価値と可処分所得に直結する行動ができる人:会社の看板ではなく、個人のポータブルスキル(IT・営業・財務等)を磨き、転職や社内昇進で中央値を能動的に飛び越える覚悟がある層。
- 見栄の消費を遮断できる人:SNSで流れてくる他人の贅沢な暮らしを無視し、自分自身の生活防衛資金と投資(新NISAやiDeCo)に資金を優先配分できる高い心理的バウンダリーを持つ層。
- 共働きによる「世帯年収」の最大化を図れる人:一人の高年収に頼るより、夫婦それぞれが正社員として中央値付近を稼ぎ、税負担を分散させながら効率的に世帯手取りを底上げできる層。
安易な行動に「慎重になるべき人」の条件
- 「平均」に追いつくことだけを目的にリスキーな転職をする人:労働環境や福利厚生の質を無視し、提示された額面年収の高さだけで飛びついた結果、激務や成果給の未達で心身を疲弊させてしまう層。
- 額面年収を基準に住宅ローンを組む人:「年収倍率7倍まで借りられる」という金融機関のセールストークを鵜呑みにし、将来の手取り減少や金利上昇リスクを計算外に置いている層。
- 生活水準の固定化ができない人:給与が少し上がると車や住まいのグレードを上げ、貯蓄中央値ゼロの罠から一生抜け出せなくなる層。
【平均年収と中央値】に関するよくある質問(FAQ)
Q1:年収の中央値と平均年収、自分の立ち位置を正しく把握するにはどちらを見るべきですか?
A1:一般の生活水準や同世代のリアルな相場感を測る物差しとしては、間違いなく「中央値」を見るべきです。平均年収はごく一部の億万長者や大手役員が数値を大幅に引き上げているため、一般労働者の実感からは大きく乖離します。中央値こそが、上からも下からも数えてちょうど真ん中に位置する「普通のサラリーマンの給料」を示しています。
Q2:手取り額が思ったより伸びない最大の原因は何ですか?
A2:主因は社会保険料(厚生年金・健康保険・介護保険)の断続的な引き上げと、各種控除の縮小です。額面給与が2%〜3%程度ベースアップしたとしても、社会保険料の料率引き上げや所得税の増額分が相殺してしまい、給与明細の手取り額がほぼ変わらない現象が起きています。
Q3:年代別の中央値に届いていない場合、まず何から手をつけるべきですか?
A3:まずは固定費の削減による「支出の最適化」を徹底し、浮いた資金で数ヶ月分の生活防衛資金を確保してください。その上で、現職での昇給見込みをシビアに見極め、業界自体の給与水準が高い業界(通信・IT・金融など)への転職や、副業による収入源の複線化を検討するのが現実的かつ確実な打開策です。
まとめ:数字のトリックを見破り、自分基準の資産設計を築く
「日本の平均年収は約460万円」というフレーズは、あくまで全体の総和を頭数で割った無機質な計算結果に過ぎません。その影には、手取り20万円前後で必死にやりくりする20代・30代の現場感覚や、役職定年と非正規雇用の拡大に直面する40代・50代の厳しい現実が存在します。
メディアが流す平均値に一喜一憂し、無用な焦燥感や劣等感を抱く必要はどこにもありません。重要なのは、統計の背後にある「中央値」と「手取り額」という冷徹な数字を直視し、自分の身の丈に合った収支バランスを保つことです。他人の芝生の青さに惑わされず、着実な生活防衛とスキルアップを進めることこそが、格差社会を平穏に生き抜くための最良の処方箋となります。 (出典: 平均 年収 中央 値(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。