源泉徴収票の見方を完全図解!手取りとの差と重要4項目【2026最新】
毎年12月から翌年1月にかけて手元に届く源泉徴収票を見て、「支払金額には500万円とあるのに、なぜ通帳の手取り額は400万円弱しかないのか?」と違和感を覚えた経験はないでしょうか。あるいは、無数に並ぶ細かな数字と専門用語に圧倒され、内容を理解しないままスマートフォンのフォルダやデスクの引き出しに眠らせている方も少なくありません。
源泉徴収票は単なる「年収の控え」ではなく、1年間に納めた税金の精算結果を証明する公的書類であり、転職、住宅ローン審査、確定申告において極めて大きな役割を持ちます。給与明細と源泉徴収票の数字が一致しないカラクリを解き明かし、手取り額を守るために最低限把握しておくべき確認ポイントを余すところなく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:源泉徴収票で確認すべき核心は「支払金額」「給与所得控除後の金額」「所得控除の額の合計額」「源泉徴収税額」の4ブロックに集約される。
- 要点2:支払金額(額面)と手取りの差はおよそ2割〜2.5割であり、社会保険料や各種控除を差し引いた「課税所得」から所得税が計算されている。
- 要点3:2019年以降の法改正で確定申告時の原本提出は不要となったが、転職時の年末調整精算や税制改正に伴う控除漏れの防止には正確な照合が欠かせない。
【徹底解剖】源泉徴収票で確認すべき重要4項目のカラクリと手取りとの決定的な差
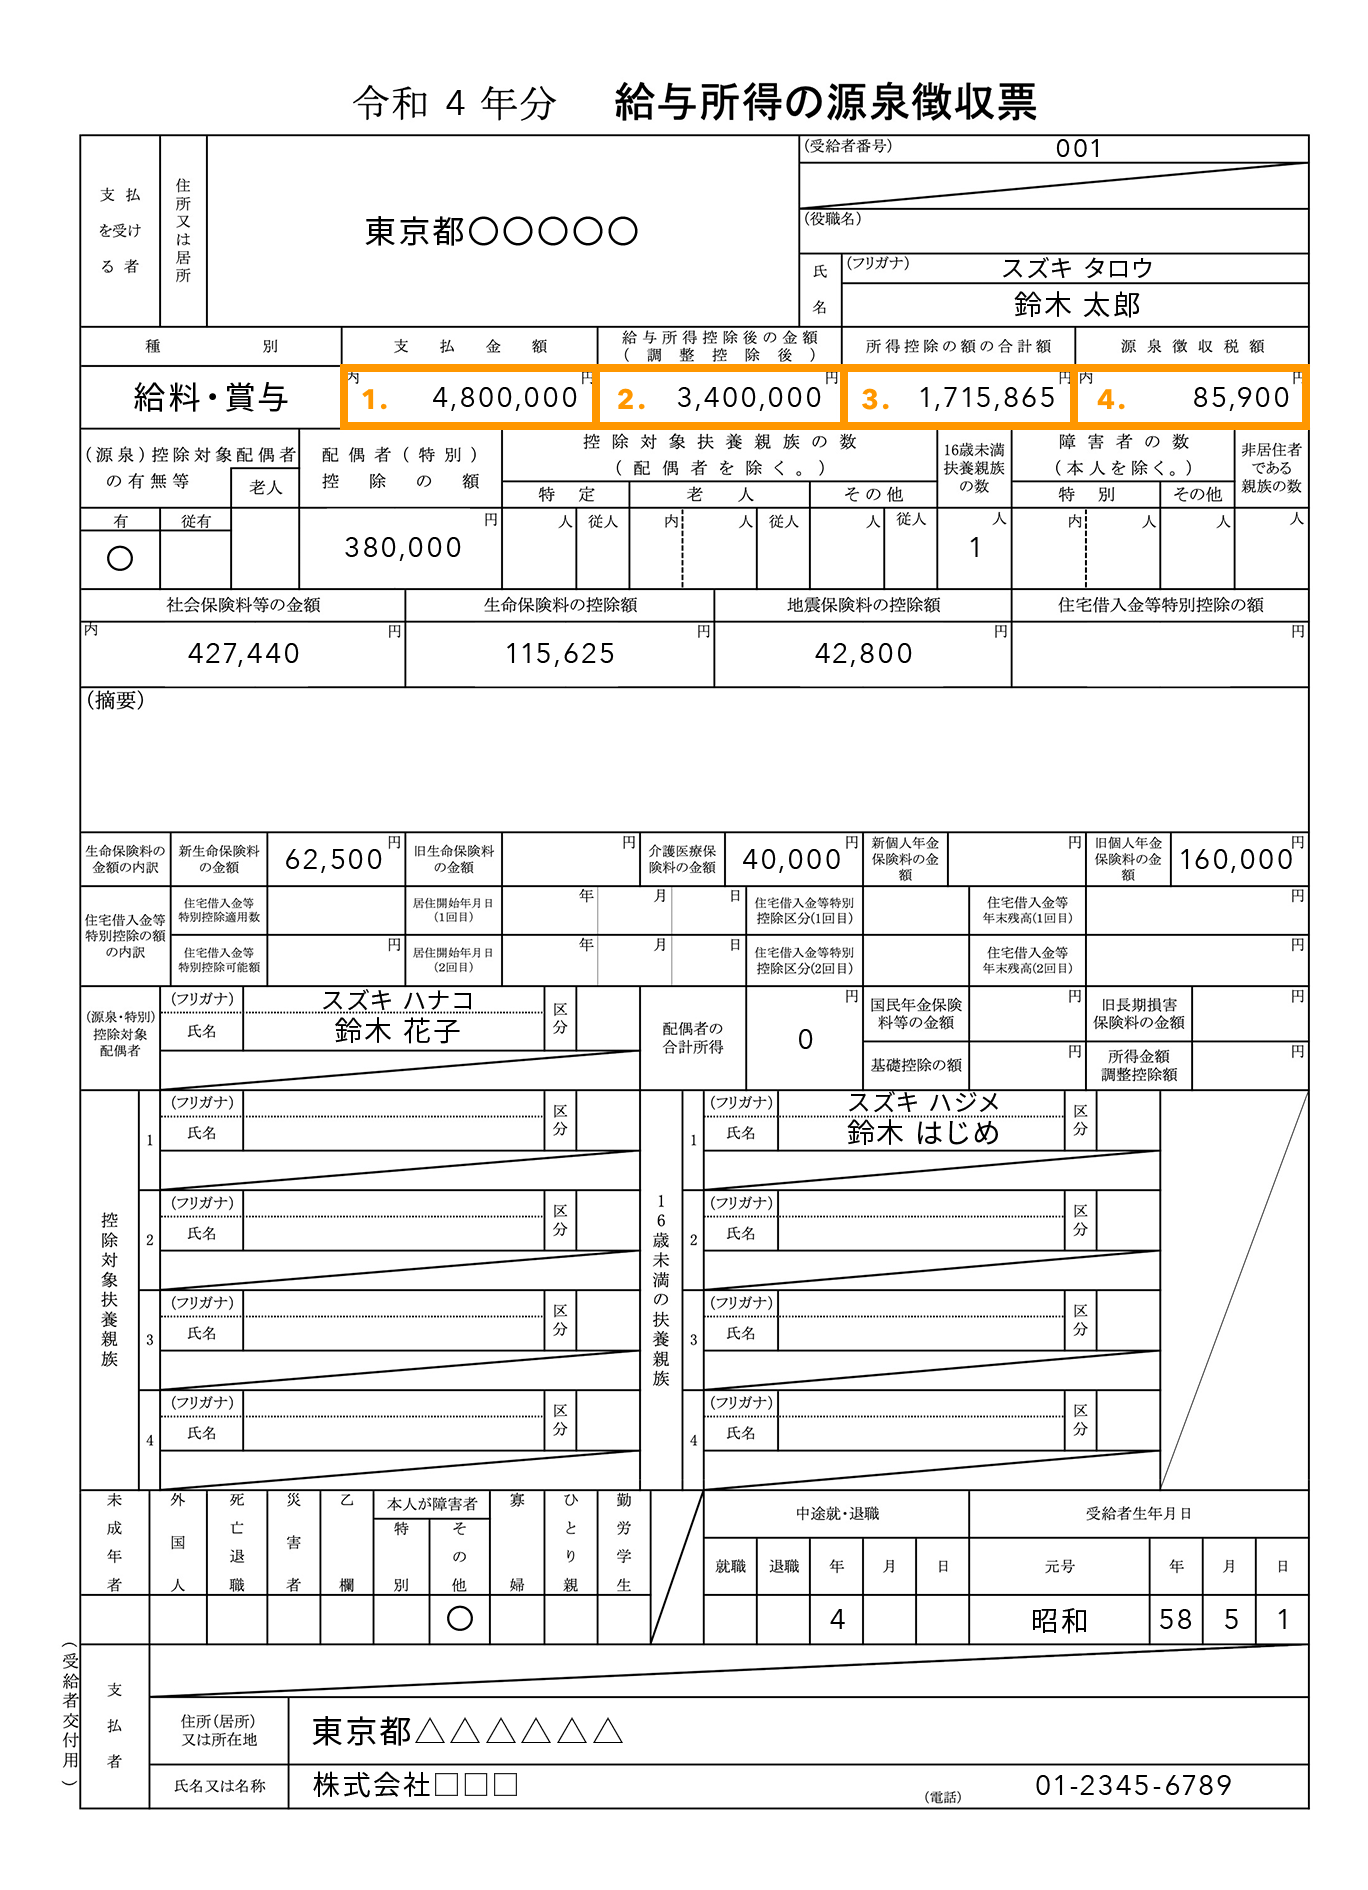
源泉徴収票を広げたとき、まず視線を落とすべきなのは上段に並ぶ4つの大きな数字枠です。この4枠のつながりさえ押さえれば、書類の8割以上を理解したと言っても過言ではありません。
給与所得者の多くが疑問を抱く源泉徴収票 支払金額と手取りの差は、この枠に記載された金額が段階的に削ぎ落とされるプロセスによって生じています。最も左に位置する「支払金額」は、基本給だけでなく残業代、各種手当、ボーナスを含めた1年間の総支給額、いわゆる「額面年収」を表します。非課税枠内の交通費・通勤手当はここに含まれません。
続いて左から2番目の「給与所得控除後の金額」は、自営業者でいう「必要経費」を会社員にも一律で認めるために設定された給与所得控除を、支払金額から差し引いた残額です。スーツ代やスキルアップ費用などの実費を個別に証明する代わりに、国の定めた計算式によって機械的に控除されます。
3番目の「所得控除の額の合計額 内訳」には、各家庭の生活事情に配慮して税負担を和らげる各種控除の合計値が記されます。配偶者控除や扶養控除、生命保険料控除、地震保険料控除に加え、給与から天引きされた健康保険料や年金保険料をまとめた「源泉徴収票 社会保険料等の金額」もこの中に全額組み込まれています。
そして右端の「源泉徴収税額」こそが、最終的に国へ納めた所得税および復興特別所得税の年間合計額です。この源泉徴収税額 計算方法は非常に明快で、「給与所得控除後の金額」から「所得控除の額の合計額」を差し引いて「課税所得」を割り出し、そこに超過累進税率(5%〜45%)を乗じた後、基準所得税額に102.1%を掛けて算出します。手取り額は、最初の支払金額からこの源泉徴収税額と社会保険料、さらに後述する住民税を引いた残りになるため、年収500万円の場合で約380万〜400万円前後に落ち着くというわけです。

【実態検証】利用者の生の声と現場目線で見えたリアル|なぜ住民税の記載がないのか?
SNSや知恵袋などのコミュニティでは、年末年始になると「源泉徴収票を見ても住民税の項目がどこにも見当たらない」「会社が住民税を申告し忘れているのではないか」といった不安の声が毎年数多く投稿されています。税理士事務所や企業の給与計算担当者の証言によると、この問い合わせは12月から1月にかけての定番案件となっています。
源泉徴収票 住民税 記載がない理由は至ってシンプルです。源泉徴収票は管轄が国税庁(税務署)である「所得税」のための精算書類であり、地方税である「住民税」を管理する市区町村の管轄外だからです。住民税は、会社から各自治体へ提出される「給与支払報告書」を基に自治体側が税額を計算し、翌年5月から6月にかけて「給与所得等に係る市民税・県民税 特別徴収税額の決定通知書」として会社経由で交付されます。制度の主管が国と自治体で完全に分離している点を見落とすと、脱税やミスを疑う不要なパニックに陥りかねません。
また、混同されがちな年末調整 源泉徴収票 違いについても整理しておく必要があります。年末調整とは、毎月の給料から概算で天引きされていた所得税の過不足を12月に再計算し、払いすぎた分を還付(または不足分を追加徴収)する「業務プロセス・計算行為」を指します。これに対して源泉徴収票は、その年末調整の最終結果を印字して従業員に渡す「結果通知書・受領証」です。プロセスとその証憑という関係性を理解すると、書類の位置づけが極めて明確になります。
【数値比較】主要項目の相場と控除シミュレーション
年収モデル別の金額内訳と、源泉徴収票に記載される主要数値の目安を整理しました。自身の源泉徴収票と照らし合わせる際の客観的ベンチマークとして活用できます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 支払金額(額面) | 年収500万円(単身世帯モデル) | 国税庁「民間給与実態統計」平均約458万円 | 非課税交通費を除く年間の総収入額。基本給・賞与・手当のすべてを含む |
| 給与所得控除後の金額 | 356万円(控除額144万円) | 収入金額に応じた法定算出式(850万円超は上限195万円) | 会社員の概算経費。年収が上がるほど控除の伸びは緩やかになる仕組み |
| 源泉徴収票 社会保険料等の金額 | 約72万5,000円(給与の約14.5%) | 健康保険・厚生年金・雇用保険の合計(標準報酬月額連動) | 全額が所得控除の対象。天引き額は年々微増傾向にあり手取り圧迫の主因 |
| 所得控除の額の合計額 | 約120万5,000円(基礎48万+社保等) | 扶養親族の有無、生命保険料控除等で大きく変動 | ここが大きいほど課税所得が減るため、節税申告の漏れがないか要確認 |
| 源泉徴収税額(所得税) | 約14万円(復興特別所得税含む) | 年収500万円単身の場合、実効税率は約2.8〜3.0%前後 | 1年間の所得税の確定値。ここから住宅ローン控除などが直接引かれる場合あり |
一般に知られていない盲点とネットの誤解|確定申告と転職の現場
源泉徴収票を巡っては、インターネットやSNS上に古い税制情報が放置されており、不要な手続きに奔走する事例が後を絶ちません。代表的な2つの誤解と、交付時期・再発行の実務を押さえておきましょう。
第一の誤解は、「確定申告の際、源泉徴収票の原本を税務署に提出しなければならない」という思い込みです。行政手続きの簡素化を定めた税制改正に伴い、2019年4月1日以降に提出する確定申告書については確定申告 源泉徴収票 提出不要となりました。e-Taxによる電子申告はもちろん、書面提出であっても原本添付は求められません。ただし、確定申告書作成時には支払金額や控除額の数値を正確に入力する必要があるため、手元での確認と5年間の自宅保管義務は依然として残ります。
第二の誤解は、「転職先に源泉徴収票を出すのは、前職の給与額を査定に悪用するためだ」という邪推です。人事実務における転職 源泉徴収票 提出理由は、所得税法第190条に基づく年末調整の義務を果たすためです。年内に別の会社へ移籍した場合、新しい転職先は「前職で支払われた給与」と「自社で支給した給与」を合算して1年分の年末調整を行わなければなりません。前職の源泉徴収票が提出されないと転職先での年末調整が不可能になり、労働者自身が年明けに自力で確定申告を行う羽目になります。
なお、源泉徴収票 いつもらえる 時期については、在職中の場合は12月の給与明細配布時か遅くとも1月中旬までに交付されます。年の途中で退職した場合は、所得税法に基づき「退職日以後1か月以内」の交付が企業側に義務付けられています。紛失してしまった場合でも、源泉徴収票 再発行 手続きは勤務先の人事・総務部に申請すれば即座に再発行が可能です。仮に退職済みの会社が倒産・解散している場合には、破産管財人に問い合わせるか、最寄りの税務署で「源泉徴収票不交付の届出」を提出することで行政指導を促す救済措置が用意されています。
【2026年最新 控除改正 詳細まとめ】知っておくべき税制の変化と今後の影響
給与所得者を取り巻く税制環境は目まぐるしく変化しており、源泉徴収票の記載内容にもその足跡が明確に刻まれています。2026年最新 控除改正 詳細まとめとして注視すべきは、定額減税後の記載ルールと扶養控除・社会保険の再編です。
2024年に実施された所得税3万円・住民税1万円の「定額減税」では、源泉徴収票の摘要欄に「源泉徴収時限度額(減税対象額)」や「控除済額」が詳細に印字され、現場に大きな混乱を招きました。その特例措置を経た現在、源泉徴収票の摘要欄は、住宅ローン控除の適用要件や寡婦・ひとり親控除の判定、扶養親族の異動状況を客観的に監視する役割をより強めています。
さらに注目すべきは、児童手当の高校生年代までの給付拡大に伴う「16歳〜18歳の一般扶養控除」の見直し議論や、大学生年代に当たる「特定扶養親族(19歳〜22歳)」の控除基準の厳格化・調整です。少子化対策の財源確保や「年収の壁」対策として、基礎控除や給与所得控除の枠組み自体を再構築する議論が財務省・与党税制調査会で活発化しています。「会社が自動で計算してくれるから問題ない」と放置していると、控除対象から外れた親族の記載ミスによって、数年後に税務署から追徴課税と過少申告加算税を通知されるリスクがあります。

【プロの結論】源泉徴収票を精査すべき人・慎重になるべき人の判断基準
源泉徴収票を受け取った際、全員が一律で確定申告をする必要はありません。労力と費用対効果を勘案した明確な選別基準を持つことが合理的です。
源泉徴収票をもとに確定申告・見直しを徹底すべき人
- 副業・兼業収入の所得が年間20万円を超えている人:申告を怠ると無申告加算税の対象となります。
- 1年間の医療費実質負担額が10万円(総所得200万円未満は所得の5%)を超えた人:医療費控除により税金の還付を受けられます。
- 「ふるさと納税」を6自治体以上に行いワンストップ特例が使えない人、または申請書を出し忘れた人:申告しないと寄附金控除が完全に失効します。
- 住宅ローンを組んで1年目の人:初年度のみ確定申告が必須であり、源泉徴収票の提出数値と登記簿・残高証明を紐付ける必要があります(2年目以降は年末調整で処理可能)。
- 年の途中で退職し、その後再就職せずに年を越した人:年末調整を受けていないため、払いすぎた税金が還付される確率が極めて高くなります。
そのまま保管するだけで問題のない人
- 単一の会社からのみ給与を受け取り、副業収入がなく、年末調整書類を不備なく提出した人。
- ふるさと納税を5自治体以内で抑え、ワンストップ特例申請書の受領確認がすべて完了している人。
日本の給与所得者が長年甘んじてきた「源泉徴収と年末調整」というシステムは、世界的に見ても極めて特異です。個人が確定申告の手間をかけずに済む高い利便性を誇る一方で、「税金の痛みを実感させずに確実に徴税する」という国家の都合が巧妙に組み込まれています。会社任せの受動的な姿勢は、知らず知らずのうちに自身の手取りを削り取られる構造的リスクを孕んでいます。1年に一度交付される源泉徴収票の各項目を精査することは、自分自身の資産と生活を防衛するための健全な第一歩です。
【源泉徴収票の見方】に関するよくある質問(FAQ)
Q1:源泉徴収票の「支払金額」と、12カ月分の給与明細の「総支給額」の合計が合わないのはなぜですか?
A1:給与明細の総支給額に含まれている「非課税通勤手当(電車代やガソリン代など、月15万円までの非課税枠)」が、源泉徴収票の「支払金額」からは除外されているためです。課税対象となる支給額のみが合算されているため、一般的には「給与明細の総支給額合計 > 源泉徴収票の支払金額」となります。
Q2:源泉徴収税額の欄に「0」と書かれているのですが、ミスでしょうか?
A2:ミスではありません。支払金額から給与所得控除や所得控除(社会保険料控除、扶養控除、基礎控除など)を差し引いた結果、課税所得が0円以下になった場合、所得税は一切発生せず「0」と印字されます。また、住宅ローン控除などの税額控除額が本来の所得税額を上回った場合にも、所得税が全額相殺されて0円になることがあります。
Q3:退職した会社から源泉徴収票が送られてきません。どうすればよいですか?
A3:退職後1か月を過ぎても届かない場合は、まず前職の人事・給与担当部署へ連絡し、発行を催促してください。もし嫌がらせや倒産などで発行に応じない場合は、所轄の税務署へ行き「源泉徴収票不交付の届出書」を提出します。税務署から元雇用主に対して行政指導が入り、速やかに交付されるケースがほとんどです。
まとめ:今後の動向と失敗しないための判断基準
源泉徴収票は、あなたの1年間の労働の対価と、国や自治体へ拠出した負担額を克明に物語る重要書類です。「支払金額」「給与所得控除後の金額」「所得控除の額の合計額」「源泉徴収税額」という基本4項目の関係性を理解するだけで、不可解に見えた手取り額のブレや天引きの妥当性が明瞭に把握できるようになります。
税制改正や社会保険料の改定が相次ぐこれからの時代において、公的証明書に書かれた数字を読み解く力は、家計を守るための不可欠なスキルです。手元に届いた源泉徴収票をただ引き出しにしまうのではなく、控除の漏れがないか、転職先への引き継ぎが必要かを確認し、賢明な資産防衛に繋げてください。 (出典: 源泉 徴収 票 見方(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。