収入金額と所得金額の違いとは?源泉徴収票の正しい見方と税の落とし穴
年末調整の書類を受け取ったときや確定申告書を作成する際、多くの人が「収入金額」と「所得金額」の欄を見て筆を止めます。「どちらも入ってきたお金のことではないのか」「手取り額と何が違うのか」といった疑問を抱えたまま、感覚で数字を記入してしまうケースは後を絶ちません。しかし、この2つの概念を曖昧にしたまま手続きを進めると、本来受けられるはずの税制上の控除を逃したり、後から追徴課税を受けたりする実質的な金銭的損失に直面します。
特に税制改革や「年収の壁」のあり方が激しく議論される2026年現在、配偶者控除や住民税非課税世帯の判定基準などを正しく把握するためには、両者の根本的な差異を正確に理解しておくことが不可欠です。本稿では、給与所得控除の仕組みから源泉徴収票の読み解き方、手取り額の計算手順まで、実務に直結する知識を網羅して紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入金額」は入ってきたお金の総額(額面)であり、「所得金額」はそこから必要経費や給与所得控除を差し引いた純粋な儲けを指す。
- 要点2:源泉徴収票の「支払金額」が収入金額、「給与所得控除後の金額」が所得金額に対応しており、年末調整や確定申告で書き間違えると控除否認の引き金になる。
- 要点3:配偶者控除の判定や住民税非課税世帯の適否はすべて「所得」を基準に計算されるため、手取り額や収入額面と混同しない厳密な管理が求められる。
【基本概念】収入と所得の違いをわかりやすく解説|額面・手取り・経費の相関図
税務や社会保険の仕組みを理解する上で、最も基本となる骨格が「収入金額」と「所得金額」の境界線です。日常会話では同義語のように使われる両者ですが、税法上は明確に区別されています。
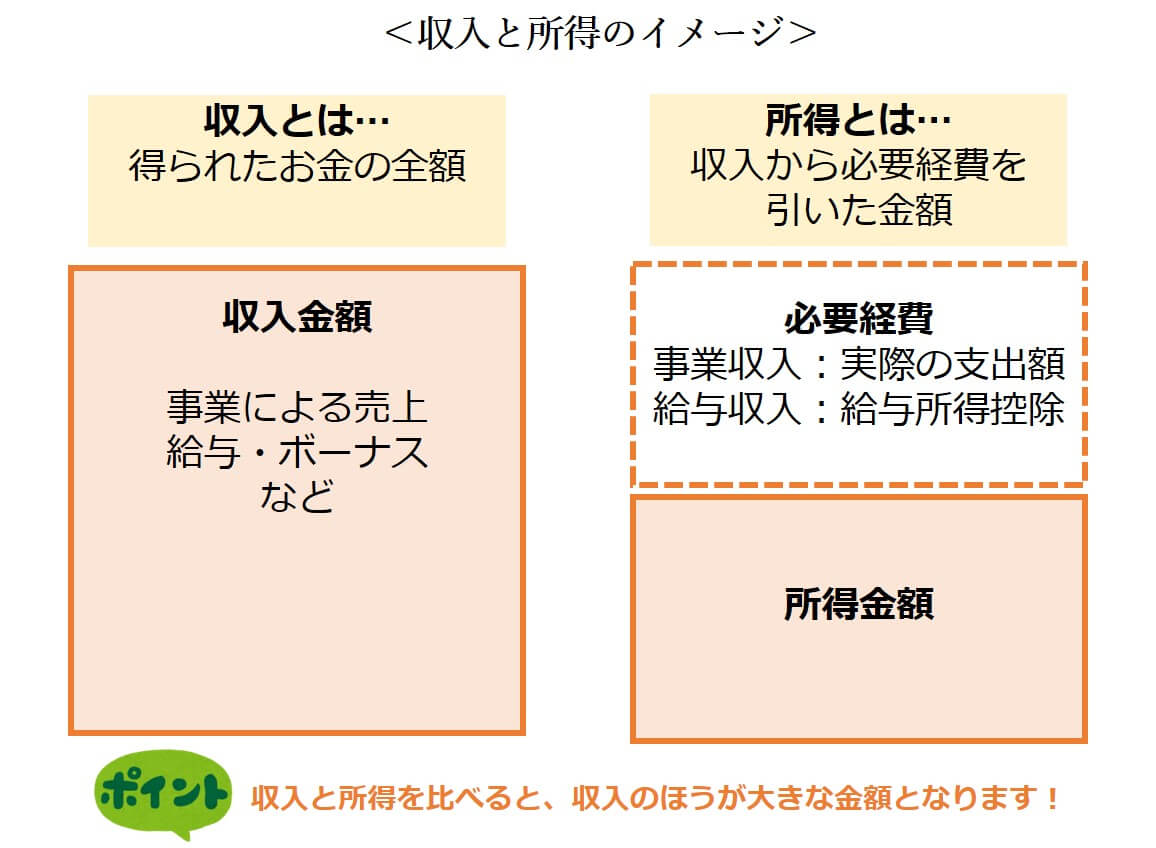
「収入金額」とは、一定期間内に手元に入ってきた対価の総額、いわゆる「額面年収」や「総売上」を指します。会社員であれば基本給、残業代、各種手当、ボーナスを合算した金額であり、まだ税金や社会保険料が天引きされる前の状態です。
一方の「所得金額」とは、収入金額から業務上必要とされた支出を差し引いた「手元に残る実質的な利益(儲け)」を意味します。計算式で表すと以下の関係が成り立ちます。
【収入金額 − 必要経費(または給与所得控除)= 所得金額】
個人事業主における売上と所得の違いをイメージすると構造が明快になります。フリーランスが年間に1,000万円の売上(収入金額)を上げても、PC購入費や事務所家賃、外注費などの経費が300万円かかっていれば、所得金額は700万円です。税金はこの700万円に対して課されます。
ここで多くの人が混乱するのが「手取り額と額面年収の違い」です。手取り額とは、収入から税金(所得税・住民税)や社会保険料(健康保険・厚生年金・雇用保険)が実際に差し引かれ、銀行口座に振り込まれる現金の総額を指します。つまり「所得金額=手取り額」ではありません。所得金額はあくまで税金を計算するための基準値(中間指標)であり、手元に残る現金そのものを表す数字ではない点に注意が必要です。

【書類でチェック】源泉徴収票の「支払金額」と「給与所得控除後の金額」の見分け方
会社員や公務員の手元に毎年12月〜1月頃に届く源泉徴収票には、この収入と所得の関係がそのまま印字されています。用紙の上段に並ぶ専門用語は一見難解ですが、どの欄が何を意味しているかを把握すれば構造は明快です。
最も左側に記載されている「支払金額」こそが、その年の「収入金額(額面給与)」です。中途採用時の年収交渉や住宅ローンの審査などで「年収」を尋ねられた際は、原則としてこの支払金額の数値を申告します。
その右隣にある「給与所得控除後の金額」が、税法上の「給与所得金額」に該当します。会社員には個人事業主のような領収書を使った経費精算が原則として認められていないため、スーツ代や書籍代などの実費支出に代わるものとして、国が定めた概算控除である給与所得控除の計算方法が機械的に適用されます。
国税庁の規定によると、給与所得控除額は収入金額に応じて以下のように段階的に算出されます。
- 収入162.5万円以下:一律55万円控除
- 収入162.5万円超〜180万円以下:収入金額 × 40% − 10万円
- 収入180万円超〜360万円以下:収入金額 × 30% + 8万円
- 収入360万円超〜660万円以下:収入金額 × 20% + 44万円
- 収入660万円超〜850万円以下:収入金額 × 10% + 110万円
- 収入850万円超:上限195万円(一律控除)
例えば、支払金額(給与年収)が500万円の会社員の場合、【500万円 × 20% + 44万円 = 144万円】が給与所得控除額となります。これを支払金額から差し引いた【500万円 − 144万円 = 356万円】が、源泉徴収票の「給与所得控除後の金額」の欄に刻まれる所得金額です。
春先の確定申告における収入金額等と所得金額の書き方でも、この区分がそのまま反映されます。確定申告書第一表の左上にある「収入金額等」の給与欄には支払金額を、「所得金額等」の給与欄には給与所得控除後の金額を転記する設計になっており、この2行を誤認して記入すると税額の算定根拠が完全に崩れてしまいます。
【データ比較】収入金額・所得金額・課税所得・手取り額の決定的な違い一覧
税金の計算プロセスを俯瞰すると、お金は「収入金額」から始まり、「所得金額」「課税所得金額」を経て、最終的な「手取り額」へと段階的に絞り込まれていきます。課税所得の計算方法を含めた全体像を比較データで整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 収入金額(額面) | 総支給額(基本給+残業代+諸手当+賞与の総計) | 民間平均給与:約458万円(国税庁民間給与実態統計調べ) | すべての計算の出発点。源泉徴収票の「支払金額」と完全一致する数値。 |
| 所得金額 | 収入金額 − 給与所得控除(55万円〜最大195万円) | 年収500万円の場合:所得金額は356万円(控除144万円) | 扶養控除や住民税非課税などの公的判定に使われる極めて重要な指標。 |
| 課税所得金額 | 所得金額 − 各種所得控除(基礎控除・社会保険料控除等) | 所得控除合計:年収500万円独身で約110万〜130万円前後 | 税率(5%〜45%)を直接掛ける対象金額。ここを圧縮することが節税の肝。 |
| 手取り額 | 収入金額 −(所得税 + 住民税 + 社会保険料) | 額面年収の約75%〜80%(年収500万円なら約390万〜400万円) | 生活費や貯蓄に回せる現実のキャッシュ。所得金額とは金額も性質も乖離する。 |
表から読み取れる通り、所得金額からさらに社会保険料控除、生命保険料控除、地震保険料控除、そして基礎控除などの「所得控除」を差し引いたものが「課税所得金額」です。税率はこの課税所得に対して乗算されるため、各ステップの引き算を混同すると自らの納税予測を大きく見誤ることになります。
【実態検証】利用者の生の声と現場目線で見えたリアル|年末調整の現場で多発するトラブル
企業の総務・労務担当者や税務署の相談窓口において、毎年秋から冬にかけて最も多くの問い合わせと修正作業が発生するのが「年末調整における収入金額と所得金額の混同」です。
税務の現場担当者は「配偶者控除等申告書の回収時に、パートで働く配偶者の『所得の見積額』欄へ、給与明細の額面金額をそのまま書いて提出する従業員が毎年全体の1割近くに上る」と証言します。大手知恵袋やSNS上でも、「配偶者の所得欄に103万円と書いたら控除から外されてしまった」「手取りの金額を書いてしまい会社から再提出を求められた」という悲鳴が恒例のように投稿されています。
このミスが深刻なのは、配偶者控除の収入制限と所得制限の理由に直結するためです。税法上の配偶者控除を受けるための条件は「配偶者の合計所得金額が48万円以下」と法で定められています。給与収入のみの場合、最低でも55万円の給与所得控除が適用されるため、【48万円(所得)+ 55万円(控除)= 103万円(収入)】という図式が成り立ちます。
もし書類の「所得金額」欄に「103万円」と誤記入してしまうと、税務署や会社側は「この配偶者は給与収入が約160万円あり、所得が103万円もある」と機械的に解釈します。その結果、本来適用されるはずの満額38万円の配偶者控除から外され、年末調整で還付されるはずだった数万円〜十数万円の税金が戻らないばかりか、追徴課税を告げられる事態に陥るのです。
一般に知られていない盲点とネットの誤解|住民税非課税世帯や基礎控除の最新基準
ネット上の情報やコミュニティで頻繁に拡散されている言説の中には、重大な誤認を含んだものが散見されます。制度の正確な運用実態を照らし合わせ、代表的な盲点を検証します。
誤解1:「年収103万円を超えたら手取りが急激に減る」という逆転現象の噂
「103万円の壁を超えると税金が引かれて手取りが減るため働くだけ損」という言説が今なお信じられています。しかし実際には、超えた部分(例えば年収105万円なら超えた2万円分)に対してのみ所得税率(5%=約1,000円)が課される仕組みです。税金だけで手取りの逆転現象が起きることは構造上あり得ません。手取りが急減するリスクが生じるのは、社会保険料の自己負担が発生する「社会保険の壁(年収106万円または130万円)」に達したケースであり、税制上の「所得」と社会保険の「収入基準」を混同していることが誤解の元凶です。
誤解2:基礎控除は全国民に一律で適用されるという思い込み
国税庁の基礎控除要件公式発表において、基礎控除額(最大48万円)は一律付与ではありません。合計所得金額が2,400万円を超える高所得者については段階的に控除額が削減され、2,500万円を超えると控除額がゼロになります。ここでも判定基準は「収入」ではなく「所得」であるため、役員報酬や副業収入の合算で所得2,400万円の閾値を超えるかどうかが厳密に判定されます。
2026年最新の「住民税非課税世帯の所得基準」のボーダーライン
自治体の行政サービスや給付金の判定基準となる住民税非課税世帯の所得基準も、完全に「所得」をベースに設計されています。東京23区などの1級地において、単身者が住民税非課税となる基準は「合計所得金額45万円以下」です。これを給与収入(額面)に換算すると【45万円 + 55万円(給与所得控除)= 100万円以下】となります。
「手取りが年間100万円だから非課税世帯に該当する」と勝手に判断し、実際には額面年収が130万円(所得75万円)あって行政支援を受けられなかったというトラブルも頻発しています。自分がどの基準に照らされているのか、公的な通知書を見る際は必ず「所得割の課税標準額」や「合計所得金額」を確認しなければなりません。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
収入金額と所得金額の性質の違いを踏まえると、私たちが自らのキャリアや家計管理において取るべきスタンスが明確になります。
「収入金額」を指標として重視すべき人
- 住宅ローンや自動車ローンの借入審査を控えている人:金融機関の融資与信は、経費控除前の「額面年収(支払金額)」の返済負担率を主軸に審査されます。
- 転職活動で市場価値を測るフェーズにある人:求人票の提示年収やオファー金額はすべて額面収入ベースで交渉が行われます。
「所得金額」を徹底管理・追求すべき人
- 副業を行っている会社員や個人事業主:売上(収入)を追うだけでなく、青色申告特別控除(最大65万円)や事業関連経費を漏れなく計上し、課税所得を圧縮して手取り率を最大化すべき層です。
- 扶養家族の枠内で働くパート・アルバイト:自身が103万円(所得48万円)や150万円(所得95万円)の枠内に収まっているかを月単位でシミュレーションしなければ、世帯主の税負担に直接響きます。
- 子育て支援給付や高校無償化の所得制限ライン近傍にいる世帯:判定はすべて「世帯合算の所得」です。iDeCo(個人型確定拠出年金)や小規模企業共済等掛金控除を活用して課税所得を引き下げる対策が極めて効果的です。
税務リテラシーの要諦は、数字の「ラベル」に惑わされない客観的な認知にあります。「自分に入ってくる総額」と「制度が判断する正味の儲け」を峻別する視点を持つだけで、年末調整のミスを防ぐだけでなく、将来に向けた資産形成の効率を劇的に高めることが可能です。
【収入 金額 所得 金額 違い】に関するよくある質問(FAQ)
Q1:年末調整の用紙にある「所得の見積額」には、給料の手取りを書けばいいですか?
A1:手取り額を書いてはいけません。1年間の額面総支給額(支払金額の見込み)から給与所得控除(最低55万円)を差し引いた金額を記入します。例えば、年間の額面給与が100万円の見込みであれば、55万円を引いた「45万円」が所得の見積額となります。
Q2:個人事業主や副業をしている場合、収入と所得はどう区別して確定申告書に書きますか?
A2:確定申告書第一表の「収入金額等」の事業欄または雑欄にクライアントから支払われた「総売上」を記入し、「所得金額等」の欄には売上から仕入れ代・消耗品代・通信費などの「実費経費」を差し引いた純利益の金額を記入します。副業の所得が年間20万円を超える場合は申告義務が発生します。
Q3:パートで「103万円の壁」を気にしていますが、これは「収入金額」ですか「所得金額」ですか?
A3:103万円は「収入金額(額面給与)」です。内訳は「所得金額48万円 + 給与所得控除55万円 = 103万円」となっています。そのため、年末調整の配偶者控除等申告書に記入する際は、収入欄に「103万円」、所得欄に「48万円」と記載するのが正しい手続きです。
まとめ:今後の税制改革動向と失敗しないための判断基準
税制調査会や国会で連日のように報じられる「年収の壁」の是正や各種控除の見直しは、所得税の基礎控除引き上げや給与所得控除の改定と密接に連動しています。制度がどのように再編されようとも、「全体のパイである収入」から「必要経費やみなし控除を引いた所得」を算出し、そこに「個人の事情に応じた控除を差し引いて課税所得を割り出す」という根本原則が変わることはありません。
源泉徴収票を手にした際や申告書に向き合う際は、「支払金額=収入」「控除後の金額=所得」という基本を必ず照合してください。表面的な金額の多寡に一喜一憂するのではなく、正確な税務知識という防壁を固めることが、変化の激しい時代において自らの手取りと家計を守る最善の防衛策です。 (出典: 収入 金額 所得 金額 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。