医療費控除はスマホで完結!2026年最新のやり方と還付金裏ワザ
1年間に支払った医療費がかさんだ際、税金の還付を受けられる「医療費控除」。かつては分厚い領収書の束を電卓で集計し、税務署の長蛇の列に何時間も並ぶのが冬の風物詩でしたが、税務行政のデジタル化が進んだ現在は手続きの様相が一変しています。
2026年現在、手元のスマートフォンとマイナンバーカードさえあれば、自宅のソファにいながらわずか15分程度で申告から送信までを完了できる環境が整いました。しかし、制度の仕組みやデジタル連携の仕様を正しく把握していないと、「控除対象外の費用を含めて税務調査の対象になる」「反映のタイムラグで還付金が減ってしまう」といった手痛いトラブルに直面します。多忙な現役世代が最小限の手間で最大の還付金を受け取るための実践的な手順と、知られざる落とし穴を徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:マイナポータル連携により健康保険適用分の医療費データが自動集計され、領収書の提出や5年間の保存義務が事実上不要となった。
- 要点2:控除の境界線は「年10万円」だけでなく「総所得200万円未満なら所得の5%」であり、家族分を所得の高い名義に合算するのが手取りを最大化する鉄則。
- 要点3:一般の確定申告期間(2月中旬〜)を待たず1月から「還付申告」を行えば、最短2〜3週間で指定口座に還付金が着金する。
【2026年最新】マイナンバーカード連携で激変!領収書不要の仕組みと申請手順
Meta Descriptionでも多くの読者が関心を寄せている通り、医療費控除の申請体験を根本から変えたのがマイナポータルと国税庁システムのデータ連携です。従来、確定申告で医療費控除を受けるためには、医療機関ごとに発行された領収書を一枚ずつ保管し、合計額を集計して「医療費控除の明細書」を手作業で作成する必要がありました。
しかし、2026年の現行システムでは、マイナポータル 医療費控除 連携を一度設定するだけで、前年1年間に医療機関で支払った保険診療費のデータが一括で取得されます。国税庁 確定申告書等作成コーナー スマホ専用画面からマイナポータル経由でデータを自動連動させれば、医療機関名や支払金額が自動で入力欄に埋まります。この連携データを利用して送信した場合、税法上で定められていた医療費控除 領収書 提出不要が適用されるだけでなく、自宅での領収書5年間保存義務すら免除される画期的な仕様となっています。
具体的なe-Tax スマホ 申請手順は以下の5ステップに集約されます。
ステップ1:事前準備(必要アイテムの確認)
手元に用意するものは、スマートフォン(マイナンバーカード読み取り対応機種)、本人のマイナンバーカード、署名用電子証明書暗証番号(英数字6〜16桁)、利用者証明用暗証番号(数字4桁)、還付金振込先となる銀行口座情報(公金受取口座を設定済みなら入力不要)の5点です。
ステップ2:国税庁サイトへアクセス
スマホのブラウザ(SafariやGoogle Chrome)から国税庁の「確定申告書等作成コーナー」へアクセスし、「作成開始」をタップ。「マイナンバーカード方式」を選択します。
ステップ3:マイナンバーカード読み取りとマイナポータル連携
画面の案内に従い、マイナポータルアプリを介してマイナンバーカード 読み取り スマホ背面のNFCチップで行います。暗証番号を入力後、カードを密着させることで本人確認と医療費通知データの自動取得が一括で完了します。
ステップ4:保険適用外費用の追記(医療費控除 明細書 スマホ作成)
マイナポータルから反映されるのは「健康保険証(マイナ保険証)を使って支払った窓口負担額」に限られます。そのため、通院にかかった電車・バスなどの交通費や、薬局で購入した対象の市販薬、自由診療(歯の保険外治療など)がある場合は、画面上の追加フォームから直接金額を入力して医療費控除 明細書 スマホ作成を行います。
ステップ5:送信と完了通知の確認
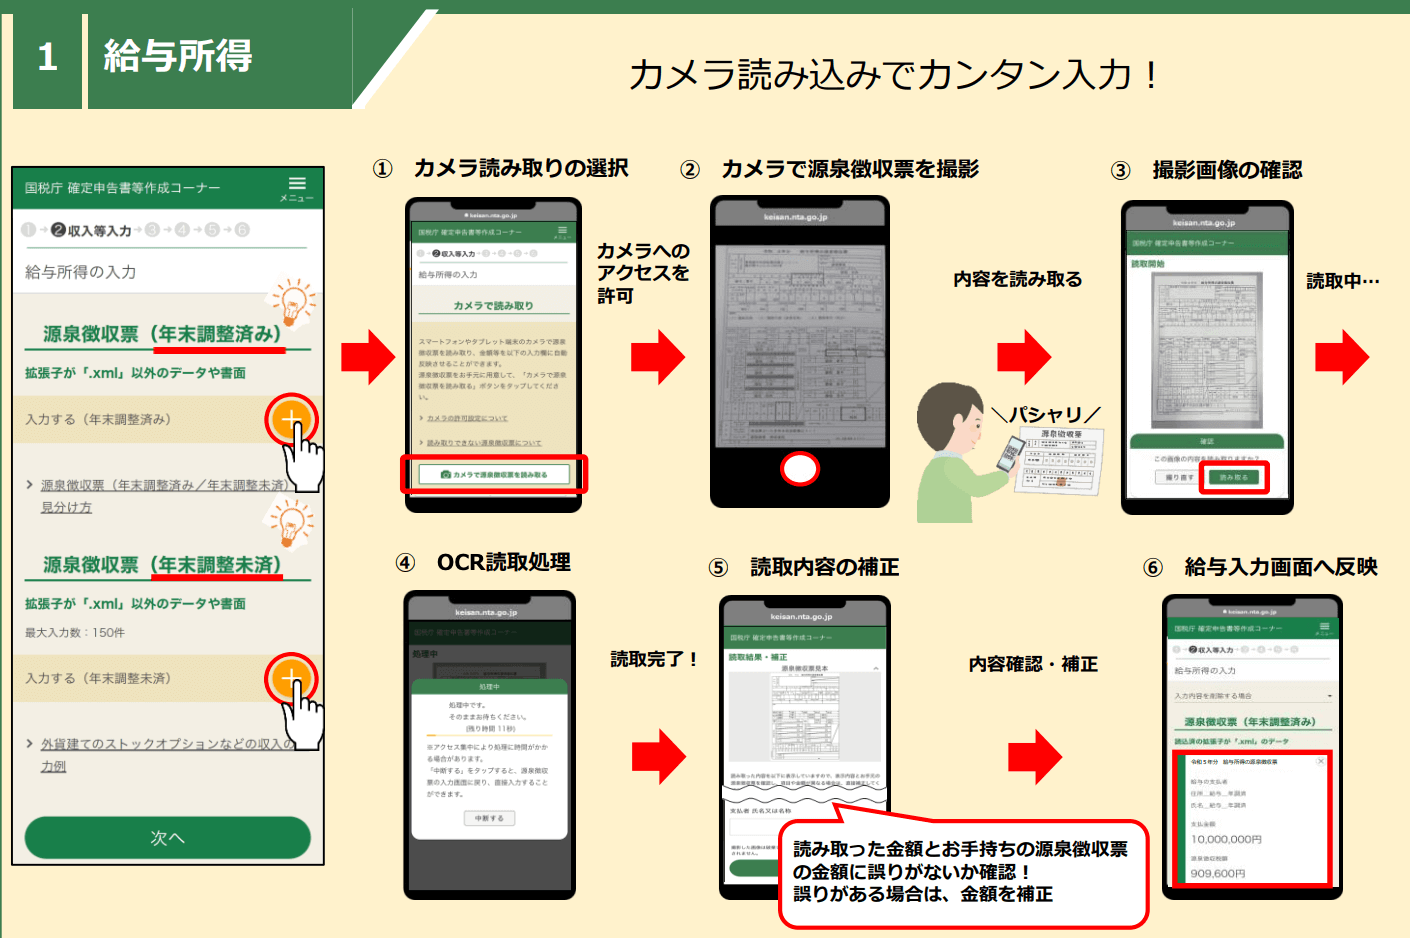
源泉徴収票の情報をカメラ撮影または直接入力で反映させ、最終的な還付税額を確認したら、再度マイナンバーカードをかざして電子署名を付与し、e-Tax送信を実行します。送信完了後に発行される「受付結果通知」をスクリーンショット等で保存すれば完了です。
2026年最新 確定申告 申請期間は原則として2026年2月16日(月)から3月16日(月)までですが、税金を取り戻すための「還付申告」に限っては、1月1日から過去5年分にわたりいつでもスマホから提出可能です。混雑する2月下旬以降を避け、年明け早々に送信を済ませるのが最もスマートな防衛策といえます。
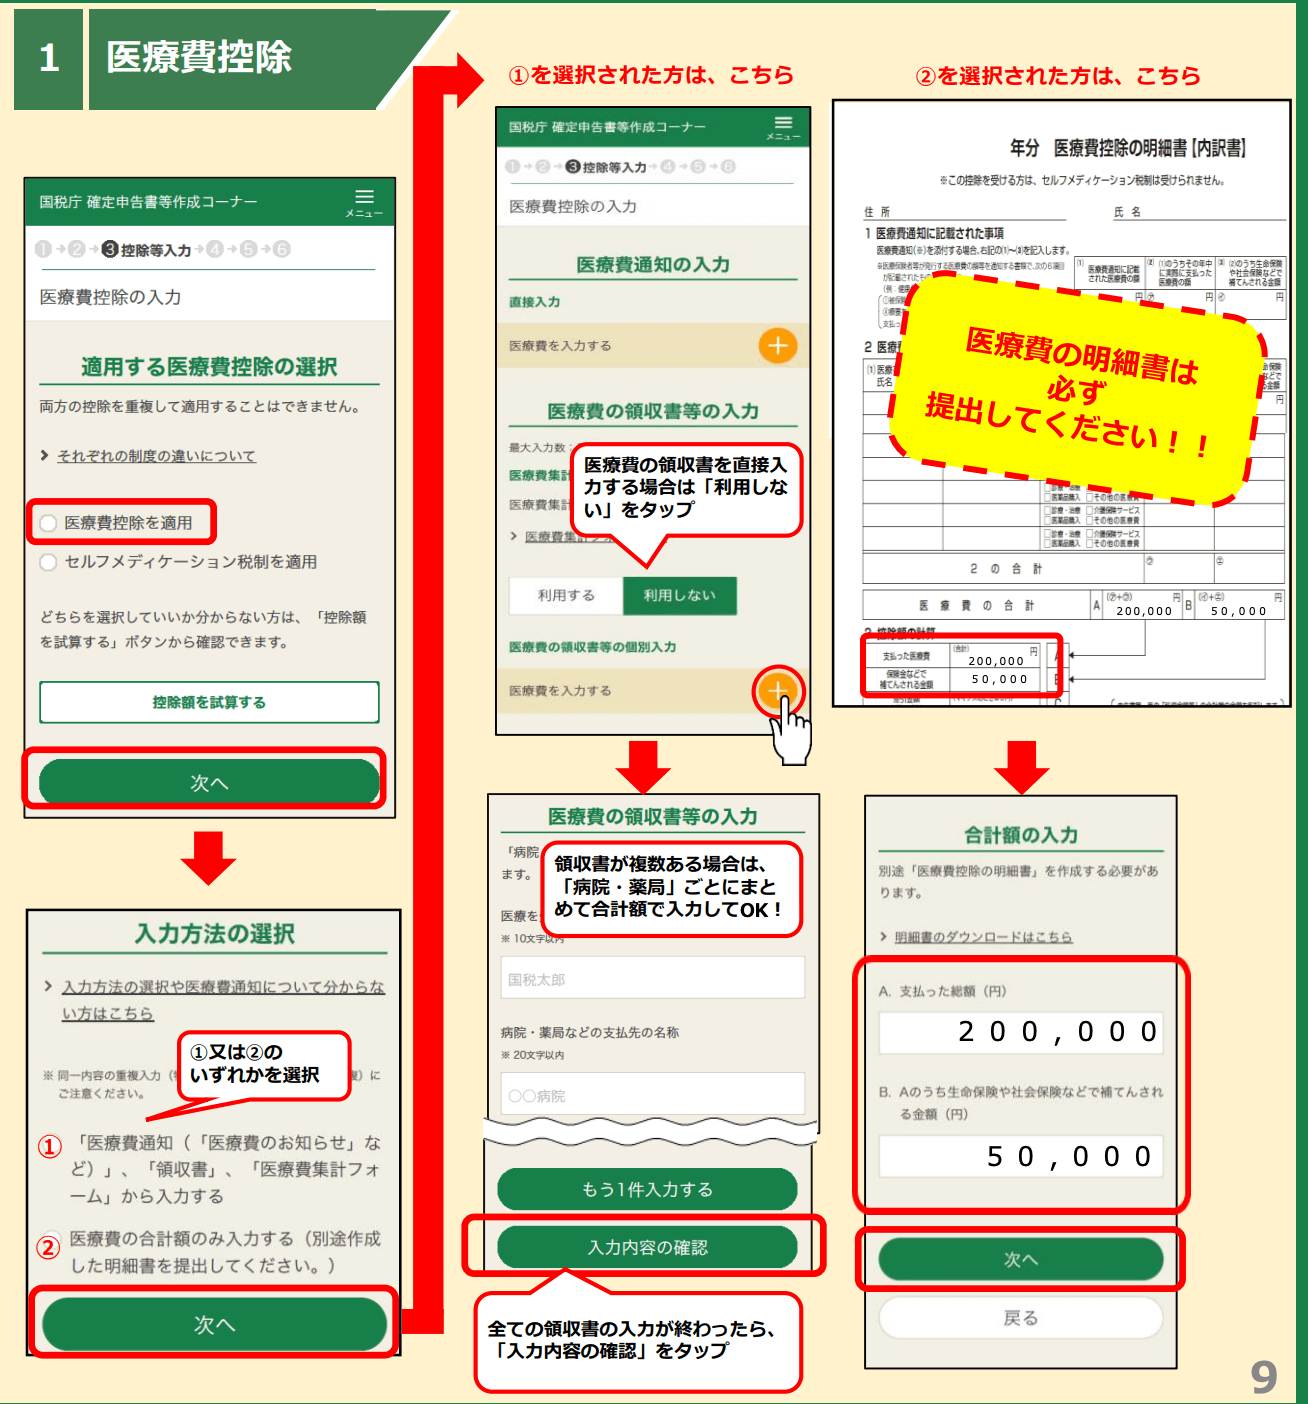
【早見表】医療費控除はいくらから対象?通常控除とセルフメディケーション税制の徹底比較
多くの納税者が「年間10万円を超えなければ医療費控除は使えない」と誤解していますが、これは制度の半分しか捉えていません。医療費控除 いくらから 対象になるのかという基準は、その年の「総所得金額等」によって2通りの計算式が存在します。
総所得金額が200万円以上の人は「実際に支払った医療費の合計額 - 保険金等で補填された額 - 10万円」が控除額となりますが、年収が低めのパート・アルバイトや新入社員など総所得金額が200万円未満の人の場合、控除のボーダーラインは10万円ではなく「総所得金額等の5%」まで引き下がります。例えば、年間の総所得が150万円(給与収入換算で約220万円程度)の方であれば、医療費が7万5,000円を超えた部分から控除を受けられる計算です。
また、日常的にドラッグストアで風邪薬や湿布などを購入している家庭にとって見逃せないのが「セルフメディケーション税制」です。両者の性質と選択基準を客観データで整理しました。
| 項目 | 通常の医療費控除 | セルフメディケーション税制 | 編集部の見解・評価 |
|---|---|---|---|
| 控除の対象となる支出 | 医師による治療費、処方薬代、通院交通費、入院費など広範 | 特定のスイッチOTC医薬品(識別マーク付きの市販薬)購入費のみ | 通院・手術歴があるなら通常控除、病院嫌いで市販薬中心なら特例が有利 |
| 適用基準(足切り額) | 10万円(総所得200万円未満は総所得×5%) | 対象医薬品の年間購入額が1万2,000円を超えた額 | ハードルの低さはセルフメディケーションが圧倒的(月1,000円強で達成) |
| 控除限度額 | 最高200万円 | 最高8万8,000円 | 大病や歯科矯正、出産など高額出費がある年は通常控除一択 |
| 適用条件・提出書類 | マイナ連携で提出不要(自費分は明細作成・5年保存) | 健康維持の取り組み(定期健診・予防接種等)の受診証明が必要 | セルフメディケーション税制 医療費控除 違いを把握し両者併用は不可である点に注意 |
国税庁の画面上では、両方のデータを入力すれば「どちらの制度を利用した方が還付額が大きくなるか」をシステムが自動試算して有利な方を提示してくれます。迷った際は両方のレシートを手元に集めておくのが賢明です。
【実態検証】利用者の生の声と現場目線で見えたリアル|スマホ申請の落とし穴
現場取材やSNS、知恵袋などの税務相談コミュニティを精査すると、スマホ完結の利便性が喧伝される一方で、多くの利用者が共通の「デジタルならではの障壁」でつまずいている実態が浮き彫りになっています。
最も不満の声が集中しているのが、マイナンバーカードの読み取りトラブルです。取材したITジャーナリストは次のように語ります。
「スマートフォンのNFC読み取りセンサーは機種によって背面上部、中央、あるいはカメラの真横など位置がバラバラです。さらに金属製スマホリングや厚手の耐衝撃ケースを装着していると電波が遮断され、何度かざしても認識されません。暗証番号を連続3回(署名用電子証明書は5回)間違えるとカード自体がロックされ、平日の日中に市区町村窓口へ出向いてロック解除手続きを余儀なくされるという悲鳴が毎年SNS上で溢れかえっています」
もう一つの重大な盲点が、「12月受診分のデータ反映タイムラグ」です。マイナポータルに反映される医療費通知データは、各医療機関から審査支払機関を経由して送られるため、診療から反映までに約2〜3ヶ月の遅延が生じます。例年、前年12月分の診療データがマイナポータルに正式反映されるのは2月上旬頃です。1月中に最速でスマホ申告をしようとすると、12月分のデータが欠落したまま申請してしまい、本来戻るべき還付額を取りこぼすケースが後を絶ちません。12月に大きな通院や入院があった場合は、紙の領収書を見ながら手動で12月分を追加登録しなければならないのが現場の現実です。

一般に知られていない盲点とネットの誤解|対象外費用の罠と会社員の年末調整
確定申告の時期になると、ネット上には制度の曲解に基づいた無責任な節税テクニックが散見されます。税務署の税務調査官が厳しく監視しているポイントと、制度の本質を整理します。
まず根本的な疑問として上がるのが、会社員 医療費控除 年末調整できない理由です。会社員が毎年勤務先に提出する年末調整では、配偶者控除や生命保険料控除、住宅ローン控除(2年目以降)は処理できるのに対し、なぜ医療費控除だけは対象外なのでしょうか。
その理由は、「医療情報のセンシティブ性」と「所得の個別性」にあります。医療費の内訳には、不妊治療、精神疾患の受診、特定疾患の治療薬など、極めて秘匿性の高いプライバシー情報が含まれます。勤務先の総務部や人事担当者にそうした個人情報を開示させることは重大な人権・プライバシー侵害リスクにつながるため、法律上、企業を介さず国税庁へ直接申告する建て付けになっているのです。
また、医療費控除 対象外 費用一覧を把握していないことによる過大申告も深刻です。税法上の医療費控除は「病気や怪我の治療に直接必要だった費用」に限定されており、予防や健康増進、美容目的の出費は1円たりとも認められません。
【厳格に弾かれる主な対象外費用】
- 病気の予防・健康維持目的:インフルエンザ等の予防接種代、サプリメントやビタミン剤の購入費、疲労回復目的のマッサージ代
- 予防的検査:人間ドックや健康診断の費用(ただし、検査の結果重大な疾病が発見され、引き続き治療を受けた場合は検査費用も控除対象に昇格)
- 自己都合の支出:本人の希望で選んだ個室の差額ベッド代、通院のために利用した自家用車のガソリン代やコインパーキング代
- 審美目的:歯のホワイトニング、美容整形、近視矯正以外の目的で行う施術
一方で、医療費控除 家族分 まとめて申請できる制度の活用は、完全に合法で最大の節税レバーとなります。民法上の親族(配偶者、子供、両親など)で「生計を一にしている」関係であれば、健康保険証が別々であっても、同居・別居(仕送りをしている大学生の子供や田舎の両親)を問わず、医療費を合算できます。
この合算申告において決定的に重要なのが、「家族の中で最も所得(課税所得)が高い人の名義で申告する」という鉄則です。日本の所得税は累進課税制度を採用しているため、所得が高い人ほど税率(最大45%+住民税10%=55%)が高くなります。同じ10万円の医療費控除を適用しても、課税所得200万円(所得税率10%)の配偶者が申告すると所得税還付は1万円にとどまりますが、課税所得700万円(所得税率23%)の世帯主が申告すれば所得税還付だけで2万3,000円となり、手元に残る現金に大きな格差が生まれます。
還付金はいつ振り込まれる?入金を最速化させる裏ワザとスケジュール
申告書を送信した読者にとって最大の関心事は、医療費控除 還付金 いつ振り込まれるのかという着金スケジュールです。
紙の確定申告書を税務署窓口や郵送で提出した場合、職員による手動の審査・入力処理が行われるため、還付金の入金まで通常1ヶ月から1ヶ月半の期間を要します。しかし、確定申告 スマホ 医療費控除をe-Tax経由で完了させた場合、税務署内の処理が自動化されるため、申請から約2週間〜3週間で口座に入金されます。
さらに還付を最速化させるための裏ワザが以下の2点です。
裏ワザ1:1月前半の「還付申告フライング受付」を活用する
税務署の一般確定申告窓口が開く2月中旬以降は、全国から数千万件のデータが一気に集中するため、処理サーバーや審査官のキャパシティが圧迫されます。前述の通り、還付申告は前年の領収書や12月診療データさえ手動整理できれば、1月上旬から提出可能です。1月第2週〜3週にスマホから送信しておけば、世間が確定申告で慌ただしくなる2月中旬には指定口座に着金が完了します。
裏ワザ2:マイナンバーの「公金受取口座」を事前登録・選択する
口座情報の入力ミスは還付遅延の典型原因です。デジタル庁が推進する「公金受取口座」に普段使っている銀行口座をあらかじめマイナポータル上で紐づけておき、確定申告画面で「公金受取口座への振込を希望する」を選択すれば、口座番号等の手入力が不要になり、口座照合プロセスが即座に完了するため、振込までの日数が数日短縮されます。
【プロの結論】行動経済学と税コストの視点から見出すべき教訓
税理士やファイナンシャルプランナーなど専門家の視点から医療費控除という行為を冷徹に分析すると、見落とされがちな「隠れたコスト」が見えてきます。それが、行動経済学でいう「サンクコスト(埋没費用)の呪縛」と「タイムパフォーマンス(時間対効果)の毀損」です。
控除によって手元に戻る金額は「控除額 × 自身の税率」です。例えば年間11万円の医療費がかかった世帯主(所得税率10%)の場合、控除対象額は1万円(11万-10万円)であり、戻ってくる所得税はわずか1,000円(住民税減額を含めても実質2,000円程度)にすぎません。この2,000円を取り戻すために、暗証番号を探し回り、市販薬のレシートを這いつくばって集計し、スマホの操作に何時間も頭を抱えるのは、時間的・精神的なコストパフォーマンスの観点から合理的とは言えません。
【医療費控除をスマホでやるべき人の条件】
- 年間の医療費(家族合算)が明らかに15万〜20万円を超えている世帯
- 歯列矯正やインプラント、出産費用など数十万円単位の自己負担が発生した世帯
- 世帯主の課税所得が高く、控除による還付税率(所得税+住民税)が30%以上ある世帯
- マイナ保険証を利用しており、医療費データの9割以上がマイナポータルに自動集約されている人
【無理に申請を追うべきではない人の条件】
- 年間医療費が10万〜11万円台前半で、手動集計が必要な自費診療や市販薬ばかりの人
- マイナンバーカードの暗証番号を紛失しており、平日に役所窓口へ行く手間が発生する人
- ふるさと納税の「ワンストップ特例」を利用している人で、医療費控除の還付額が極めて少額な人(確定申告を行うとワンストップ特例が無効化され、ふるさと納税分も確定申告書へ再入力する二度手間が発生するため)
【医療費控除のスマホでのやり方】に関するよくある質問(FAQ)
Q1:スマホでマイナンバーカードを読み取ろうとするとエラーが出ます。どうすればよいですか?
A1:スマホカバーを外し、カードの中央にあるICチップ部分をスマホのNFC読み取り位置に正確に重ね、反応するまで数秒間動かさずに密着させてください。また、暗証番号(数字4桁または英数字6〜16桁)の入力ミスがないかも確認が必要です。連続で入力を誤るとロックがかかり役所での解除が必要になるため、不確かな場合は無理に入力を繰り返さないことが重要です。
Q2:マイナポータル連携を使えば、紙の領収書は即座に捨ててしまっても大丈夫ですか?
A2:マイナポータルから自動取得した「保険適用分のデータ」については、提出も5年間の保存義務も免除されるため破棄しても法的に問題ありません。ただし、マイナポータルに反映されない「ドラッグストアの市販薬レシート」「通院時の交通費メモ」「自由診療の領収書」など、画面上で手動入力した費用については、申告期限から5年間の自宅保存義務が課されています。万が一の税務署からの提示要求に備え、手動入力分のレシート類は封筒にまとめて保管してください。
Q3:昨年医療費控除をし忘れていました。過去の分もスマホから申告できますか?
A3:申告可能です。税金を納めすぎた場合の「還付申告」は、その年の翌年1月1日から5年間にわたって過去に遡って提出できます。国税庁の確定申告書等作成コーナーのトップ画面で「過去の年分の申告書を作成する」を選択すれば、スマホから過去数年分の医療費控除申告を同様の手順で送信できます。
まとめ:今後の動向と失敗しないための判断基準
税務インフラのDX化によって、かつては専門的な知識や長時間の拘束を強いられた医療費控除は、手のひらの中で完結する身近な家計防衛策へと進化を遂げました。マイナンバーカードとマイナポータルの連携基盤が整備されたことで、確定申告は「面倒な事務作業」から「正当な権利を最速で行使するスマートな習慣」へと移行しています。
しかし、自動化が進んだからこそ、システムに盲目的に頼るのではなく、「何が控除対象で、何が除外されるのか」「家族の誰の名義で申請するのが最も家計全体を豊かにするのか」という納税者自身の制度理解がリテラシーとして問われます。まずは年明けのこの時期に、マイナポータルへログインして前年の医療費実績を確認し、家族全体の医療費を合算した上で、スマホ申告の準備を一歩先へ進めてみてはいかがでしょうか。 (出典: 医療 費 控除 スマホ やり方(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。