退職金の税金計算で手取りはいくら?控除の仕組みと2026年新基準
長年勤め上げた会社から支払われる退職金。その支給明細を手にした瞬間、多くの人が「一体どれだけの税金が引かれ、最終的な手取り額はいくら残るのか」という切実な疑問に直面します。退職給付は長年の勤労に対する報償や退職後の生活保障という極めて重要な性格を持つため、税制上、給与所得とは比較にならないほど強力な税負担の軽減措置が設けられています。
しかし、その恩恵を十全に受けるためには、複雑な退職所得控除の仕組みや、会社に提出すべき書類の存在、さらには受取方法の差異がもたらす影響を正しく把握していなければなりません。手続きを一つ怠るだけで手取りが一時的に数十万〜数百万円規模で削られるリスクも存在します。手取り額の正確な割り出し方から見落としがちな税務の落とし穴まで、退職金の税金計算に関する実務知識を網羅して解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:退職金の税額計算は「(退職金収入-退職所得控除)×1/2」に対して課税されるため、一般の給与に比べて手取り率が極めて高くなります。
- 要点2:「退職所得の受給に関する申告書」の提出を怠ると一律20.42%の過大な源泉徴収が行われ、翌年の確定申告を行わなければ手取りを取り戻せません。
- 要点3:一時金での一括受取と年金受取では社会保険料や税負担が大きく異なるため、2026年時点の最新制度動向を把握した出口戦略が求められます。
【手取り徹底解明】退職金の税金計算シミュレーションと手取り早見表
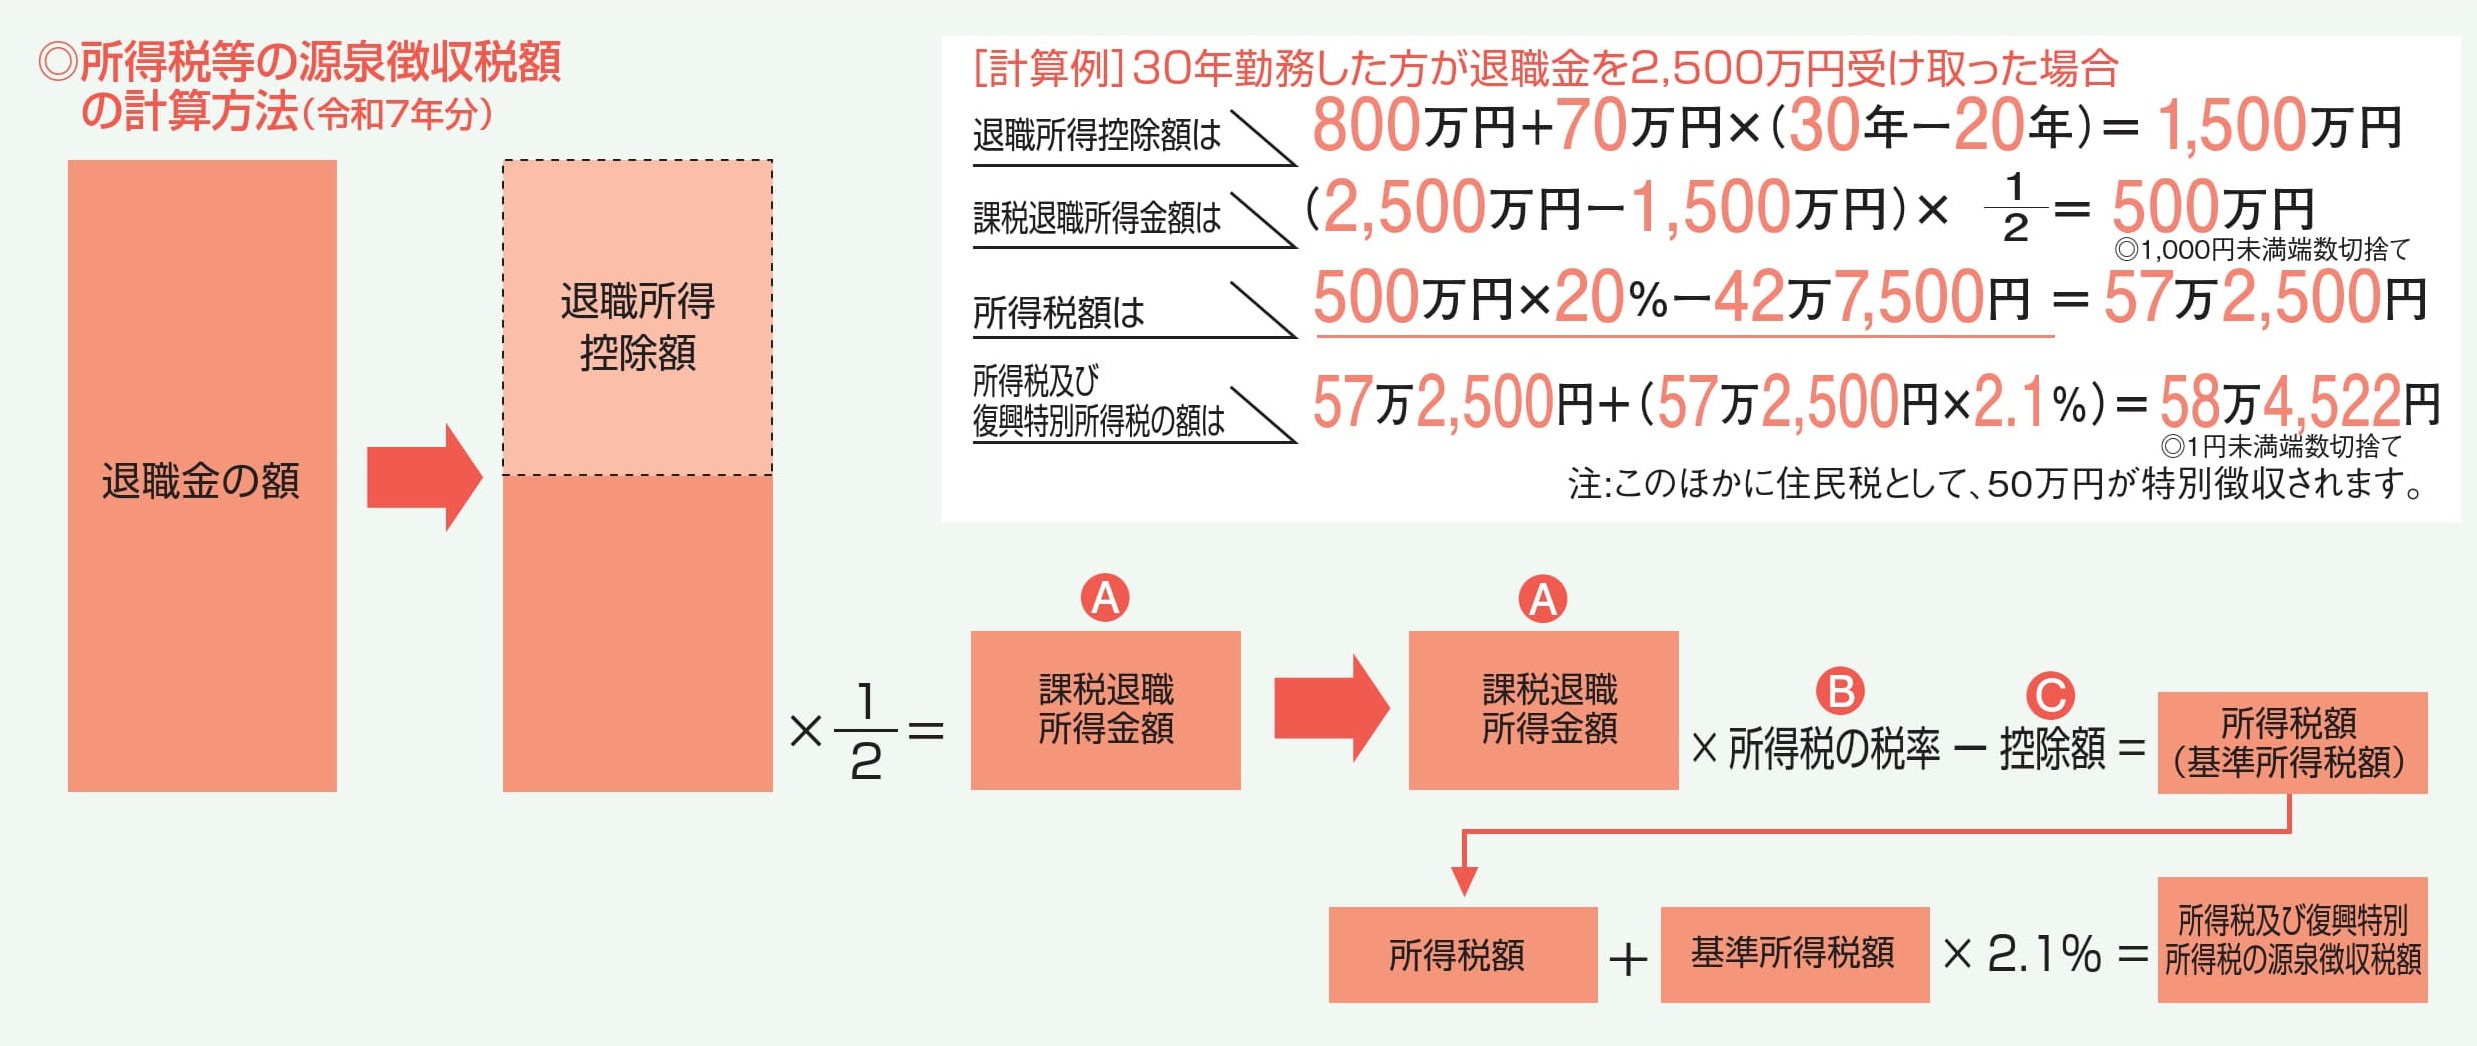
退職金にかかる税金を算出する手順は、他の所得と完全に切り離して計算する「申告分離課税」が採用されています。具体的には、額面の退職金から勤続年数に応じた「退職所得控除」を差し引き、残った金額をさらに2分の1にした「退職所得金額」に対して所得税と住民税が課される仕組みです。
所得税額は、課税退職所得金額に所定の税率(5%〜45%)を乗じて控除額を引いた後、2037年まで課される復興特別所得税(基準所得税額の2.1%)を加算して求めます。一方の住民税は極めてシンプルで、課税退職所得金額に対して一律10%(都道府県民税4%+市区町村民税6%)が適用されます。給与所得のように健康保険料や厚生年金保険料といった社会保険料が退職金から天引きされることは原則としてありません。
以下は、勤続年数と支給額ごとに、所得税(復興特別所得税含む)および住民税の合計額、そして最終的な手取り額を算出した早見表です。
| 勤続年数・退職金額 | 詳細・数値データ(控除額/課税所得) | 税金合計額(所得税+住民税) | 編集部の見解・手取り率 |
|---|---|---|---|
| 勤続10年・支給500万円 | 控除額:400万円 課税所得:50万円 | 約7万5,500円 (所得税2.55万+住民税5万) | 手取り約492万4,500円 (手取り率:約98.5%)控除内で大半が手元に残る。 |
| 勤続20年・支給1,000万円 | 控除額:800万円 課税所得:100万円 | 約15万1,000円 (所得税5.1万+住民税10万) | 手取り約984万9,000円 (手取り率:約98.5%)20年の節目で高い優遇を維持。 |
| 勤続30年・支給2,000万円 | 控除額:1,500万円 課税所得:250万円 | 約40万5,800円 (所得税15.58万+住民税25万) | 手取り約1,959万4,200円 (手取り率:約98.0%)70万円控除枠が効き税負担は僅少。 |
| 勤続38年・支給2,500万円 | 控除額:2,060万円 課税所得:220万円 | 約34万4,300円 (所得税12.43万+住民税22万) | 手取り約2,465万5,700円 (手取り率:約98.6%)定年退職モデルとして極めて優秀。 |
| 勤続30年・支給3,500万円 | 控除額:1,500万円 課税所得:1,000万円 | 約280万7,000円 (所得税180.7万+住民税100万) | 手取り約3,219万3,000円 (手取り率:約92.0%)累進課税により税負担率が急上昇。 |
表から明らかな通り、退職金の額が退職所得控除の範囲内、あるいは控除を数百万円超える程度であれば、税負担率は2%前後に抑えられます。課税退職所得が1,000万円を超える水準になると所得税率が跳ね上がるため、後述する役員退職金や高額な特別加算金を伴う退職ではより綿密な税額試算が求められます。

退職所得控除の計算方法と「勤続20年の境界線」に迫る構造的背景
退職金の税負担を劇的に低減させている主たる要因が「退職所得控除」です。国税庁が定める退職所得控除額の計算方法は、勤続年数によって明確に二分されています。
【退職所得控除の計算式】
・勤続年数20年以下の場合:40万円 × 勤続年数(最低保障額80万円)
・勤続年数20年超の場合:800万円 + 70万円 ×(勤続年数 - 20年)
端数処理の実務ルールとして、勤続年数に1か月でも端数が出た場合は切り上げて1年としてカウントします。勤続20年と1か月の社員は「勤続21年」として扱われ、控除額は870万円(800万円+70万円)となります。このわずか1か月の差が控除枠を70万円押し広げるため、退職時期の交渉においては見逃せない要素です。
ここで注目すべきは、勤続年数20年を境にして1年あたりの控除加算額が「40万円」から「70万円」へと1.75倍に跳ね上がる制度設計です。この傾斜構造は、高度経済成長期から昭和後期にかけて確立された「終身雇用と年功序列」を制度面から強力に後押しするために設計された歴史的遺物でもあります。1社に長く勤め続けるほど税制上のメリットが雪だるま式に増える仕組みは、労働者の囲い込みに絶大な効果を発揮してきました。
しかし、政府税制調査会や経済財政諮問会議における「骨太の方針」の議論を通じて、この勤続20年境界線は見直しの俎上に載せられ続けています。転職が日常化し労働移動の円滑化が叫ばれる中、「自発的な転職やキャリアアップを阻害している」という批判が強まったためです。勤続年数にかかわらず一律40万円に平準化する案や、退職所得の2分の1課税そのものを見直す議論が断続的に浮上しており、優遇措置が縮小する方向へと舵が切られつつあります。今後の法改正動向には常にアンテナを張っておく必要があります。
【実態検証】「手取り激減」の罠と退職現場で見えたリアルな告白
退職金の税務処理において、現場で最も頻繁に発生し、かつ退職者にパニックをもたらすトラブルが「退職所得の受給に関する申告書」の提出漏れです。この書類を勤務先に提出しているかどうかで、退職金支給時の源泉徴収手続きが180度変わります。
申告書を提出していれば、会社側で前述の退職所得控除と2分の1課税を適用した適正な税額を天引きし、納税がその場で完結します。ところが、提出を失念した場合、会社は退職所得控除を一切適用せず、支払金額全体に対して一律20.42%(所得税+復興特別所得税)を源泉徴収する法律上の義務を負います。住民税はこの時点では引かれないものの、手取り額は信じがたいほど目減りします。
大手メーカーを50代半ばで早期退職した元社員は、当時の混乱を次のように証言しています。
「退職金明細を開いた瞬間、息が止まりました。試算ツールでは手取り約1,960万円と出ていたはずの退職金2,000万円から、400万円以上の税金が一気に引かれ、口座に振り込まれたのは約1,590万円。会社側のミスを疑って総務窓口に詰め寄りましたが、退職関連の書類一式の中に紛れていた『退職所得の受給に関する申告書』の控えにサインがないことを指摘され、こちらの落ち度だと分かりました。翌年春の確定申告で無事全額還付されたものの、予定していた住宅ローンの繰り上げ返済が数か月狂い、生きた心地がしませんでした」
SNSや知恵袋等のコミュニティでも、「早期退職のバタバタで申告書を出し忘れた」「書類不備で20%引かれた」という嘆きが定期的に投稿されています。会社の人事・総務部門は退職手続き時に提出を促すのが通例ですが、最終的な確認責任は受給者本人にあります。退職金の支給日前に必ず提出状況を再確認しなければなりません。
早期退職支援制度などで上乗せされる「割増退職金」の扱いにも留意が必要です。名称が「加算金」「特別退職金」などとなっていても、退職に起因して一括支給される金銭であれば、全額が退職所得として合算され、退職所得控除の適用対象となります。一部を給与扱いにされて高率課税されるといった事態は原則起きませんが、合計支給額が膨らむことで課税所得が上の税率ブラケットに突入する点には計算上の配慮が必要です。
退職一時金と年金形式の手取り比較|一番得する受取方法の真実
大企業を中心に普及している確定給付企業年金(DB)や企業型確定拠出年金(DC)では、受取方法として「一時金(一括受取)」「年金(分割受取)」「両者の併用」という選択肢が用意されているケースが一般的です。金利や運用益が付加されるため、「年金形式で受け取った方が総受給額面は大きくなる」と案内される例が目立ちますが、ここに重大な税と社会保険料の罠が潜んでいます。
一時金受取が「退職所得」として手厚い控除と1/2課税に守られるのに対し、年金受取を選択した場合は全額が「雑所得」に区分されます。公的年金等控除が適用されるものの、65歳未満は年60万円、65歳以上は年110万円を超えた部分が給与や公的年金と合算され、総合課税の対象となります。
さらに深刻なのが「国民健康保険料」や「後期高齢者医療制度の保険料」、そして「介護保険料」への跳ね返りです。社会保険料は前年の合計所得金額を基準に算定されるため、年金形式で毎年の雑所得を押し上げると、年間数十万円単位で保険料負担が増加します。医療費の窓口負担割合が1割から2割、あるいは3割へと引き上げられる原因にもなり得ます。
【受取方法の構造的比較】
・一時金受取:退職所得控除+1/2課税。社会保険料への影響はゼロ。手取り率は圧倒的に高い。
・年金受取:総受取額面は増えるが、所得税・住民税が毎年課税。国民健康保険料・介護保険料が増大し、実質手取りが大きく削られる。
・併用受取:退職所得控除の枠内に収まる分だけ一時金で受け取り、残りを年金化する。両制度の非課税枠・控除枠を限界まで使い倒す合理的な戦略。
総受給額面の数字だけに惑わされず、手取りベースでの生涯手取額をシミュレーションした上で選択を行う姿勢が極めて重要です。
役員退職金と短期退職手当等の税制罠|一般サラリーマンとの決定的違い
役員の退職金計算や、近年強化された短期退職者への課税ルールは、一般社員の標準的な退職金計算とは全く異なる厳格な制約が課されています。
取締役や監査役といった「役員等」として勤務した年数が5年以下の場合、その役員任期に対応する退職金は「特定役員退職手当等」と見なされます。この特定役員退職手当等に対しては、退職所得控除を差し引いた後の「2分の1課税」が一切適用されません。高額な役員退職金を用いた租税回避を防止するため、全額がそのまま課税所得となり、最高税率45%(住民税と合わせて55%)の直撃を受けることになります。
注意すべきは役員だけではありません。2022年の税制改正によって、役員以外の一般社員であっても「勤続年数5年以下」の短期退職手当等について2分の1課税の制限が導入されています。勤続5年以下の一般社員が受給する退職金から退職所得控除を差し引いた残額のうち、300万円を超える部分については2分の1課税が適用されず、全額課税とされます。
ベンチャー企業で数年勤務して巨額の退職金を得た場合や、短期間での早期希望退職で破格の割増金を受け取った場合、従来の感覚で税額を試算していると実際の税額が跳ね上がり資金計画が狂う事態に陥ります。源泉徴収実務を行う経理担当者や受給者は、国税庁が公表している最新の「退職所得の源泉徴収税額表」や計算手引きを参照し、勤続区分に応じた正しい区分計算を徹底しなければなりません。

一般に知られていない盲点とネットの誤解
インターネット上の相談窓口や情報サイトには、退職金の税金に関して根強い誤解が散見されます。代表的な誤認を是正し、客観的ファクトを整理します。
誤解1:「退職金をもらったら全員が確定申告をしなければならない」
完全な誤りです。「退職所得の受給に関する申告書」を会社に提出済みであれば、支給時に正しい税額が天引き(源泉徴収)されて課税関係が完了するため、原則として確定申告の義務はありません。むしろ申告不要制度が基本です。
誤解2:「前年にiDeCo(個人型確定拠出年金)を一時金で受け取っていても、会社の退職金には影響しない」
これも危険な誤認です。iDeCoの一時金と会社の退職金を同時期に受け取る場合、あるいは前年以前にiDeCoの一時金を受け取っていた場合、勤続年数の重複期間について退職所得控除の二重取りが禁じられています。重複期間の控除枠が減額調整され、想定外の課税が発生するケースが多発しています。受取時期を何年間空けるべきかという「受給時期の最適化」は、資産防衛上の重要課題です。
誤解3:「退職所得控除があるから、退職金には翌年の住民税もかからない」
半分正しく、半分誤りです。退職金に対する住民税は、退職金が支払われたその瞬間に「現年分離課税」として源泉徴収されます。したがって、翌年度の住民税納付書に退職金の額が上乗せされて請求されることはありません。翌年の住民税跳ね上がりを心配する必要はありませんが、退職金支給時にしっかり10%引かれている点を見落としてはなりません。
【プロの結論】確定申告が必要になる意外なケースとおすすめの受取判断基準
原則として確定申告が不要な退職金ですが、特定の条件下では「確定申告をしなければならないケース」や「確定申告をした方が圧倒的に得をするケース」が存在します。
確定申告を強く推奨、あるいは必須となる代表的ケースは以下の3点です。
1. 退職所得の受給に関する申告書を出し忘れた場合:20.42%引かれた過納分を取り戻すため、確定申告が必須です。
2. 年の途中で退職し、年内に再就職していない場合:給与から源泉徴収されていた所得税が、年末調整未済のために納め過ぎになっている可能性が高く、確定申告によって退職金とは別に給与分の所得税還付を受けられます。
3. 多額の医療費を支払った、または住宅ローン控除が余っている場合:他の所得控除を適用して全体の所得税を圧縮できます。
【プロの結論】受取方法に向いている人・慎重になるべき人の判断基準
退職金の手取りを最大化し、老後破綻を防ぐための意思決定基準は、本人の家計状況と金融リテラシーに強く依存します。
【一時金(一括受取)が向いている人】
・残存している住宅ローンを高金利のまま残したくない人(完済による固定費削減効果が高い)
・退職所得控除の枠が大きく、税率を極小に抑えられる勤続20年超の長期勤務者
・自らインデックスファンド等の低コスト運用を規律を持って継続できるマネーリテラシーのある人
・老後の社会保険料(国民健康保険・介護保険)の負担増を確実に回避したい人
【年金受取(または慎重になるべき)に向いている人】
・まとまった大金を口座に持つと、親族への過度な資金援助や無計画な浪費、ハイリスクな投資信託の勧誘に流されてしまう懸念がある人
・公的年金だけでは毎月の基礎生活費が不足し、定時定額のインカムゲインを生活の防壁としたい人
・退職金の額が退職所得控除を遥かに上回っており、一括受取すると高税率が課される人(併用による分散が有効)
退職金という人生最大級の資金移動においては、心理的アンカリングや「退職金の過信」による散財リスクが常に指摘されます。税負担を最小化する計算ロジックを理解した上で、自らの金銭管理能力に見合った出口を選択する冷静さが求められます。
【退職金の税金計算】に関するよくある質問(FAQ)
Q1:退職金の手取り額をざっくり手計算する最も簡単な方法はありますか?
A1:勤続年数から控除額を求め、「(退職金額-控除額)÷2」を計算してください。この金額が200万円以下であれば、税負担率は住民税(10%)と所得税を合わせても約15%程度です。例えば控除後の半分が100万円なら税金は約15万円、残りはすべて手取りとなります。控除額を下回る退職金であれば、税金は0円で全額が手取りとなります。
Q2:定年退職した同じ年に、再雇用先から別の少額退職金が出た場合は合算されますか?
A2:同一年に2か所以上から退職手当等を受ける場合は、すべての退職金を合算して退職所得の計算を行わなければなりません。会社側で適正な合算源泉徴収が行われていない場合は、受給者本人が確定申告を行って税額の過不足を精算する義務が生じます。
Q3:退職所得の受給に関する申告書はどこで手に入り、どこへ提出しますか?
A3:国税庁のウェブサイトから誰でもPDFをダウンロード可能です。提出先は税務署ではなく、「退職金を支払う勤務先(会社の人事や総務部門)」です。会社側が保管し、税務署からの求めに応じて提示する書類であるため、退職日までに勤務先へ確実に提出してください。
まとめ:制度変化を見据えたシニアライフの防衛策
退職金に対する税金計算は、「退職所得控除」と「2分の1課税」という極めて手厚い2つの防壁によって、給与所得に比べて格段に保護されています。しかし、その優遇措置を確実に享受するためには、「受給に関する申告書」の確実な提出や、退職一時金と年金形式受取のトータルコスト比較、さらには勤続年数の端数計算に至るまでの正確な実務知識が欠かせません。
労働市場の流動化に伴い、昭和・平成期に形作られた「勤続20年超の控除優遇」や「退職所得の2分の1課税」に対する見直しの議論は着実に進展しています。優遇措置が縮小する方向へと向かう潮流の中で、過去の常識にとらわれず、最新の税制動向に即した手取り計算と出口設計を行うことが、シニアライフの基盤を守り抜く最良の防衛策となります。 (出典: 退職 金 税金 計算(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。