【2026年最新】領収書の書き方完全ガイド!インボイス対応と落とし穴
ビジネスの現場や日々の商取引において、金銭の授受を法的に証明する最重要書類が領収書です。しかし、現場ではいまだに昭和・平成時代の商習慣を引きずったまま、「宛名は上様で」「但し書きはお品代で」といった曖昧な処理が横行しています。インボイス制度(適格請求書等保存方式)が実務の標準として完全に定着した2026年現在、こうした旧来の慣習に甘えた領収書は、経費否認や仕入税額控除の適用外という手痛い金銭的損失を企業や個人事業主にもたらします。
宛名や但し書きの些細な不備が税務調査で命取りになるケースが後を絶ちません。さらに、法改正に伴う電子帳簿保存法への対応や印紙税の判定など、領収書を取り巻くルールはかつてないほど厳格化しています。取引先との信頼関係を守り、税務リスクを完全に遮断するために、今すぐ知るべき正しい領収書の作成実務と落とし穴の真相を解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:インボイス制度下では「登録番号・税率別消費税額」の記載が必須となり、旧来の簡易な領収書は仕入税額控除で一切通用しない。
- 要点2:宛名「上様」や「空白」、但し書き「お品代」は税務調査で事業関連性を証明できず、経費否認と追徴課税を招くリスクが極めて高い。
- 要点3:電子領収書(PDFやWeb発行)を活用すれば、税抜5万円以上でも印紙税が完全に非課税となり、コストと訂正リスクを大幅に削減できる。
【見本付き】2026年版・正しい領収書の書き方と基本ルール
金銭の受領事実を法的に証明する領収書には、記載すべき必須項目が厳格に定められています。実務で広く使われている手書きおよびデジタルの領収書の書き方 見本をベースに、トラブルを未然に防ぐ基本設計を整理します。市販の領収書用紙を使う場合でも、クラウド請求書ツールで出力する場合でも、以下の要素が正確に網羅されていなければ法的な証拠力は著しく低下します。
基本記載事項は「発行日(年月日)」「宛名(正式名称)」「金額(税込総額)」「但し書き(具体的な取引内容)」「発行者の情報(名称・住所・連絡先)」「インボイス登録番号(適格請求書発行事業者の場合)」の6点です。特に個人事業主が初めて領収書を交付する際、屋号だけでなく代表者の本名や適格請求書発行事業者の登録番号を正確に記載するプロセスは、信用構築の第一歩となります。
金額の記載においては、第三者による数字の書き足しや偽造を防ぐ領収書 金額 改ざん防止 書き方を徹底しなければなりません。手書きの場合、金額の先頭には「¥」マークや「金」の文字を密着させて記入し、末尾には「-」や「※」「也」を必ず付けます。さらに、数字の間隔を空けず3桁ごとにカンマを打つことで、後から「1」や「0」を書き足す余地を完全に排除します。例えば、「¥100,000-」のように余白なく記すのが鉄則です。
また、実務で頻繁に起きるのが書き損じのトラブルです。かつては間違えた箇所に領収書 訂正 二重線 訂正印を押せば通用すると信じられていましたが、現代の法務・税務リスク管理の観点からは推奨されません。改ざんを疑われる火種を残さないためにも、書き損じた領収書は破棄せず「無効」と朱書きして控え(複写)と共に保管し、新しい用紙で一から再発行するのが正しい実務対応です。

宛名「上様」や空白はなぜ危険?税務調査で否認される決定的な理由
「宛名は『上様』で書いておいてください」「宛名は空欄のままで構いません」――店舗のレジや接待の現場で今なお耳にするこの光景には、極めて深刻な税務リスクが潜んでいます。Meta Descriptionでも投げかけた「宛名や但し書きで損していませんか?」という問いの核心は、まさにこの旧弊な慣習にあります。
まず押さえるべきは、領収書 宛名 上様 無効の理由です。インボイス制度が本格稼働した現在の税制において、原則として適格請求書(領収書)には「交付を受ける事業者の氏名又は名称」の記載が法律上の義務として義務付けられています。「上様」という表記は特定の法人・個人を指し示しておらず、客観的に誰が代金を支払ったのかを証明できません。そのため、税務署から「支払者が特定できない架空の領収書ではないか」「私的な支出を経費に付け替えたのではないか」と疑われる格好の標的となります。
さらに危険度が高いのが、領収書 宛名 空白 税務調査における否認事例です。宛名が白紙の領収書を後から自社の名前で埋めたり、そのまま経理処理に回したりした場合、税務調査官は容赦なくメスを入れます。「白紙領収書を他者から譲り受けて経費を水増しした脱税行為」とみなされれば、経費計上が否認されるだけでなく、最大40%に及ぶ重加算税や延滞税が課される危険性すらあります。
ただし、法律上の明確な例外も存在します。小売業、飲食業、タクシー業、写真業、旅行業など、不特定多数の顧客に対して領収書を発行する事業者に限り、宛名の記載を省略できる「適格簡易請求書(簡易インボイス)」の発行が認められています。しかし、この特例が適用できる業種であっても、自社のコンプライアンス規程で「上様領収書は経費精算不可」と厳格に定めている企業が大多数を占めます。領収書を受け取る際は、必ず「株式会社〇〇」「〇〇事務所」と一字一句間違えずに自社の正式名称を記入してもらう習慣を現場に徹底させることが不可欠です。
「お品代」は税務署に通用しない?但し書きの具体例とNG理由を徹底解剖
宛名と並んで現場の誤解が根深い項目が「但し書き」です。「但し、お品代として上記正に領収いたしました」という定型句は、今や税務リスクを象徴する危険信号と化しています。なぜ「お品代」と書かれた領収書は税務現場で厳しく追及されるのか、その構造的背景を理解しなければなりません。
国税庁や税務調査官が但し書きを精査する最大の理由は、「その支出が真に事業運営に必要なものであったか」という業務関連性を確認することにあります。領収書 但し書き 品代 NG理由の根本は、取引実態が完全にブラックボックス化してしまう点です。高級時計やゲーム機、生活雑貨などの私的な買い物を事業経費に偽装しようとする手口の多くが「お品代」という表記に隠蔽されてきた歴史があるため、税務当局は「品代=中身を明かせない怪しい支出」という前提で厳密に調査を行います。
実務で求められるのは、第三者が一目見て購入物品やサービスの性質を特定できる領収書 但し書き 具体例の提示です。以下の表を参考に、現場の状況に応じた正確な但し書きを記載させることが鉄則となります。
| 支出区分 | NGな但し書き表記 | 推奨される具体的表記 | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 会食・接待 | お品代、ご飲食代 | クライアントとの会食代(取引先名・人数を裏書) | 交際費控除の要件を満たすため、参加者名と目的のメモが必須。 |
| 事務用品・備品 | お品代、文具代 | 事務用パソコン周辺機器代、コピー用紙等文具代 | 品目数が複数に及ぶ場合は「文房具一式」とし明細レシートを貼付。 |
| 書籍・研究費 | 書籍代、品代 | 業務関連専門書代(『〇〇解説書』等) | 漫画や一般小説など私的利用の混入を疑われないよう書名を明示。 |
| 手土産・贈答品 | お品代、菓子代 | 取引先(〇〇株式会社)訪問用手土産代 | 私的な家族用の菓子購入と区別するため渡し先を明確に記録。 |
もし店舗のPOSレジ等の都合で詳細な但し書きが印字できない場合は、手書きで「事務用消耗品代として」と追記してもらうか、具体的な購入内訳が明記された「レシート」や「納品明細書」を領収書と一緒にホッチキス留めして保管してください。客観的な品目が印字されたレシートは、手書きの「お品代」領収書よりもはるかに強い証拠能力を発揮します。
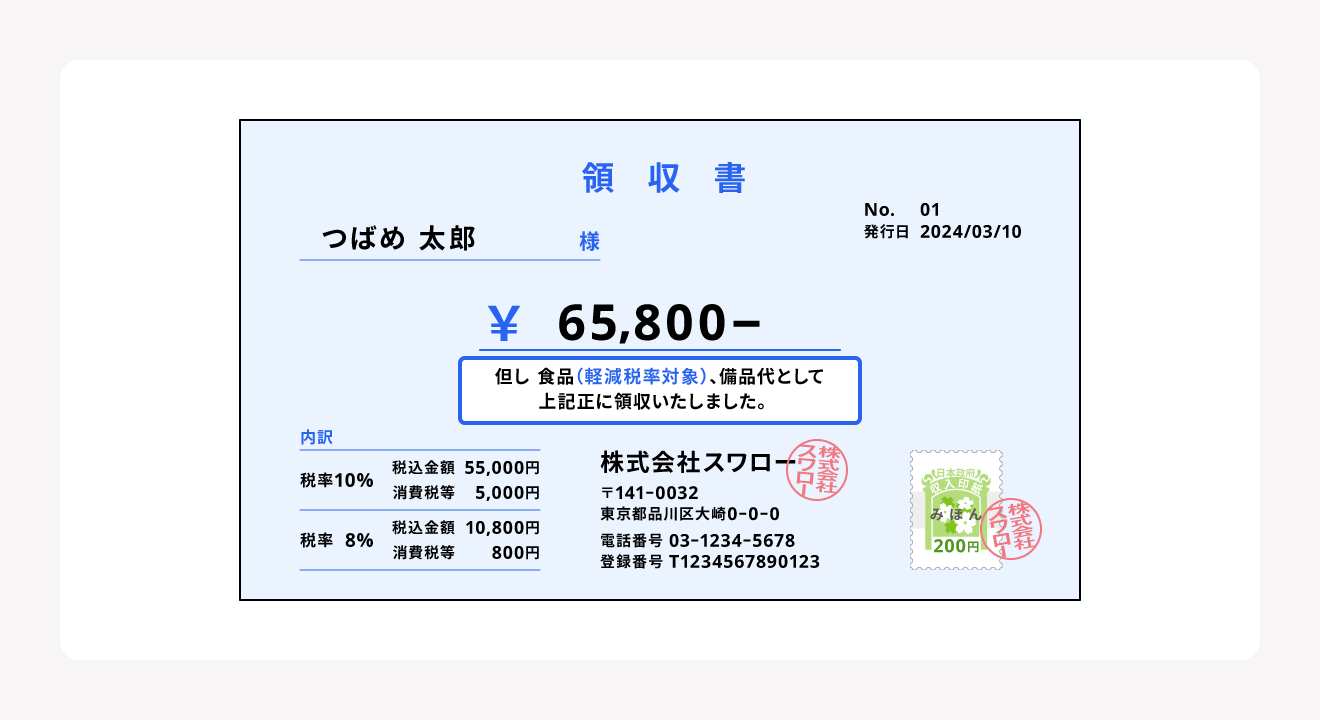
インボイス制度で激変した領収書の記載要件と「適格簡易請求書」の正体
インボイス制度が本格運用されている現在、領収書は単なる「代金受け取りの証明書」から「消費税の仕入税額控除を適用するための法的主証拠」へと役割が完全に格上げされました。これにより、形式不備のある領収書を受け取った買い手側は、支払ったはずの消費税相当額を自前で被らなければならなくなります。
通常の領収書に課されるインボイス制度 領収書 記載要件は以下の6項目です。
- 適格請求書発行事業者の氏名又は名称及び登録番号(「T+13桁の半角数字」)
- 取引年月日
- 取引内容(軽減税率の対象品目である旨の表記を含む)
- 税率ごとに区分して合計した対価の額及び適用税率(10%対象〇〇円、8%対象〇〇円)
- 税率ごとに区分した消費税額等
- 書類の交付を受ける事業者の氏名又は名称(宛名)
これに対し、小売店・飲食店・コンビニ・タクシーなど日常的に利用する店舗では、要件が一部緩和された適格簡易請求書 領収書 登録番号(簡易インボイス)の交付が認められています。簡易インボイスでは「交付を受ける事業者の氏名又は名称(宛名)」の記載が不要であり、消費税額の表示も「税率ごとの消費税額」または「適用税率」のいずれか一方を記載すれば足ります。
ここで多くのフリーランスや経理担当者が直面するのが、個人事業主 領収書 発行方法の選択です。自身がインボイス登録事業者であれば、発行する領収書に「Tから始まる13桁の登録番号」を必ず刷り込むかスタンプ等で明記しなければなりません。もし免税事業者のまま事業を継続している場合は登録番号を発行できないため、インボイス要件を満たした領収書を交付することはできず、取引先には「区分記載請求書等保存方式」に準じた領収書を渡すことになります。買い手側の仕入税額控除の経過措置割合(2026年9月までは80%控除、以降は50%控除)を考慮した透明な実務連携が欠かせません。
【実態検証】収入印紙の「5万円ルール」と電子領収書をめぐる現場のリアル
領収書作成において、金額と同じくらい現場の担当者を悩ませるのが「収入印紙を貼るべきかどうか」という税務判断です。紙の領収書に金銭を受領した旨を記載する場合、印紙税法に基づく領収書 収入印紙 5万円ルールが厳密に適用されます。
記載された受取金額が「税抜5万円未満」であれば非課税ですが、「税抜5万円以上」になると200円の収入印紙を貼付し、消印(割り印)を押す義務が発生します。ここで極めて重要なのが「消費税の記載方法」です。例えば、受領総額が税込53,000円の場合、「内消費税額等4,818円」あるいは「本体価格48,182円・税4,818円」と領収書内に明確に区分記載されていれば、税抜価格が5万円未満となるため印紙は不要です。しかし、消費税額を明記せず単に「¥53,000-」とだけ記してしまうと、総額53,000円が判断基準となり、200円の収入印紙を貼らなければ印紙税法違反(過怠税の対象)となるのです。
この煩雑な印紙税実務を一気に過去のものにしたのが、電子領収書 印紙税 電子帳簿保存法のコンビネーションです。国税庁の見解において、印紙税は「紙の文書」に対して課される流通税と定義されています。そのため、PDF形式でメール送信した領収書や、Webシステム上で発行・ダウンロードされた領収書は、受取金額が1,000万円であっても印紙税が1円もかかりません。
大手企業の財務部やスタートアップの現場を取材すると、「年間の印紙税コストが数百万円規模で削減された」「店舗での印紙貼り忘れによる過怠税リスクが完全にゼロになった」という証言が相次いでいます。ただし、電子領収書を採用する場合は、電子帳簿保存法の「電子取引」の要件を満たす必要があります。発行側・受取側の双方が「改ざん防止措置(タイムスタンプ付与や訂正削除履歴の残るクラウド利用)」や「検索機能(取引先・日付・金額による検索)」を確保したストレージ環境でデータを保存しなければならない点には厳格な注意が必要です。
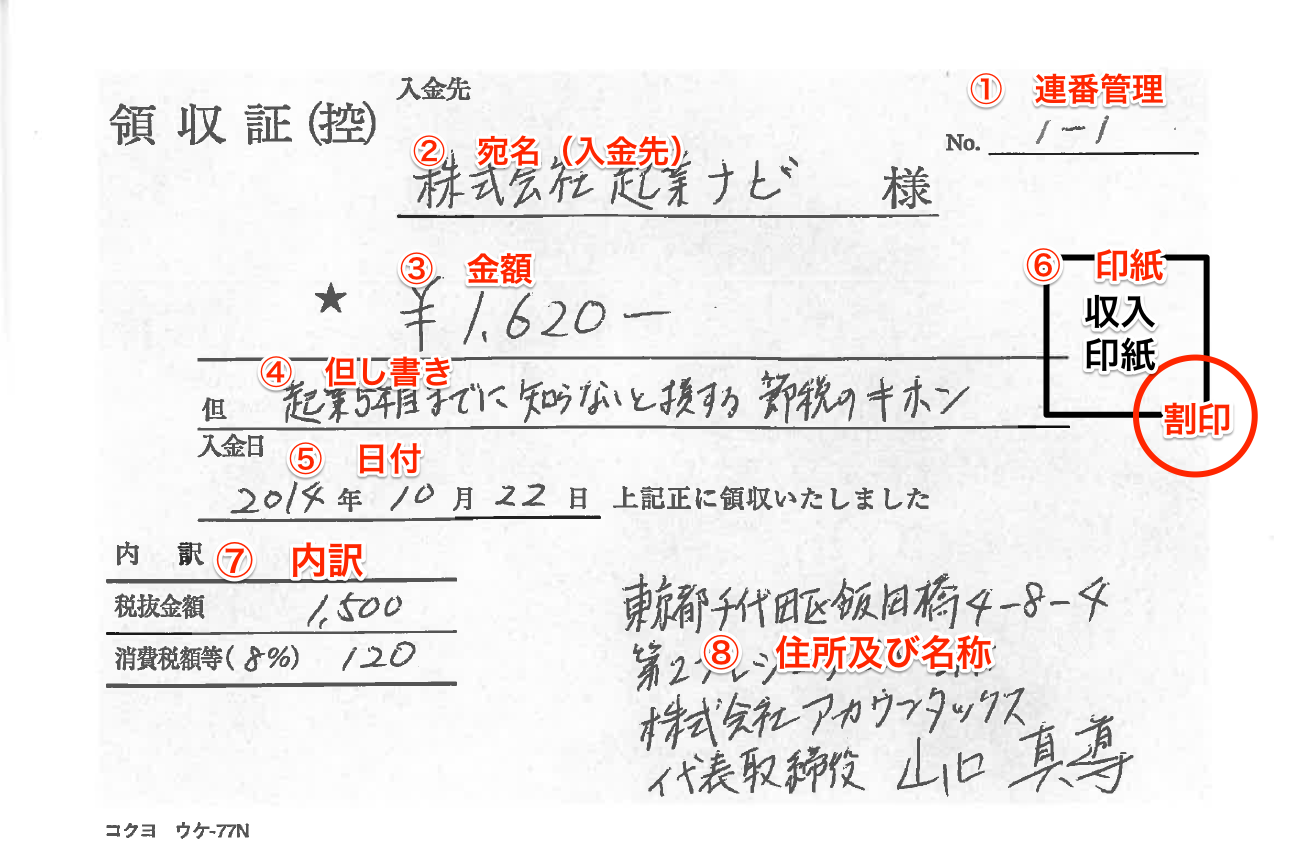
一般に知られていない盲点とネットの誤解|訂正印やレシートの真実
ネット上のQ&AサイトやSNSでは、領収書に関して根拠のない俗説がまことしやかに語られています。長年信じ込まれてきた代表的な3つの誤解をファクトチェックし、現場の混乱を是正します。
誤解1:「レシートよりも手書きの領収書のほうが税務上の証拠能力が高い」という大嘘
未だに「経費で落とすならレシートではなく手書き領収書をもらいなさい」と指導するベテラン社員がいますが、これは現代の実務では完全に逆効果です。手書きの領収書は「お品代」など曖昧な記載になりやすく、改ざんのリスクも伴います。一方、最新のPOSレシートには「購入日時・店舗名・購入した商品名ごとの内訳・適用税率・登録番号」が機械的に印字されており、税務調査官にとって最も信頼性の高い客観的証拠となります。インボイス制度下においても、必要な項目が印字されたレシートは立派な適格請求書(または適格簡易請求書)としてそのまま受理されます。
誤解2:「間違えたら二重線を引いて訂正印を押せば問題ない」という危険な過信
社内回覧書類の感覚で領収書の金額や宛名を訂正印で直すケースが見受けられますが、金額の訂正は原則としていかなる理由があっても認められません。一度発行された領収書の数字をペンで書き直す行為は、第三者から見れば改ざんと判別がつかないためです。取引先から二重線と訂正印で直された領収書を渡された場合は、その場できっぱりと再発行を依頼するのがビジネスマナーであり、自社を守る防衛策です。
誤解3:「クレジットカード決済時にも通常の領収書を切ってもらえる」という勘違い
クレジットカードで決済した場合、金銭の直接的な受領者は信販会社(カード会社)であり、販売店はその場でお金を受け取っていません。そのため、販売店側に金銭受取を証明する民法上の領収書発行義務はありません。店舗側が善意で領収書を発行する場合でも、但し書きに「クレジットカード決済」と明記されなければならず、この但し書きがある領収書には印紙税はかかりません。クレジット売上票(利用控え)そのものが証憑として機能するため、二重発行による不正経費処理を防止する規律が求められます。
【プロの結論】経理トラブルを根絶する判断基準と組織防衛の心理学
領収書の不備に起因する税務トラブルを深く観察すると、そこには単なる「制度の知識不足」にとどまらない、組織心理学上の根深い問題が存在します。「これくらいの金額なら適当でいいだろう」「現場の担当者に恥をかかせたくない」という一種の正常性バイアスや過剰な同調圧力が、不備のある領収書の受領と提出を容認させてしまうのです。
経理部門と現場の営業スタッフとの間で生じる摩擦の多くは、「ルールを守る側が融通の利かない悪者に見える」という心理的構図に起因します。しかし、税務調査でペナルティを科された際、責任を問われるのは現場の個人ではなく会社組織全体であり、信用失墜のダメージは計り知れません。社内における「心理的安全性」を確保しつつ、領収書の提出ルールに対しては一切の妥協を許さない「明確な境界線(バウンダリー)」を組織として敷くことが不可欠です。
今後の実務方針として、どのようなアプローチを取るべきか。手書き領収書を継続すべきケースと、電子化・レシート保存へ完全シフトすべきケースの判断基準を以下に示します。
【電子発行・レシート保存へ直ちに完全移行すべき事業者】
・月間の経費精算件数が数十件を超え、経理処理の工数が逼迫している企業
・出張や接待が多く、高額な印紙税の支払いや領収書の紛失リスクを排除したい組織
・インボイス制度と電帳法のシステム対応を完了させ、ガバナンスを盤石にしたい法人
【例外的に手書き領収書を慎重に運用すべき事業者】
・寺社仏閣のお布施や伝統芸能の謝礼など、商慣習上どうしても電子化やレジ導入が困難な分野
・インターネット環境が整っていない過疎地での対面小規模取引
曖昧な領収書を1枚通すことは、将来の税務リスクを1つ買い取ることと同義です。「正しい記載がなければ1円たりとも精算しない」という規律を全社で共有することこそが、最大のコスト削減であり組織防衛となります。
【領収書の書き方】に関するよくある質問(FAQ)
Q1:クレジットカードで支払った際、店舗から領収書はもらえますか?また印紙は必要ですか?
A1:クレジットカード決済は信用取引であり、現金の授受が発生していないため、店舗側に領収書の発行義務はありません。ただし、店舗側のサービスとして発行されることはあります。その際、但し書きに「クレジットカード利用」と明記されていれば、受取金額が税抜5万円以上であっても印紙税法上の非課税文書となり、収入印紙を貼る必要はありません。但し書きにカード利用の記載がない場合は、現金決済とみなされ印紙が必要になるため注意してください。
Q2:宛名が空欄の領収書をもらいました。自分で会社名をペンで書き足しても問題ありませんか?
A2:受取人が後から宛名を書き足す行為は、絶対に避けてください。税務調査において「領収書の変造・偽造」とみなされ、経費計上が否認されるだけでなく重加算税の対象となるリスクがあります。宛名が空白だった場合は、発行元の店舗に再発行を依頼するか、客観的な品目が記載されたレシートを併せて保管し、取引の実態を証明できる体制を整えてください。
Q3:個人事業主が領収書を発行する場合、角印(印鑑)は必ず押さなければ無効になりますか?
A3:法律上、領収書への押印は必須要件ではありません。印鑑が押されていなくても、発行者名、日付、金額、取引内容などが正しく記載されていれば領収書としての法的効力やインボイスとしての効力は完全に有効です。ただし、日本の商習慣として改ざん防止や信用担保の観点から屋号印や認印を押すケースが一般的です。電子領収書の場合は、印影の画像データや電子署名を用いることで同様の信頼性を確保できます。
まとめ:今後の動向と失敗しないための判断基準
2026年のビジネス実務において、領収書の不備は単なる「事務手続きの凡ミス」では済まされません。インボイス制度が定着し、デジタルインボイスや電子帳簿保存法が標準インフラとなった今、税務当局が監視するデータの解像度は飛躍的に向上しています。かつて通用した「上様」や「お品代」、訂正印による修正といった曖昧な運用は、確実に炙り出されるリスク要因です。
金銭のやり取りが発生した瞬間、正しい宛名を告げ、具体的な品目を記載させ、登録番号を確認する。この一連の動作を妥協なく徹底できるかどうかが、企業と個人の財務健全性を分ける決定的な境界線となります。日々のルーティンに潜む落とし穴を正しく理解し、透明で強固な経理実務を確立してください。 (出典: 領収 書 書き方(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。