手書き領収書の書き方決定版!無効を防ぐ必須ルールと2026年最新対応
インボイス制度(適格請求書等保存方式)が社会の隅々まで定着した2026年現在も、飲食店やタクシー、催事・イベント会場、小規模な対面取引の現場では、手作業で発行される「手書きの領収書」が依然として重宝されています。しかし、現場の商習慣に従って何気なく記入した領収書が、実は税務上無効と判定され、取引先の仕入税額控除や経費精算を阻害してしまうトラブルが後を絶ちません。
昭和から平成にかけて定着した「宛名は上様」「但し書きはお品代」「日付は空白で」といった慣例は、コンプライアンスが厳格化した現代の税務調査において命取りになり得ます。ビジネスにおける金銭の授受を証明し、双方が税務トラブルを避けるためには、手書き領収書が持つ法的効力と記載事項の厳格なレギュレーションを正しく把握しておく必要があります。
📌 【この記事の重要ポイントまとめ】
- 要点1:宛名の「上様」や但し書きの「お品代」は税務調査やインボイス制度において仕入税額控除の否認リスクがあり、取引内容と相手方の正確な記載が必須である。
- 要点2:消費税抜き5万円以上の現金取引では200円の収入印紙貼付と消印(割印)が不可欠であり、金額の改ざんを防ぐ記号(¥や※、-)の記載法も法律・慣習上の重要要件となる。
- 要点3:2026年現在のインボイス対応として、手書き領収書であっても「登録番号」や「税率ごとの対価の額および適用税率」の明記が求められ、不備があれば買い手側で経費処理が滞る事態を招く。
手書き領収書の書き方で知っておくべき決定的な注意点と無効リスク
手書き領収書を作成する際、最も警戒しなければならないのは「形式不備による証憑(しょうひょう)書類としての価値の喪失」です。民法第486条において、弁済をした者は弁済を受領した者に対して受取証書の交付を請求できると定められており、領収書は商取引の弁済事実を裏付ける最も直接的な証拠資料として機能します。しかし、手書き領収書 経費精算 法的効力という観点において、要件を満たしていない紙片は単なるメモ書きとみなされ、税務調査で弾かれる原因になります。
特に注意すべき必須記載事項は、以下の6点に集約されます。
- 発行者の氏名または名称・登録番号:インボイス発行事業者の場合は「T+13桁の登録番号」が必須。
- 取引年月日:金銭の受領が発生した正確な日付(西暦または和暦)。
- 受取金額:税込の総受取額と、改ざん防止の記号措置。
- 宛名(支払者名):支払元の法人名・屋号・氏名。
- 但し書き(取引内容):何に対する対価であるかの具体的な品目。
- 税率別の内訳:消費税10%および軽減税率8%それぞれの対象金額と消費税額。
現場で多発している致命的なミスが、領収書 日付 空白 NGというルールの軽視です。支払者側から「決算期をまたぎたい」「予算の都合があるため日付は空欄にしてほしい」と頼まれても、空白のまま発行することは発行者側にも文書偽造幇助(ほうじょ)の疑義が生じる極めて危険な行為です。受領した当日の日付を必ず発行者がその場でボールペン等で記入しなければなりません。
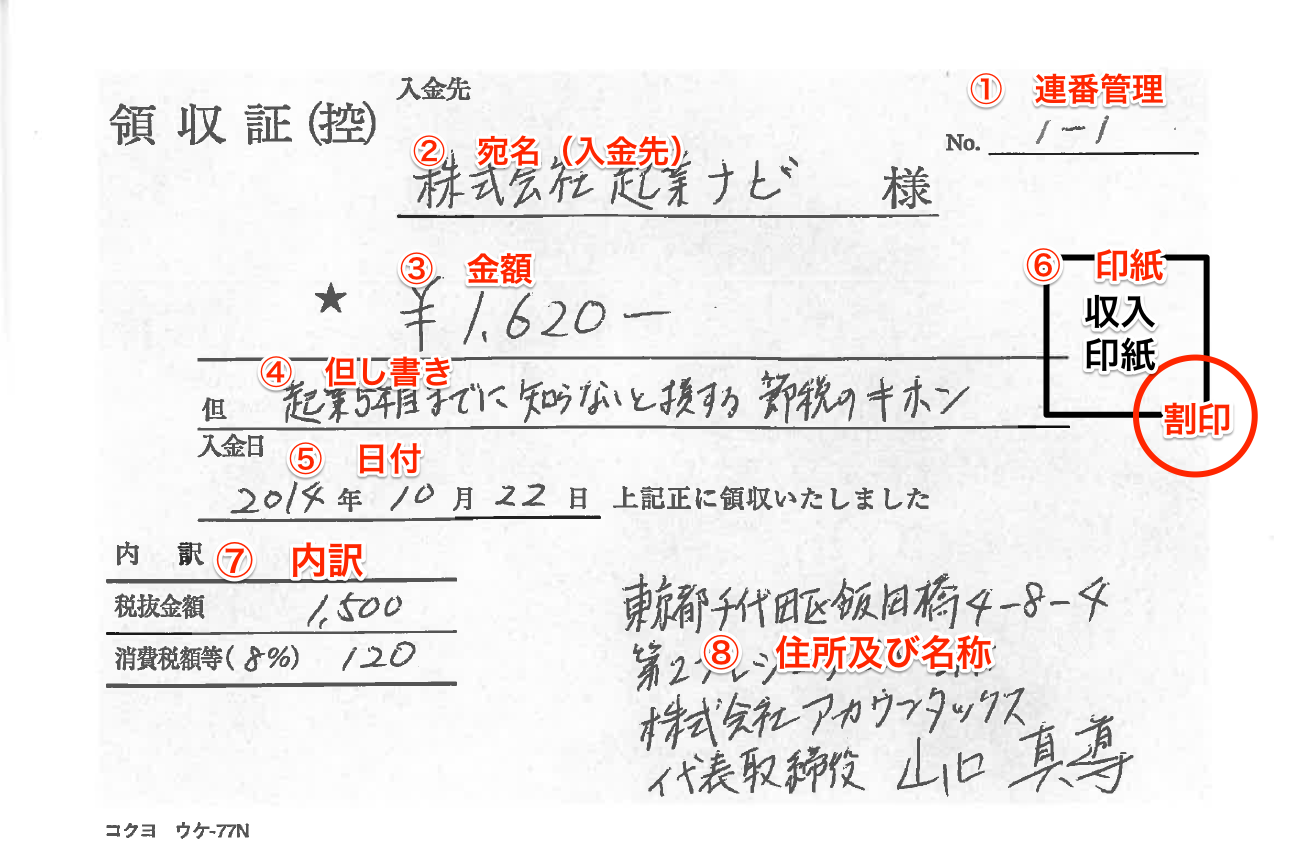
【実態検証】経理現場の生の声と「上様・お品代」が引き起こす税務否認のリアル
長年、日本の商習慣としてまかり通ってきた「上様」「お品代」という表記ですが、経理の現場や税務監査の最前線ではすでに完全なレッドカード扱いとなっています。大手企業の経理担当者に対する聞き取りや、税務相談プラットフォームに寄せられる悲鳴にも似た相談事例を分析すると、古い慣行を漫然と続けた結果の生々しい実態が浮き彫りになります。
都内の中堅IT企業で経理部長を務める担当者は、現場の取材に対して次のように打ち明けています。
「営業社員が会食や備品購入で持ち帰る手書き領収書に『上様』『お品代』と書かれているものが未だに月数件は混ざっています。社内規程では完全に突き返して再取得を命じていますが、取引相手の店舗が廃業していたり遠方だったりすると、最終的に自腹を切るか交際費としての損金算入を諦めるしかありません。手書きだからこそ、発行する店舗側もしっかり知識をアップデートしてほしいのが本音です」
領収書 宛名 上様 無効理由の法的な根拠は、消費税法第30条第9項にあります。仕入税額控除の適用を受けるためには、原則として「課税仕入れの相手方の氏名又は名称」が記載された書類の保存が義務付けられています。小売業や飲食業、タクシー業などの特定事業者が交付する「適格簡易請求書(簡易インボイス)」であれば宛名の省略が法令上認められていますが、通常の事業者間の取引で「上様」表記を用いた場合、税務調査において「真の支払者が誰であるか客観的に特定できない」と判断され、否認されるリスクが極めて高くなります。
また、手書き領収書 但し書き 書き方についても同様です。「お品代」という包括的すぎる言葉は、社用で購入した文房具なのか、役員個人の私的な嗜好品なのかを判別できません。調査官に「私的流用ではないか」という疑念を抱かせないためにも、「書籍代として」「飲食代(4名分)として」「オフィス清掃用具代として」といった具体的な内訳の記載が求められます。
金額の改ざんを防ぐ記載記号と5万円以上の収入印紙・消印の正確なルール
手書き領収書はデジタル印字と異なり、第三者による数字の書き足しや改ざんが容易であるという構造的弱点を抱えています。そのため、商法および金融実務に準拠した強固な改ざん防止策を講じる必要があります。領収書 金額 書き方 記号には、明確な型式が存在します。
記入時の基本原則は以下の通りです。
- 頭文字の配置:金額の直前に空白を一切開けず「¥」または「金」を付記する(例:¥100,000-、金100,000円也)。
- 3桁ごとのカンマ:可読性を高め、桁の挿入を防ぐために「,」を確実に打つ。
- 末尾の止め字:末尾に「-」や「※」、「也」を書き添えて数字の追加を物理的に遮断する。
- アラビア数字または大字(漢数字):通常のアラビア数字でも問題ありませんが、特に高額な取引や厳格を期す場合は「壱、弐、参、拾」といった大字を用いることで偽造を完全にブロックできます。
さらに見落としてはならないのが、印紙税法に基づくコストと義務です。収入印紙 金額 5万円以上の売上代金を受け取った場合、領収書は第17号文書(売上代金に係る金銭又は有価証券の受取書)に該当し、原則として200円の収入印紙を貼付しなければなりません。ここで重要なのは「消費税額を明確に区分記載している場合、税抜価格が5万円未満であれば非課税になる」という点です。例えば、税込54,780円(税抜49,800円、消費税4,980円)の取引では、領収書上に「税抜49,800円/消費税4,980円」と明記されていれば、収入印紙の貼付は法的に不要となります。
印紙を貼る際に必須となるのが、手書き領収書 割印 消印 押し方です。印紙税法第8条第2項では、印紙を貼り付けた文書の作成者は、印紙と文書の彩紋(地紋)にまたがって消印(いわゆる割印)をしなければならないと定めています。これを行わないと、印紙税の納付とみなされず、過怠税(本税の3倍、自己申告で1.1倍)が課されるリスクがあります。消印は印鑑だけでなく、ボールペンによる発行者の自筆署名(フルネームや社名)でも法的には有効ですが、ビジネス慣習上は角印や担当者印を用いるのが一般的です。

【データ比較】手書き領収書におけるOK記載例とNG記載例の完全対照表
実務で迷いやすい主要項目について、税務的・実務的な有効性を整理した比較表は以下の通りです。経理のチェックリストや店舗オペレーションの指導マニュアルとしてそのまま活用できます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 宛名 | 正式法人名・屋号の記載 (例:株式会社〇〇 御中) | 「上様」や空欄が約15〜20%で散見されるがリスク大 | 一般商取引では「上様」は完全に避けるべき。簡易インボイス対象外の業種では仕入税額控除が否認される。 |
| 但し書き | 具体的な品目・目的の明記 (例:事務用品代、会議用飲食代) | 「お品代」「お食事代」等の抽象的表現が根強い | 使途不明金扱いを防ぐため、第三者が読んで用途を推測できる具体性が不可欠。 |
| 金額表記 | 頭マーク+数字+末尾記号 (例:¥55,000-) | 数字のみの記入は不正改ざんのリスク大 | 隙間を作らず「¥」と「-」で挟むのが鉄則。金額訂正は原則認められず再発行が必要。 |
| 収入印紙 | 税抜50,000円以上で200円貼付 (100万円超は400円〜) | 税抜・税込の未記載による貼り忘れミスが多発 | 必ず消費税額を別記すること。消印(割印)を失念すると過怠税対象となるため注意。 |
| インボイス対応 | T+13桁の登録番号+税率別対価・消費税額の記載 | 複写式手書き伝票へのスタンプ押印または手書き | 登録番号抜けは致命的。専用ゴム印を作成して押印する運用が現場のミスを防ぐ最短ルート。 |
【2026年最新】インボイス制度の手書き対応と登録番号の記載義務
制度開始から年数が経過した2026年現在、2026年最新 インボイス 手書き対応における最大のリスクは、「手書きの領収書はインボイスとして認められないのではないか」という利用者の誤認、あるいは逆に「旧来の手書き領収書のままでも通用する」という発行者側の油断です。
結論として、インボイス制度 手書き領収書 登録番号が正確に記載されていれば、手書きであっても適格請求書(または適格簡易請求書)としての効力を完全に持ちます。電子インボイスやレジ印字の領収書でなければならないという法的制限はありません。
ただし、手書きでインボイスを発行する場合、現場オペレーションには以下の徹底が不可欠です。
- 登録番号のゴム印導入:Tから始まる13桁の数字を手書きで一文字ずつ書くのは、誤記や読み間違いの温床となります。多くの事業者現場では、1,000円〜2,000円程度で作成できる事業者名入りの「登録番号スタンプ」を常備し、受取書に押印するスタイルが主流となっています。
- 税率ごとの内訳記載:標準税率10%対象と軽減税率8%対象の商品を同時に販売する場合、「10%対象〇〇円(消費税〇〇円)」「8%対象〇〇円(消費税〇〇円)」と区分して記載しなければなりません。手書き領収書用紙自体を、インボイス対応の二重線区分フォーマットにあらかじめ切り替えておくことが必須です。
- 適格簡易請求書の活用要件:飲食業、タクシー業、小売業、旅行業、駐車場業などの不特定多数と取引する事業者は、宛名のない「適格簡易請求書」の発行が認められています。しかし、この場合でも登録番号と税率ごとの対価の記載義務は免除されません。

一般に知られていない盲点とネットの誤解|書き損じ訂正や再発行トラブルの真相
日常の取引で頻発しながらも、ネット上で誤った情報が拡散されがちなのが「訂正」と「印鑑」と「再発行」に関するルールです。トラブルを回避するための正確な真相を検証します。
1. 領収書の書き損じは二重線と訂正印で直して良いのか?
帳票処理の一般論として、領収書 書き損じ 訂正 二重線を引いて訂正印を押せば有効という言説が見られます。しかし、金額欄の訂正は原則として一切認められません。金額部分に二重線を引き、訂正印が押された領収書は、金融機関や税務調査において偽造・改ざんの疑いを払拭できず、受取を拒絶されるケースがほとんどです。
日付や但し書きの軽微な誤りであれば二重線+発行者印で法的に通る場合もありますが、実務上の鉄則は「書き損じた用紙に大きく『無効』または『破棄』と斜線を引き、複写の控えごと残した上で、新しい用紙に最初から書き直す」ことです。控えを破り捨ててしまうと、税務調査時に売上隠し(中抜き)を疑われるリスクが生じるため、書き損じ伝票も必ず通し番号順に綴じ込んで保存しなければなりません。
2. 領収書に押す印鑑は角印でなければならない?シャチハタはNG?
領収書 印鑑 角印 シャチハタの適法性について、法的な観点から言えば、領収書に押印がなくても文書自体の法的効力は消滅しません(民法上の受取証書要件に押印は含まれていないため)。
しかし、商慣習上および偽造防止の観点から、法人は角印(社印)、個人事業主は屋号印または認印を押すのが一般的です。一方で、インク浸透印(いわゆるシャチハタ)は経年劣化で陰影が薄れやすく、誰でも同型の印鑑を入手しやすいことから、公的書類や厳格な経理処理では拒絶されるのが通例です。トラブルを予防するためにも、手書き領収書には朱肉を用いる印鑑を押印するのが安全です。
3. 「領収書を紛失したからもう1枚書いて」と言われた時の再発行ルール
顧客から紛失を理由に再交付を求められた場合、安易に同じ内容の領収書をそのまま手渡してはいけません。手書き領収書 再発行 注意点の筆頭は「架空経費の計上や二重計上への加担リスク」です。
やむを得ず再発行する場合は、以下の措置を確実に講じる必要があります。
- 領収書の目立つ位置に赤字等で「再発行」と明記する。
- 当初発行した領収書の年月日と、再発行を行った実際の日付を併記する。
- 控え(複写伝票)にも「〇年〇月〇日 紛失申告により再発行」と理由を明記する。
【プロの結論】手書き発行を継続すべき現場とデジタル化へ舵を切るべき判断基準
業務心理や組織コンプライアンスの観点から分析すると、手書き領収書には「その場で即座に発行できる身軽さ」という心理的メリットがある反面、「ヒューマンエラーの不可避性」と「管理コストの肥大化」という構造的リスクを常に内包しています。現場の判断基準として、誰が手書き領収書を維持し、誰が速やかに電子化・レジ印字へ移行すべきかを明確にしておく必要があります。
手書き領収書の運用を継続してもリスクが低い事業者
- 対面での現金決済が月数十件未満の小規模事業者:システム導入費用や月額保守コストが割に合わない職種。
- 冠婚葬祭・出張修理・催事ブース等の移動型事業:電源や通信環境が不安定な現場で、臨機応変な受取証書交付が必要とされるケース。
- 登録番号スタンプや複写式伝票の管理ルールが完全に徹底されている個店:発行頻度が少なく、1件ごとの確認作業に十分な時間を割ける環境。
速やかにPOSレジ・デジタル領収書へ移行すべき事業者
- 1日に数十人以上の顧客を捌く飲食・物販・サービス店舗:ピーク時の書き損じ、印紙の貼り忘れ、金額の誤記リスクが極めて高い現場。
- 従業員やアルバイトに領収書発行を任せている企業:「上様」や「日付空欄」といったNG対応を従業員の裁量で許してしまい、後から取引先クレームに発展する組織。
- 月間の売上受取額で5万円以上の現金決済が頻発する業態:毎月の収入印紙代が数万円規模に達している場合、電子領収書(メール送付やWeb発行)に切り替えるだけで印紙税法上の非課税措置が適用され、大幅なコスト削減に直結します。
【手書き領収書の書き方】に関するよくある質問(FAQ)
Q1:手書き領収書に消費税額の内訳を書かないと、インボイスとして認められませんか?
A1:認められません。適格請求書(インボイス)の要件として、税率ごとに区分した対価の額および適用税率、ならびに消費税額の記載が法的に義務付けられています。単に「合計金額11,000円」とだけ手書きし、税率や消費税額の内訳がない領収書はインボイスとして不備となり、買い手側が原則として仕入税額控除を全額受けることができなくなります。
Q2:クレジットカード決済の際、顧客から手書き領収書を求められたらどう書けば良いですか?
A2:但し書き等に「クレジットカード決済」と明確に記載してください。金銭の直接的な授受が発生していない信用取引であるため、印紙税法上の「売上代金の受取書」には該当せず、受取金額が5万円以上であっても収入印紙の貼付は不要です。ただし「クレジット利用」の文言がないと、現金受領とみなされ印紙税の未納(過怠税の対象)を指摘される恐れがあります。
Q3:宛名を「上様」で書いてほしいと顧客に強く頼まれた場合、店側はどう対応すべきですか?
A3:飲食店や小売業など「適格簡易請求書」の交付が認められている指定業種であれば、法令上は宛名なし(または上様)でも簡易インボイスとして成立します。しかし、一般的な法人取引や高額な経費精算では取引先側の社内ルールで否認されるリスクがある旨を丁寧に説明し、可能な限り正式な会社名や屋号をフルネームで記入することを推奨するのが誠実な実務対応です。
まとめ:今後の動向と失敗しないための判断基準
手書きの領収書は、正しく作成すれば2026年現在の税制環境下においても確かな法的効力を持つ重要なビジネス文書です。しかし、その信頼性は「日付・金額・宛名・但し書き・税区分・登録番号」という各要件が厳格に満たされていることが前提となります。
形骸化した過去の慣行である「上様」「お品代」「日付空白」を安易に許容することは、自社と取引先双方に不要な税務リスクを背負わせる結果にしかなりません。手書き領収書を運用する現場では、登録番号ゴム印の整備や複写式フォーマットの刷新、金額訂正ルールの周知を徹底し、コンプライアンスを遵守した正確な発行業務を確立していきましょう。 (出典: 手書き 領収 書 書き方(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。