手書き領収書の書き方完全ガイド!インボイス対応とNG例を徹底解説
デジタル化やキャッシュレス決済が標準となった2026年のビジネス現場においても、個人経営の飲食店、冠婚葬祭の現場、各種イベント出店などでは、依然として手書きの領収書が広く発行されています。しかし、インボイス制度(適格請求書等保存方式)の実務が完全に定着した現在、かつて通用していた「慣習的な書き方」のまま手書き領収書を作成・受領すると、経費として処理できないばかりか、仕入税額控除が否認されるという深刻なトラブルが急増しています。
単なる受取証にとどまらず、法的な証拠力を持つ手書き領収書を作成するには、税法および取引上の厳格なルールを遵守しなければなりません。宛名の書き方、改ざん防止の数字表記、但し書きの具体性、そして適格簡易請求書としての要件まで、経理担当者や個人事業主が押さえておくべき実務上のポイントを徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:インボイス制度下では、手書き領収書であっても登録番号・税率ごとの対価・適用税率など「適格簡易請求書」の要件を満たさないと仕入税額控除の対象外となる。
- 要点2:「上様」や「お品代」といった曖昧な記述、金額の改ざん防止記号(¥や※)の欠落は、税務調査において経費否認を招く最大要因となる。
- 要点3:5万円以上の課税取引には200円の収入印紙が必須であり、金額を書き間違えた場合は二重線訂正ではなく「再発行」が実務上の鉄則である。
【見本付き】手書き領収書の正しい書き方と基本マナー
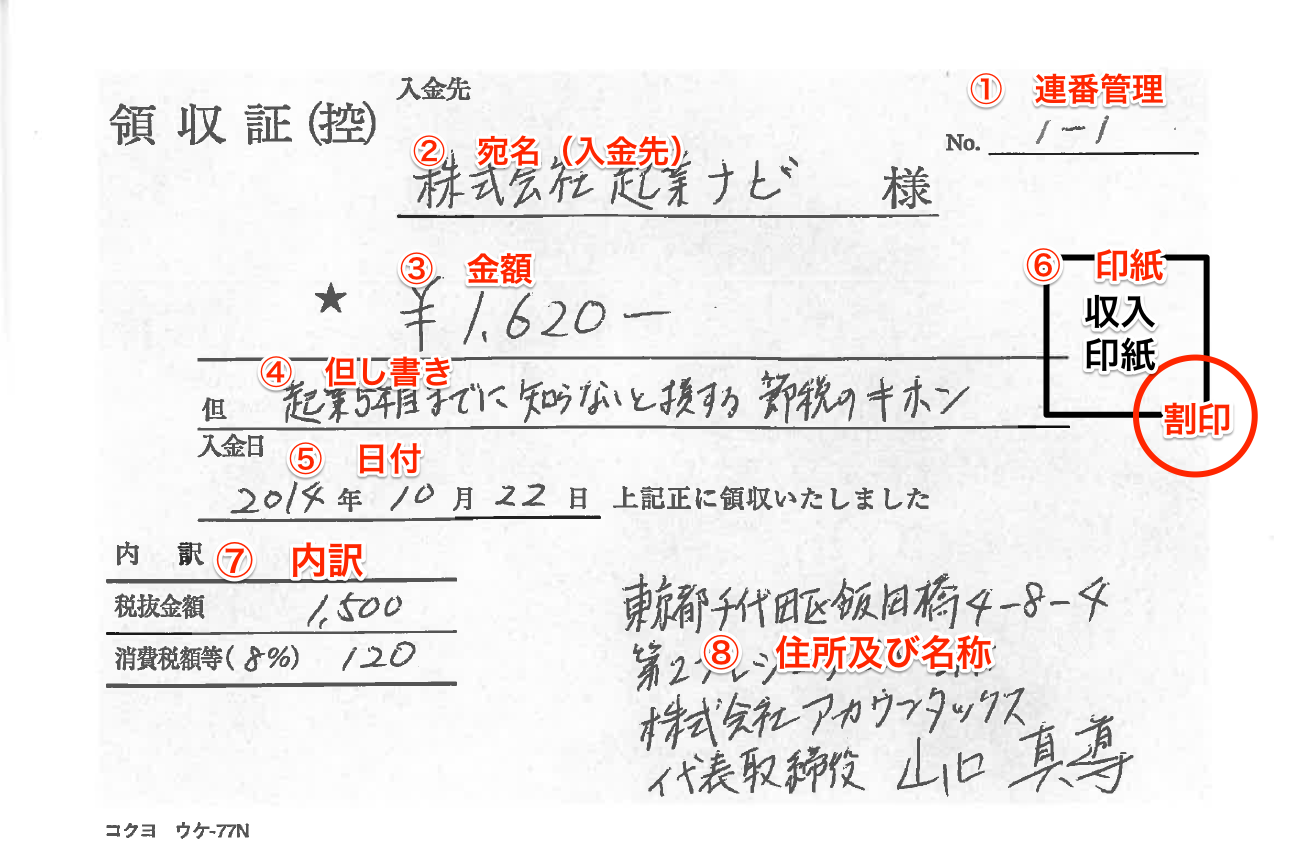
手書きの領収書を有効な証憑として成立させるためには、商法および税法が要求する必須項目をもれなく、正確に記載する必要があります。まずは標準的な手書き領収書 見本の構成を確認し、各項目の実務ルールを把握しましょう。
貼付欄
【200円】
以下に、記載時に遵守すべき各パーツの厳格な記法を整理します。
1. 領収書 日付 西暦 和暦 書き方の基準
日付は金銭の授受が実際に行われた「年月日」を正確に記入します。「2026年4月15日」や「令和8年4月15日」のように、年・月・日のすべてを記載してください。「26/4/15」といった省略表記は改ざんリスクを伴うため避けるべきです。西暦・和暦のどちらを採用しても法的効力に差はありませんが、書類内で統一することが肝要です。
2. 領収書 宛名 上様 ルールと実務判断
宛名は正式な会社名や屋号、氏名を省略せずに記載するのが原則です(例:「株式会社〇〇商事」「田中 太郎 様」)。前株・後株の取り違えも不備とみなされる恐れがあります。古くから多用されてきた「上様」表記は、受取人を特定できないため、社内規程で受領を禁止している企業が多数派を占めています。
3. 領収書 金額 改ざん防止 記号の徹底
手書き領収書において最も不正が起きやすいのが金額欄です。空欄への数字書き足しや桁の追加を防ぐため、数字の頭に「¥」マーク(または「金」)、末尾に「-」(ハイフン)や「※」(米印)を密着させて記入します。また、3桁ごとにカンマ(,)を打ち、「¥ 55,000 -」のように余白を作らずに記載するのが鉄則です。
4. 領収書 但し書き 正しい書き方
何に対する支払いであるかを客観的に証明する部分です。「お品代」や「代金として」といった曖昧な記述は、経費内容の実態を証明できないため推奨されません。「Webサイト制作デザイン費として」「クライアントとの会食代(3名分)として」など、商品・役務の具体的内容を記載します。
インボイス制度下における手書き領収書の対応と必須項目
2023年10月のインボイス制度開始から数年が経過した現在、買い手が仕入税額控除を適用するためには、原則として適格請求書の要件を満たした書類の保存が義務付けられています。手書き領収書であってもこの要請から免れることはできません。
小売業、飲食店業、タクシー業、写真業、旅行業などの不特定多数を相手にする事業者は、通常の適格請求書に代えて、記載事項を一部簡略化した適格簡易請求書 手書き 記載事項を満たすことで交付が認められています。その必須項目は以下の5点です。
1. 交付を受ける事業者の氏名または名称(適格簡易請求書の場合は宛名省略も可能だが、通例として記載が望ましい)
2. 適格請求書発行事業者の氏名または名称および「登録番号」
3. 取引年月日
4. 取引内容(軽減税率の対象品目である旨を含む)
5. 税率ごとに区分して合計した対価の額(税抜または税込)および「税率ごとに区分した消費税額等」または「適用税率」
実務現場において大きな懸念点となるのが、インボイス登録番号の記載方法です。領収書の用紙に自筆で「T+13桁の数字」を記入する行為は法律上有効ですが、桁数が多いため書き間違いが頻発します。このため、多くの現場ではインボイス 登録番号 スタンプ 手書き書類への併用が定着しています。店名印とともに登録番号があらかじめ刻印されたゴム印を押印する運用が、ミスを未然に防ぐ現実的な防衛策です。
【実態検証】税務調査で弾かれる領収書の経費NG例と現場の混乱
長年培われた「現場の慣行」と「税務当局の法解釈」の乖離によって、税務調査時に追徴課税の対象となる事例が後を絶ちません。国税庁の質疑応答事例や税理士法人の監査データから見えてくる、領収書 経費で落ちないNG例の典型パターンを検証します。
まず挙げられるのが、「上様」宛で発行された高額領収書です。消費税法上、小売店やタクシーなどの適格簡易請求書においては宛名省略が認められているものの、法人税法・所得税法上の「業務関連性の立証責任」は納税者側にあります。調査官から「誰が、どのような事業目的で使用したのか」を追及された際、宛名が上様で但し書きがお品代の領収書は、私的費用の紛れ込みを疑われ、否認対象となる確率が跳ね上がります。
また、金額や宛名を書き間違えた際の訂正方法にも致命的な誤認が見られます。「二重線を引いて訂正印を押せば問題ない」と信じている実務担当者がいますが、手書き領収書 訂正 二重線 訂正印による修正は、税務調査において「受領者自身が後から改ざんしたのではないか」という筆跡鑑定レベルの疑義を生じさせます。国税関係の公式指針においても、金銭受取証の金額訂正は原則認められておらず、書き損じた場合は破棄して新規に書き直す(または再発行を求める)ことが標準ルールです。
- 宛名が「上様」かつ但し書きが「お品代」「ご飲食代」などの抽象表現
- ペンの筆跡やインクの色が異なり、後から金額や日付が加筆された痕跡がある
- インボイス登録番号の記載がなく、軽減税率(8%)と標準税率(10%)の区分が不明瞭
- 破損や汚れが激しく、金額の桁数や店舗印が判読不能になっている

【徹底比較】手書き領収書の発行ルールと印紙税・保管要件
手書き領収書を運用するにあたり、記載内容と並んで厳重な管理が求められるのが「印紙税」と「書類の保管期間」です。印紙税法に基づき、記載金額に応じた適切な収入印紙の貼付および消印(割印)が必要となります。
特に重要な境界線が収入印紙 貼る金額 5万円の判定ルールです。受取金額が税抜5万円未満であれば非課税となりますが、ここで注意すべきは「消費税額が区分記載されているか否か」です。例えば、総額54,500円の領収書であっても、「税抜金額 49,545円、消費税等 4,955円」と明記されていれば、税抜額が5万円未満となるため印紙の貼付は不要です。しかし、内訳を書かずに「54,500円」とだけ一括記載した場合は、課税売上高5万円以上とみなされ、200円の収入印紙を貼らなければ印紙税法違反(過怠税の対象)となります。
| 項目 | 法的基準・数値データ | 一般的な実務相場・慣例 | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 収入印紙の要否 | 税抜金額50,000円以上で200円〜(100万円超で段階的加算) | 5万円以上は一律200円印紙を貼付 | 必ず消費税額を明記すること。税抜4万円台であれば印紙税を適法に節約可能。 |
| 控えの保管期間 | 法人:原則7年間(繰越欠損金がある事業年度は最長10年間) | 決算書と一緒に7年保管して廃棄 | 複写式手書き領収書の控えは感熱紙やカーボンが褪色しやすいため、暗所保管が鉄則。 |
| インボイス対応 | 登録番号、適用税率、税率別対価の記載が義務(簡易請求書枠) | 登録番号ゴム印を既製領収書に押印 | 10%と8%が混在する飲食・小売業では、区分記載対応の既製複写式伝票への刷新が不可欠。 |
| 誤記の対応 | 訂正方法は法文規定なし(ただし税務判断上改ざんと見なされ得る) | 二重線と訂正印で処理 | 金額訂正は一律無効と捉え、必ず書き損じ伝票に「破棄」と朱書きして再発行すべき。 |
発行者側にとって見落としがちなのが、複写式 手書き領収書 保管期間の義務です。交付した領収書の写し(控え)は、法人税法により事業年度の確定申告書提出期限の翌日から7年間(青色申告で欠損金が生じた事業年度は10年間)、個人事業主でも所得税法により原則5年〜7年の保存が義務付けられています。「渡して終わり」ではなく、連番でバインドした控えを体系的にファイリングしておく必要があります。
一般に知られていない盲点とネットの誤解
インターネット上の掲示板やSNSでは、手書き領収書に関する誤った情報が定説のように語られているケースが散見されます。無用な税務トラブルを防ぐため、代表的な3つの誤解を正します。
誤解1:レシートより手書き領収書のほうが税務上の証拠力が高い?
これは完全な事実無根です。むしろ現代の税務実務においては、機械印字されたレシートのほうが「取引日時、購入商品名、点数、店舗所在地」が詳細かつ改ざん不能な形で記録されているため、手書き領収書よりも圧倒的に高い証拠能力を持ちます。但し書きが「お品代」の手書き領収書より、商品名がすべて印字されたレシートのほうが税務調査官に対する説得力は格段に高くなります。
誤解2:クレジットカード決済でも5万円を超えたら収入印紙が必要?
これも典型的な誤解です。クレジットカード決済や電子マネー決済の場合、現金の授受がその場で発生していないため印紙税法上の「売上代金の受取証書」に該当せず、領収書を発行しても収入印紙を貼る必要はありません。ただし、領収書内に「クレジットカード決済」である旨を明記していなければ、現金受領とみなされて印紙税の納付を求められるため、支払区分の明記が必須です。
誤解3:インボイスの登録番号は手書きでは無効になる?
手書きであっても、登録事業者が自筆で正しい13桁の番号を記載していれば適格請求書としての法的効力は認められます。ただし、数字の読み間違いや誤記があった場合、仕入税額控除が否認される実務リスクがあるため、ゴム印や既製印刷が強く推奨されているという背景があります。

【プロの結論】手書き領収書を使うべき事業者・即刻廃止すべき事業者の判断基準
手書き領収書は、発行側の記入負荷、控えの物理的保管コスト、人為的記載ミスによるインボイス無効化リスクなど、デジタルデータと比較して多くの運用負荷を抱えています。しかし、事業形態によっては手書きの手軽さが依然として合理性を持つケースもあります。自社の業務フローを判断するための客観的基準を提示します。
手書き領収書の継続が向いている事業者
- 移動販売・催事出店・小規模イベント出展者:電源確保が難しく、POSレジやモバイルプリンターの導入コストが見合わない環境。
- 取引頻度が極めて低い専門事業者:月に数件程度しか領収書を発行しないコンサルタントや小規模個人事業主。
- 冠婚葬祭・伝統芸能・寺社仏閣:慣習的に毛筆や手書きの証憑が求められ、様式美や格式が取引先との関係維持に影響する分野。
手書き領収書を即刻廃止し、レシート・電子発行へ切り替えるべき事業者
- 複数税率(8%・10%)を取り扱う飲食料品店・雑貨店:手書きによる税率区分計算ミスが多発し、インボイス不備による顧客クレームが発生しやすい。
- 1日の発行件数が10件を超える店舗:手書き対応によるレジ待ち時間の増大が機会損失を生み、人件費コストを圧迫する。
- 法人取引が中心のBtoB事業者:インボイス制度への対応厳格化により、手書き領収書そのものが企業の取引信用リスクとみなされる懸念がある。
組織ガバナンスの視点から見れば、手書き領収書は「人的裁量が介在する余地」が最も大きい帳票です。改ざんや私的流用といったコンプライアンス上の不正を防ぐためには、可能な限りPOSレジによるレシート発行や、PDF形式による電子領収書のクラウド送信へと移行することが、中長期的な組織防衛につながります。
【手書き領収書の書き方】に関するよくある質問(FAQ)
Q1:インボイスの登録番号はゴム印スタンプや手書きでも法的に認められますか?
A1:問題なく認められます。記載方法に法令上の制限はなく、手書きでもスタンプでも、あるいは既存の領収書用紙に印字シールを貼付したものであっても、正確な「T+13桁の番号」が判読できれば適格請求書(または適格簡易請求書)として有効に機能します。ただし、文字のかすれや記入ミスには十分注意してください。
Q2:店舗で「上様」宛で発行された領収書に、自分で自社の会社名を書き足しても問題ありませんか?
A2:絶対に加筆してはいけません。領収書の受領者が後から宛名や金額に手を加える行為は、私文書偽造・変造に該当する恐れがあり、税務調査でも極めて心証を悪くします。宛名が必要な場合は、必ず発行元に依頼して再発行してもらってください。
Q3:手書き領収書の控え(複写)は何年間保管すればよいですか?
A3:法人税法上、領収書の控えは原則として事業年度の申告書提出期限の翌日から7年間の保管が義務付けられています(青色申告書を提出した事業年度で欠損金が生じた場合は最長10年間)。個人事業主の場合は原則5年間(インボイス発行事業者は7年間)の保管が必要です。
Q4:金額を書き間違えてしまった場合、二重線と訂正印で修正しても税務上有効ですか?
A4:法的に直ちに無効となるわけではありませんが、実務上は推奨されません。金額部分の二重線訂正は、税務署から「受取人が勝手に金額を書き換えたのではないか」と疑われる最大の原因となります。書き損じた場合は、その用紙を破棄(複写式の場合は「無効」と書いて控えごと残す)し、新しい用紙に最初から書き直すのが原則です。
まとめ:法令遵守と信頼を守る手書き領収書の実務指針
手書き領収書は、正しく発行・管理されて初めて、商取引の真正性を証明する確固たる法的効力を発揮します。デジタル化が進む現在だからこそ、手書き書類を扱う際にはインボイス制度が求める記載事項の徹底、改ざん防止のルール、そして印紙税法の正しい理解が不可欠です。
曖昧な慣行に頼った「上様」「お品代」の運用から脱却し、誰が見ても取引内容が明白である透明性の高い証憑を作成すること。それが、発行者としての社会的信用を守り、顧客や取引先に不利益を被らせないための基本責務です。 (出典: 領収 書 書き方 手書き(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。