利回りの計算方法総力解説【2026】表面と実質の差や投資の罠を暴く
日本銀行による金融正常化が定着し、金利のある世界が当たり前となった2026年、個人投資家の間で「資産運用の利回りをどう正確に見積もるか」という命題がかつてないほど切実な関心を集めています。物価高と増税への防衛策として投資を始める人が急増する一方で、広告やパンフレットに踊る甘い数字を鵜呑みにし、思わぬ損失を被るケースが後を絶ちません。
投資の成否を分ける第一歩は、提示された利回りの「中身」を正確に見極め、自らの手で実態を計算できるリテラシーに他なりません。本稿では、投資初心者から中堅投資家までが絶対に把握しておくべき利回りの計算方法、表面利回りと実質利回りの決定的な格差、そして2026年の市場環境に即した具体的なシミュレーションと失敗回避の防壁を網羅して詳解します。
📌 【この記事の重要ポイントまとめ】
- 要点1:表面利回りと実質利回りの最大の違いは「経費と税金、空室損失」を織り込んでいるか否かであり、表面利回りだけで投資判断を下すのは極めて危険。
- 要点2:不動産、株式、投資信託(新NISA)それぞれで利回りの算出基準が根本から異なり、2026年の金利水準を踏まえた手残りベースの再計算が不可欠。
- 要点3:行動経済学の「利回りアンカリング」に惑わされず、エクセルによる厳格なキャッシュフロー試算とリスク許容度の心理的バウンダリーを設定することが資産防衛の要泉となる。
【投資の罠】表面利回りと実質利回りの違い|高利回り物件に潜むカラクリ
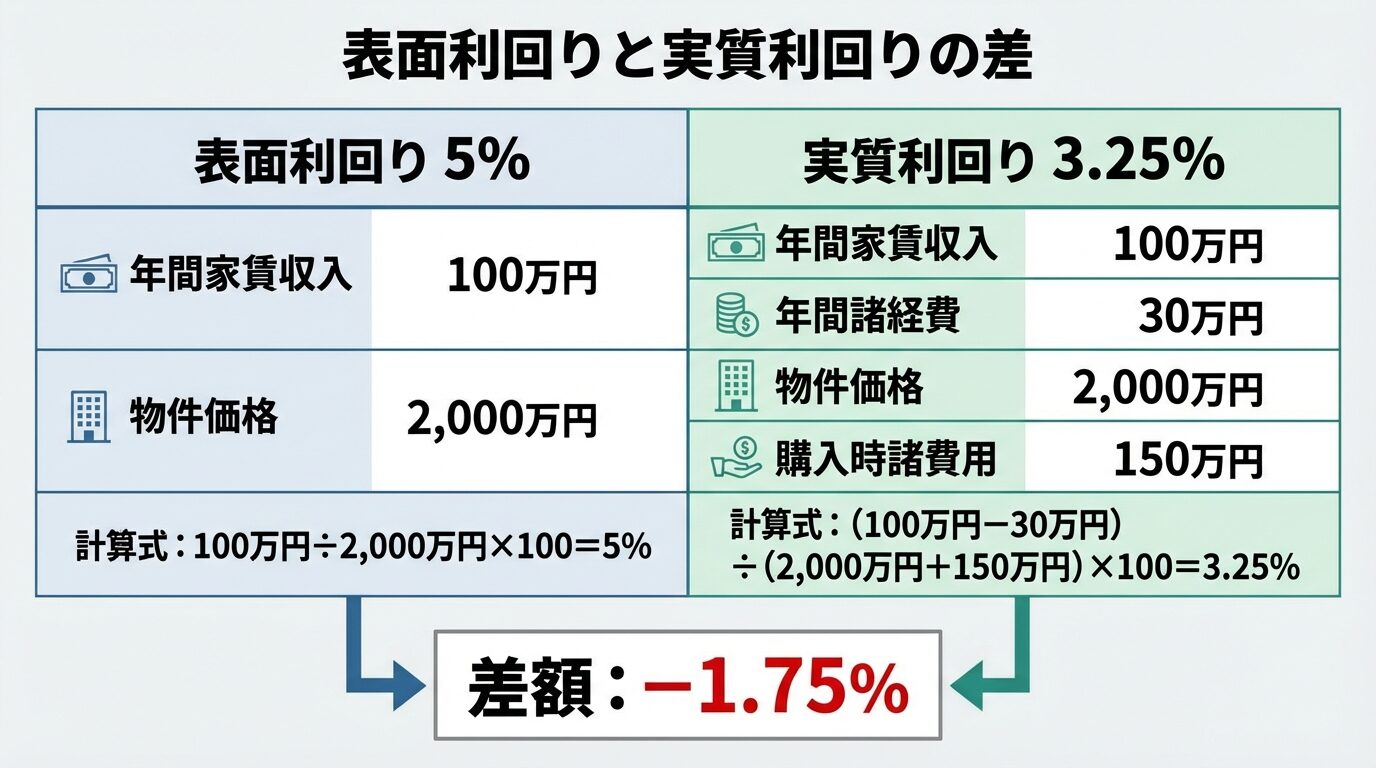
投資商品の案内で目にする「利回り」という言葉には、大きく分けて表面利回り(グロス利回り)と実質利回り(ネット利回り / NOI利回り)の2種類が存在します。投資初心者が最も陥りやすい落とし穴は、この2つの区別を曖昧にしたまま取引に踏み切ってしまう点にあります。
表面利回りは、運用にかかる維持管理コストや税金などの諸経費を一切排除し、額面の収入と取得金額だけで単純計算した数値です。一方の実質利回りは、運用期間中に発生する管理費、修繕積立金、固定資産税、さらには購入時に要した仲介手数料や登記費用といった現実の支出を差し引いた上で算出されます。
不動産投資の現場では、ポータルサイトに「利回り12%」と掲示されている中古アパートを目にすることが珍しくありません。しかし、現場取材や投資家の実例を検証すると、築古物件ほど給排水管の更新や外壁修繕、退去時の原状回復費用が重くのしかかり、諸経費を引いた実質利回りはわずか3%台にまで急落する事例が日常茶飯事となっています。額面の高利回りは、市場がその物件に対して「高いリスク」を織り込んでいるシグナルに過ぎないという真実を直視しなければなりません。
不動産・株式・投信の利回り計算式|資産別の計算手順と具体例
資産クラスごとに「利益」の定義や発生するコスト構造は異なります。主要な3つの資産における利回りの基本計算式を整理し、現場で使われている実践的な手順を確認していきます。
1. 不動産投資の利回り計算式
不動産運用における利回りは、年間家賃収入と物件購入価格の対比で測られます。基本式は次の通りです。
【表面利回りの計算式】
表面利回り(%)=(年間家賃収入 ÷ 物件購入価格)× 100
【実質利回りの計算式】
実質利回り(%)=〔(年間家賃収入 - 年間運営諸経費)÷(物件購入価格 + 購入時諸費用)〕× 100
年間の運営諸経費には、管理委託料、固定資産税・都市計画税、共用部水道光熱費、火災保険料、突発的な修繕費用などが計上されます。購入時諸費用(物件価格の約7%〜10%)も分母に加算しなければ、真の投下資本に対するリターンは導き出せません。
2. 株式配当利回りの計算方法
株式投資で重視されるインカムゲインの指標が「配当利回り」です。1株当たりに支払われる年間配当金を、現在の株価で除して算出します。
【配当利回りの計算式】
株式配当利回り(%)=(1株当たりの年間配当金 ÷ 現在の株価)× 100
ここで留意すべきは税金です。特定口座(源泉徴収あり)の場合、配当金には所得税・住民税合わせて20.315%が課税されます。税引き前の数字だけで生活防衛資金を計画すると、手取り受取額との間に約2割もの乖離が生じることになります。
3. 想定利回りと期待利回りの混同を避ける
投資の世界には「想定利回り」と「期待利回り」という混同されやすい概念が存在します。想定利回りとは「満室稼働や計画通りの配当が継続したと仮定した机上の利回り」であり、売り手側のマーケティングで頻繁に用いられます。対して期待利回りは、投資家自身がリスクに見合う最低限のリターンとして市場に求める「要求水準(キャップレート)」を指します。両者の性格の違いを取り違えると、過剰なリスク資産を適正価格以上で掴まされる事態を招きます。
【2026年最新シミュレーション】実質利回りの計算例とエクセル活用法
計算のロジックをより立体的に捉えるため、具体的な数値を当てはめた実質利回りシミュレーションを実施します。都内近郊の中古区分マンション(単身向け)をモデルケースに設定しました。
【シミュレーション前提条件】
- 物件購入価格:2,500万円
- 購入時諸費用(登記・仲介手数料等):180万円(総投資額:2,680万円)
- 想定月額賃料:10万円(満室時年間家賃収入:120万円)
- 空室想定:年1ヶ月分(10万円損失)
- 年間経費:管理費・修繕積立金 18万円、固定資産税・都市計画税 7万円、賃貸管理委託料 6万円(年間実収入:79万円)
この物件の表面利回りは「120万円 ÷ 2,500万円 = 4.80%」と表示されます。しかし、諸経費と空室控除、購入諸費用を含めた実質利回りは「79万円 ÷ 2,680万円 = 約2.95%」まで縮小します。さらに融資を利用している場合は金利返済が加わるため、実際のキャッシュフロー利回りはさらに低減します。
こうした複利計算やキャッシュフロー管理を日常的に行うには、表計算ソフトの活用が最短の道です。エクセルでは、セルに「=(年間収入セル - 年間経費セル) / (物件価格セル + 諸費用セル)」と入力するだけで即座に自動計算できます。さらに将来の売却益まで織り込んだ総合的な収益率を検証する際は、エクセルのIRR(内部収益率)関数「=IRR(範囲)」を用いることで、毎年の純現金流出入に基づいた精密な年利回りが算出可能です。

【利回りの目安と相場】新NISAからアパート経営まで徹底比較
2026年現在の経済統計および業界取引データに基づき、各種資産クラスの利回り相場と特徴を比較整理した一覧が下表です。
| 運用資産カテゴリ | 利回りの目安・相場データ | 算出における主要コスト・控除要素 | 編集部の見解・リスク評価 |
|---|---|---|---|
| 新NISA(全世界株式投信) | 年利4.0% 〜 7.0%(長期年平均) | 信託報酬(年0.05%〜0.1%程度)、非課税 | 長期複利運用の最適解。短期的な下落局面を許容できる積立継続が前提。 |
| 東証上場 高配当株 | 年利3.2% 〜 4.5%(税引き前配当) | 売買手数料、課税20.315%(NISA枠外時) | 減配リスクを監視する必要あり。累進配当銘柄や自己資本比率の精査が必須。 |
| 都心区分マンション投資 | 表面 3.8%〜4.5% 実質 2.5% 〜 3.2% | 管理費、修繕積立金、固都税、仲介手数料 | 空室リスクは極めて低いが、金利上昇局面では借入金の返済負担増に要注意。 |
| 地方・郊外アパート経営 | 表面 7.5%〜11.0% 実質 4.0% 〜 6.0% | 高額な外壁・屋根修繕費、長期空室損失 | 見かけの利回りは高いが人口流出と修繕費増大が直撃。現場の賃貸需要把握が生命線。 |
| 国内メガバンク定期預金 | 年利0.4% 〜 0.8%(2026年店頭) | 利息に対して20.315%源泉徴収課税 | 元本保証はあるものの、インフレ率(年2%前後)を下回るため実質購買力は目減り。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSやネット掲示板、Q&Aサイトの投資コミュニティを綿密にリサーチすると、表面的な計算式だけでは見落とされがちな「現実の摩擦」に直面した投資家たちの生々しい声が浮かび上がってきます。
不動産投資のオンラインコミュニティでは、地方の一棟アパートを購入した40代男性の手記が大きな波紋を呼びました。『販売資料には利回り9.8%と記載されており、年間300万円の手残りが出ると試算していた。だが引き渡しから3ヶ月後に貯水槽の故障で80万円の緊急出費が発生し、さらに2部屋の退去で原状回復費が60万円計上。最初の1年間は手残りどころか赤字に転落した』という赤裸々な告白です。
一方、株式投資の分野でも、配当利回りランキング上位の銘柄だけを機械的に買い集めた個人投資家が、業績悪化による突然の「無配転落」に見舞われ、株価暴落とインカム喪失の二重苦に喘ぐケースが相次いで報告されています。利用者のリアルな失敗譚が示す共通項は、利回りの計算式そのもののミスではなく、「計算の前提となる利益が将来にわたって保証されている」と思い込んでしまう認知の偏りにあります。

一般に知られていない盲点とネットの誤解|利回り計算の失敗理由と対策
ネット上の簡易シミュレーターや初心者向け解説動画には、実務上致命傷となり得るいくつかの構造的盲点が放置されています。失敗を未然に防ぐために把握しておくべき「4つの誤解」を提示します。
第一の誤解は、「空室率をゼロで計算すること」です。どんなに好立地の物件であっても、入居者の入れ替わりに伴うリフォーム期間や募集期間を含め、通常は年間5%〜10%程度の稼働減(年間1〜1.2ヶ月分の空室)を控除して計算しなければ、キャッシュフロー予測は確実に破綻します。
第二の盲点は、「修繕積立金の段階的増額」を織り込んでいない点です。特に分譲マンションの場合、築年数の経過に伴い修繕積立金が10年スパンで1.5倍から2倍に引き上げられるケースが通例です。購入当初の管理費・修繕積立金だけで長期利回りを固定計算すると、年を追うごとに手取り実質利回りが削り取られていきます。
第三の誤解は、借入金の金利上昇インパクトの軽視です。低金利時代に通用した「表面利回り5%で借入金利1.5%なら差し引き3.5%の利ザヤ(イールドギャップ)」という甘い見通しは、金利が上昇した瞬間に収縮します。利回り計算を行う際は、借入金利が1.0%〜1.5%上昇したストレステストを必ず事前に実施することが鉄則です。
第四の失敗理由は、減価償却費の終了による「デッドクロス」の看過です。築年数が古い物件ほど減価償却期間が短く、減価償却が切れた瞬間に帳簿上の利益が跳ね上がり、所得税・住民税が急増して手元資金が枯渇する現象が発生します。利回り計算は単年度の切り抜きではなく、税務を含めた複数年の時間軸で捉える必要があります。
プロが解き明かす投資判断の境目と心理的罠
【プロの結論】行動経済学と「利回り幻想」の心理的バウンダリー
投資家が計算を誤る根底には、行動経済学でいう「アンカリング効果」と「確証バイアス」が横たわっています。提示された『利回り10%』という数字が強烈な基準点(アンカー)となり、後から提示される諸経費や修繕リスクの説明を『大した額ではない』と過小評価してしまう心理メカニズムです。
さらに、家族関係や親族からの資産承継が絡む運用では、「親が持っていた遊休地にアパートを建てれば家賃収入で豊かになれる」といった情緒的判断が先行しがちです。しかし、感情と資産管理の間には厳格な「心理的バウンダリー(境界線)」を引かなければなりません。投資とは冷徹な数字の収支であり、親族への配慮や営業担当者の人柄といった非合理な要素を利回り計算のパラメータに混ぜ込んではならないのです。
【プロの結論】向いている人・おすすめできない人の明確な判断基準
自身の適性と資産規模に合わない手法を選べば、どんなに正確な利回り計算を行っても苦境に陥ります。編集部が定義する適性基準は明確です。
【不動産の実質利回り投資に向いている人】
- 突発的な数百万円規模の修繕費や金利上昇に耐えられる手元流動資金(キャッシュ)を別途保持している人
- エクセル等を用いて自分でキャッシュフロー表を作成し、保守的な条件でストレステストを実行できる人
- 入居者募集や管理会社の交渉を「事業経営」として主体的にコントロールする時間と気力がある人
【不動産投資を避けるべき・新NISAなどの投信に留めるべき人】
- 「利回りが高いから毎月の小遣いが増える」と安易に考えている余剰資金の乏しい人
- 業者の提示するシミュレーション表の注記(※満室時想定、※諸費用別途)を精読しない人
- 価格変動や空室リスクに強い精神的ストレスを感じ、夜も眠れなくなってしまうリスク回避型の人
【利回り 計算 方法】に関するよくある質問(FAQ)
Q1:投資信託の「トータルリターン」と「利回り」は何が違うのですか?
A1:投資信託における「トータルリターン」は、一定期間内に得られた分配金と基準価額の値上がり益(含み損益を含む)を合計した金額ベースの実績です。一方「年利回り」は、そのトータルリターンを1年あたりの平均複利パーセンテージに換算した数値を指します。過去の年平均利回りが7%であっても、毎年均等に7%増えるわけではなく、プラス20%の年とマイナス10%の年が混ざり合って形成されている点に注意が必要です。
Q2:不動産広告に書かれている利回りは、なぜ実質利回りではなく表面利回りばかりなのですか?
A2:購入者の属性や資金調達手法によって、借入金利、登記費用、管理プランが大きく異なり、売主側が一律の実質利回りを算出できないという建前の理由があります。しかし本音の部分では、表面利回りの方が数字が大きく見栄えが良いため、投資家の問い合わせを誘引しやすいという販売戦略上の意図が働いているのが実情です。
Q3:株式の配当利回りが極端に高い(例えば8%以上)銘柄は買いですか?
A3:原則として極めて慎重な精査が必要です。配当利回りが異常値を示す主因の多くは、業績悪化や不祥事により「株価が暴落したこと」で分母が縮小した結果です。このような銘柄は、その後の決算で大幅減配や無配転落が発表され、株価がさらに一段安となる「高配当トラップ」に嵌まるリスクが極めて高くなります。
まとめ:今後の動向と失敗しないための判断基準
インフレと金利上昇という複合的な環境変化を迎えている現在、見せかけの利回りに惑わされる投資家は淘汰の局面に立たされています。資産運用で着実な成果を上げ続けるための鉄則は、「最も保守的なシナリオで実質利回りを自力計算すること」に尽きます。
表面利回りの数値に心を奪われたときは、まず年間にかかる固定費と不測の修繕リスク、そして将来の出口価格を差し引き、手元に残る現金を徹底的に炙り出してください。客観的なデータに基づき、冷静にリスクを織り込んだ計算力こそが、あなたの貴重な資産をインフレの荒波から守り抜く最強の盾となります。 (出典: 利回り 計算 方法(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。