NISA口座変更で後悔する人が続出?乗り換えの罠と2026最新ルール
2024年に抜本的拡充を遂げた新NISAの開始から2年が経過した2026年、クレジットカード積立の還元率改定や経済圏の統合シフトを背景に、NISA口座を開設した金融機関を変更しようとする個人投資家が急増しています。しかし、ネット上の「ポイントがお得」「乗り換えは簡単」といった甘い文句を鵜呑みにして安易に手続きを開始した結果、年内の非課税投資枠をまるまる喪失したり、資産管理の二重化によって予期せぬ不便を強いられたりするトラブルが相次いでいます。
金融機関の乗り換えは、単なるWeb上の設定変更ではありません。税務署を介した公的な勘定処理が伴うため、厳格な法的手続きとスケジュール管理が求められます。報道各社の取材データや投資コミュニティに寄せられる悲鳴を検証すると、制度の構造的ルールを知らないまま動いて損をする投資家の典型的なパターンが浮き彫りになってきました。本稿では、知っておくべき決定的なリスクから手続きの全手順、保有資産の防衛策まで、失敗を防ぐための重要事実を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
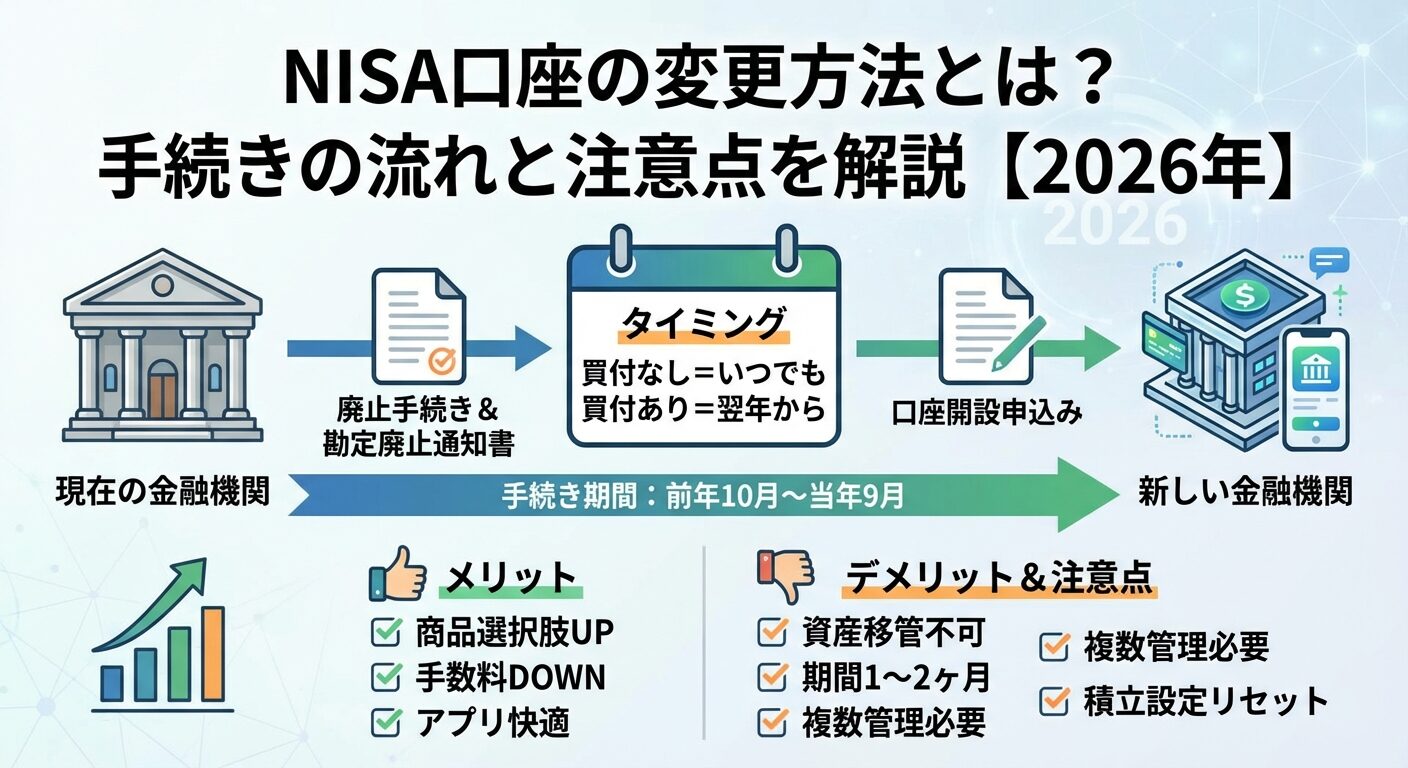
- 要点1:当年に1度でも積立や配当再投資を行うと同年中の口座変更は不可能になり、翌年分への変更受付は10月1日に解禁される。
- 要点2:旧金融機関で買い付けた商品は新口座へ移管(ロールオーバー)できず、複数口座に資産が分散して管理負担が増大する。
- 要点3:わずかなポイント還元率の差だけで判断せず、取引画面の操作性や取り扱い商品の質を見極めた総合的な判断が不可欠である。
【NISA金融機関変更の真相】なぜ乗り換え手続きで損する人が続出するのか?
ネット証券各社の熾烈な顧客獲得競争が続く中、NISA金融機関変更の真相を探ると、制度の仕組みを誤認したまま手続きに踏み切り、取り返しのつかない不利益を被る利用者の実態が見えてきます。最大の落とし穴となっているのが、「当年分の投資枠利用制限」です。現行の税法上、NISA口座はすべての金融機関を通じて1人1口座しか開設できません。そして、その年の1月1日以降に旧口座で一度でも買付を行っている場合、たとえ100円の投信積立や分配金の自動再投資であっても、その年中の金融機関変更は法的に認められません。
多くの個人投資家がこの規定を知らず、年明け以降に「ポイント還元率の高い別の証券会社へ今すぐ変えたい」と申請し、却下される事態に陥っています。さらに深刻なのは、クレジットカード積立の停止手続きの遅延です。積立停止の締切日は前月の初旬から中旬に設定されているケースが多く、解約手続きが数日遅れただけで翌月の買付が自動執行され、変更の権利が翌年まで丸1年先送りされてしまう事例が頻発しています。
加えて、口座変更の申請中に相場が急変した際、旧口座と新口座の狭間で投資タイミングを逃す機会損失も無視できません。こうした制度上の障壁やタイムラグを軽視した結果、「乗り換えようとしただけなのに、数か月間も非課税投資がストップしてしまった」という痛恨の失敗を招く投資家が後を絶たないのが現状です。
一般に知られていない盲点とネットの誤解|買付済み資産と非課税枠の落とし穴
SNSや掲示板などで広まっている言説の中には、重大な誤解を含んだ情報が散見されます。代表的な誤解が、「金融機関を変更すれば、これまでの保有商品も新しい口座へまとめて引っ越せる」という思い込みです。結論から言えば、NISA口座変更 保有商品の扱いにおいて、既存資産の別機関への移管は一切認められていません。
旧口座で運用している投資信託や株式は、変更後も旧金融機関のNISA口座に残され、非課税のまま運用が継続されます。つまり、乗り換えを行った投資家は「過去に買った資産を置いた旧口座」と「これから積み立てる新口座」の2つの金融機関を同時に管理・監視し続けなければならないという構造的なデメリットを背負うことになります。これを嫌い、旧口座の資産を慌てて全売却してしまう投資家もいますが、相場下落時に無理な利益確定・損切りを強いられるリスクを伴います。
また、すでに今年買付を行ってしまった場合のNISA口座変更 買付済みの対処法についても正確な理解が必要です。当年分の枠を使ってしまった場合は、じたばたしても同年の変更は不可能です。このケースでは、毎年10月1日にスタートする「翌年分の金融機関変更受付」を待って書類を取り寄せるのが、唯一にして最も安全な正規ルートとなります。2026年最新 NISA口座変更ルールの下でも、非課税保有限度額1,800万円の枠再利用ルールは国税庁側のデータで一括集計されるため、複数口座に資産が跨がっても生涯投資枠の計算自体が狂うことはありませんが、投資家自身の手間と心理的負荷は確実に増加します。
【徹底比較】主要金融機関の乗り換え実力診断|SBI・楽天・マネックスの攻防
実際に金融機関の乗り換えを検討する際、目先のポイント付与率だけでなく、取扱商品数やUI(操作画面の使いやすさ)、投信保有残高に応じた還元プログラムの持続性を冷静に比較衡量しなければなりません。特に相談件数が多い「楽天証券からSBI証券」「対面窓口からネット証券」への乗り換えを含め、2026年時点における主要プラットフォームの仕様を客観的に整理しました。
| 項目・金融機関 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| SBI証券 | 三井住友カード積立(最大0.5〜3.0%※条件あり)、投信保有マイレージ(年率最大0.25%付与)、取扱投信2,600本超 | 還元率0.5〜1.0%、投信保有ポイントは大手ネット証券標準 | 投信保有残高が大きい長期投資家やOlive経済圏ユーザーに最適。ただし管理画面の階層が深く初心者にはやや難解。 |
| 楽天証券 | 楽天カード・楽天キャッシュ併用積立(月最大15万円)、SPU連携、アプリ「iSPEED」の洗練されたUI設計 | 月10万円枠が標準、ポイント制度の改定頻度は比較的高め | 楽天市場や楽天経済圏との親和性が極めて高い。画面の見やすさは業界トップクラスで初心者の離脱率が低い。 |
| マネックス証券 | dカード積立(最大1.1%還元※条件あり)、NTTドコモとの資本提携によるdポイント経済圏の優遇拡大 | 年会費無料カード積立で1.0%前後が上位水準 | dポイントユーザーにとっては最も還元効率が高い。銘柄スカウターなど個別株分析ツールの質は随一。 |
| 大手銀行・対面証券 | 窓口での対面相談、取扱投信は10〜50本程度、購入時手数料や信託報酬がネット証券より高めに設定される傾向 | ネット完結型が主流となり、窓口維持コスト分が手数料に反映 | PC・スマホ操作が著しく困難な層を除き、手数料や商品選択肢の観点からネット証券への乗り換え推奨度が最も高い。 |
データを見れば明らかなように、NISA乗り換え おすすめ比較において絶対的な単一の勝者は存在しません。例えば、楽天証券からSBI証券への移行を検討する場合、三井住友カードの年間利用額条件を達成できるか、Olive経済圏への移行が可能かが損益分岐点となります。逆に、画面操作の平易さや楽天ペイでのキャッシュフロー管理を重視するなら、楽天証券に残留する方が合理的判断となるケースも多々あります。

【実態検証】利用者の生の声と現場目線で見えたリアル|ネットの反応と評判
ソーシャルメディアや投資コミュニティ(Xや知恵袋、大手掲示板)の検証を行うと、口座変更の現場で利用者が直面している生々しい葛藤と後悔の声が数多く確認できます。とりわけ目立つのは、書類手続きの煩雑さとタイムラグに対する不満です。
「ポイント還元に惹かれて楽天からSBIへ乗り換えたが、届いた書類の記入項目が多く、返送から変更完了まで1か月以上かかった。その間、積立設定が外れてしまい、株高の波に乗り遅れた」(30代男性・会社員)
「地方銀行の窓口ですすめられるがままNISAを開設したが、手数料の高さに気づいてネット証券へ変更しようとした。しかし、当年の買付枠をすでに使ってしまっており、10月まで待たされる羽目に。もっと早く仕組みを知っておくべきだった」(40代女性・公務員)
「UIの違いを軽視していた。楽天のシンプルなアプリに慣れきっていたため、SBI証券の画面遷移やサイト構成についていけず、ログインする頻度が激減してしまった」(20代男性・エンジニア)
投資家たちの証言から浮き彫りになるのは、「ポイントという目先の少額利益」のために支払った「時間的コストと心理的エネルギー」が割に合わなかったという現実です。口座変更には税務署の審査(通常1〜2週間程度)が必ず介在するため、Amazonの注文のようにボタン一つで即時切り替わるわけではありません。この物理的な手続き期間を計算に入れずに動いた投資家ほど、予期せぬストレスを抱え込む傾向が顕著です。
【ステップ別解説】失敗しないNISA口座変更の手順と厳守すべき締め切り期限
金融機関変更で失敗しないためには、正確な手順とスケジュール管理の徹底が必須となります。手続きの全体像を4つのステップに分解して解説します。
- ステップ1:旧金融機関へ変更書類を請求する
現在NISA口座を開設している証券会社や銀行のWebサイトまたはカスタマーサポートから、「金融商品取引業者等変更届出書」を請求します。クレカ積立を設定している場合は、この時点で積立設定を完全に解除しておきます。 - ステップ2:「勘定廃止通知書」を受け取る
旧金融機関に書類を返送後、約1〜2週間で勘定廃止通知書(口座自体を解約した場合は「非課税口座廃止通知書」)という公的証明書が郵送で届きます。この書類は再発行に時間がかかるため、紛失しないよう厳重に保管してください。 - ステップ3:新金融機関へNISA口座開設を申し込む
乗り換え先の金融機関のWebサイトから「NISA口座開設(他社からの変更)」を選択して申し込み、旧機関から届いた「勘定廃止通知書」の原本および本人確認書類をアップロードまたは郵送で提出します。 - ステップ4:税務署の審査完了と新口座での買付設定
新金融機関から国税庁へ二重開設でないかの確認申請が行われます。審査完了(約1〜2週間)の通知が届き次第、新口座でのNISA買付が可能となります。
ここで極めて重要になるのが、NISA口座変更の締め切り期限です。制度上、変更したい「当年の9月30日」までに新金融機関側で税務署審査まで含めた全手続きが完了していなければ、当年分の変更として認められません。書類の郵送往復や審査に要する日数を逆算すると、実質的な最終リミットは8月下旬から9月上旬となります。また、翌年分への変更を希望する場合は、「前年10月1日〜12月中旬」の間に手続きを進めるのが最も安全な新NISA口座変更のタイミングです。

【行動経済学で読み解く】ポイント還元に振り回される投資家心理とプロの結論
なぜ多くの個人投資家が、手続きの労力に見合わない乗り換えに飛びついてしまうのか。この現象の背景には、行動経済学で指摘される「双曲割引(近視眼的バイアス)」と「参照点依存」が強く働いています。人間は遠い未来に得られる大きな複利効果よりも、今目の前で提示される「クレカ積立で毎月付与される数百ポイント」という即時的な利得を過大評価してしまう心理的傾向を持っています。
しかし、30年単位の長期資産形成において決定的な要素は、年0.5%程度のポイント還元ではありません。資産配分の適正さ、相場急落時にも狼狽売りせず積立を継続できる心理的安定性、そしてストレスのない管理環境です。目先のポイント改定に過剰反応して口座変更を繰り返す行為は、投資本来の目的から逸脱した「本末転倒のエネルギー浪費」と言わざるを得ません。
【プロの結論】乗り換えをおすすめできる人・慎重になるべき人の判断基準
投資環境の健全性を維持するために、編集部が策定した明確なスクリーニング基準を提示します。
【乗り換えを強く推奨できる人】
- 大手対面銀行や窓口証券で口座を開設しており、信託報酬の高い投資信託(年1.5%以上など)を購入させられている人
- メインのクレジットカードや銀行口座、携帯キャリアを別の経済圏へ完全に移行し終えており、生活基盤の統合が済んでいる人
- 複数の証券会社に資産が分散しても、家計簿アプリ等を用いて冷静に一元管理できるITリテラシーの高い人
【口座変更に慎重になるべき人(現状維持を推奨する人)】
- 現在の証券会社の取引画面やスマートフォンアプリの操作性に満足している人
- わずか0.2〜0.5%程度のポイント還元率の差異だけを理由に乗り換えを考えている人
- 複数のログインIDやパスワードの管理が苦手で、過去の資産と現在の資産が別口座に分かれることに強いストレスを感じる人
- 当年分の投資枠をすでに一部利用しており、年末までの非課税枠を無駄にしたくない人
【nisa 口座 変更】に関するよくある質問(FAQ)
Q1:今年すでに1回だけ投資信託を買い付けました。今から別の証券会社に変更することは可能ですか?
A1:残念ながら不可能です。その年の1月1日以降に1度でも買付(配当金・分配金の自動再投資や少額の投信積立を含む)が行われた場合、同年中の金融機関変更は税法上できません。この場合は、10月1日以降に「翌年分からの変更」として手続きを開始する必要があります。
Q2:楽天証券からSBI証券へNISA口座を変更すると、楽天証券で持っている株や投資信託はどうなりますか?
A2:楽天証券で買い付けた資産はそのまま楽天証券のNISA口座に残り、非課税運用の恩恵を受け続けます。SBI証券へ自動的に移動することはありません。売却はいつでも可能ですが、新しく買い付ける枠のみがSBI証券へと移行します。
Q3:旧金融機関から送られてきた「勘定廃止通知書」を紛失してしまいました。どうすればいいですか?
A3:旧金融機関のカスタマーサポートへ連絡することで再発行が可能です。ただし、再発行の申請から自宅に書類が再送されてくるまでに1〜2週間を要するため、9月末などの締め切り間近である場合は当年分の変更に間に合わなくなるリスクがあります。速やかに連絡してください。
Q4:金融機関を変更した場合、新NISAの生涯非課税保有限度額(1,800万円)のカウントはどうなりますか?
A4:投資枠の利用状況は国税庁が一元管理しているため、金融機関を変更しても生涯枠の計算がリセットされたり狂ったりすることはありません。旧口座で利用した枠(取得価格ベース)は正確に差し引かれ、残りの生涯枠が新しい金融機関に引き継がれます。
まとめ:2026年の資産形成を守るための賢明な決断
NISA口座の金融機関変更は、自身のライフスタイルや経済圏の進化に合わせて投資環境を最適化する有効な選択肢です。特に対面窓口で高コストな運用を行っていた投資家にとって、低コストなネット証券への移行は将来のリターンを大きく左右する価値ある一歩となります。
しかし、制度の裏に潜む「買付済みの制約」「資産移管不可」「厳格なスケジュール期限」という客観的事実を把握しないまま突進すれば、時間と利益を無駄に削り取る結果に終わりかねません。乗り換えに踏み切るべき確たる理由があるのか、それとも現在の環境で淡々と積立を継続すべきなのか。目先のキャンペーンに幻惑されることなく、長期的な視点から冷静に優先順位を判断することが、2026年以降の資産形成を盤石なものにする鍵となります。 (出典: nisa 口座 変更(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。