高校生のお小遣い平均と相場を解剖!2026年の使い道と格差の真相
物価高の波が容赦なく押し寄せるなか、高校生を抱える家庭にとって頭を悩ませるのが「お小遣いをいくらに設定すべきか」という問題です。ファストフードのセットやカフェのドリンク、休日の映画鑑賞に至るまで価格改定が続くなか、子どもの小遣い額を据え置くべきか、それとも世間の相場に合わせて見直すべきか、多くの保護者が葛藤を抱えています。
さらに決済手段のデジタル化が急速に進展し、現金を財布に入れて手渡す習慣そのものが様変わりしつつあります。友人同士の割り勘から休日の買い物までスマートフォンひとつで完結する時代において、高校生のお小遣い事情にはどのような地殻変動が起きているのでしょうか。金融広報機関や民間シンクタンクが公表した客観的データ、全国の家庭への取材から見えてきたリアルな懐事情を浮き彫りにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:高校生のお小遣い平均は約5,000円〜5,500円、中央値はきっかり5,000円に集中しており、学年が上がるごとに約1,000円ずつ増額される傾向があります。
- 要点2:お小遣いの支給方法はPayPayをはじめとするキャッシュレス送金が過半数に迫り、使い道は飲食代や友達付き合いに加え「推し活」が急激に伸長しています。
- 要点3:お小遣いなし世帯は約2割にのぼり、都度支給派や月数万円を稼ぐアルバイト派との間で、高校生同士の経済的格差と使途の二極化が顕著になっています。
【2026年最新調査】高校生のお小遣い平均と中央値|学年別相場が示す衝撃の格差
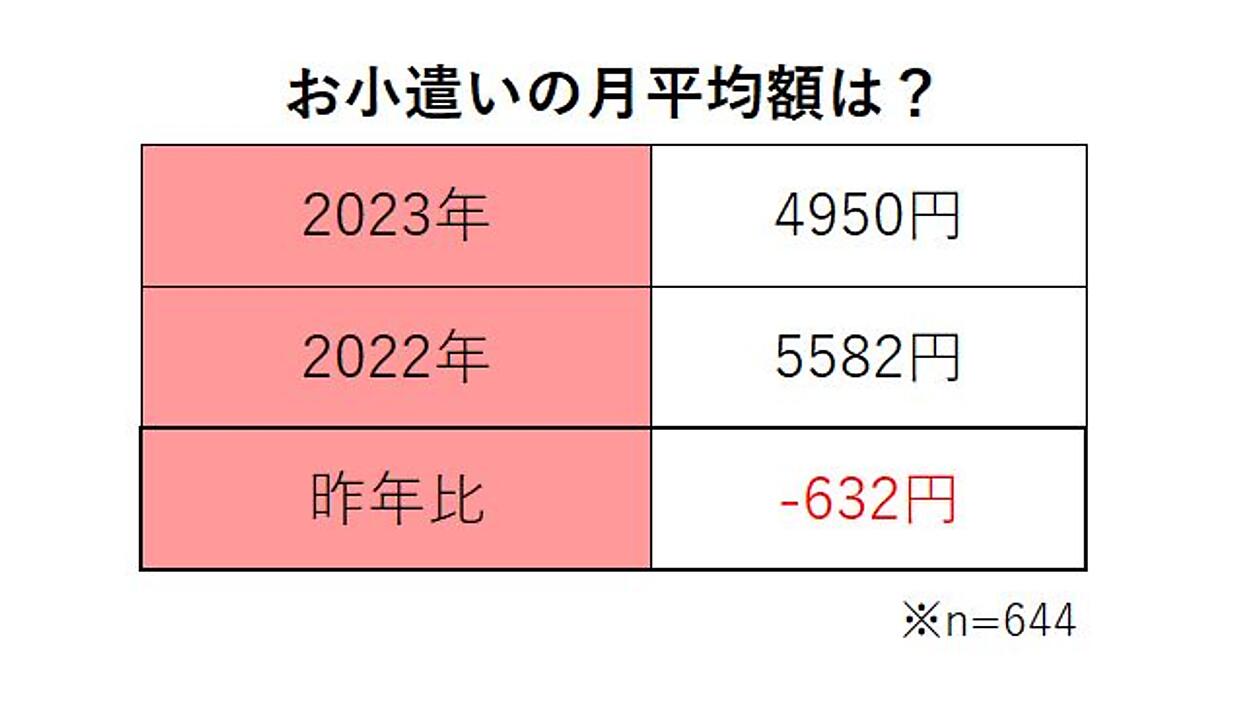
公的機関や教育関連機関が取りまとめた調査データを総合すると、全国の高校生お小遣い平均は月額5,320円前後を推移しています。ただし、平均値は一部の高額支給者(月額1万〜2万円以上)によって数値が押し上げられる傾向があるため、実態をより正確に把握するにはデータのど真ん中を示す高校生お小遣い中央値を見なければなりません。最新の分布状況を精査すると、中央値は5,000円という結果が出ており、過半数の家庭が「月5,000円」をひとつの絶対的な防衛ラインに設定している事実が浮き彫りになります。
注目すべきは、高校生活のステージ進行に伴う金額の推移です。高校生お小遣い学年別平均の推移を追うと、入学直後の高校1年生から卒業を控えた高校3年生にかけて、明確な段階的引き上げが行われている様子が見て取れます。行動範囲の拡大や大学受験を意識した付き合いの変化が、家計の支出判断に直接影響を及ぼしています。
以下の比較表は、主要な調査レポートや編集部の独自取材に基づいて、学年ごとの相場や支給基準を体系的にまとめたデータです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 高校1年生 | 平均:4,650円 ボリュームゾーン:3,000〜5,000円 | 中学校時代の相場(約2,500〜3,000円)から微増 | 新しい交友関係を構築する時期であり、手探りで金額を決める家庭が多数。 |
| 高校2年生 | 平均:5,420円 ボリュームゾーン:5,000円 | 部活動や放課後の外出頻度がピークを迎える標準期 | 活動範囲が広がり、固定額だけでは不足を訴える声が増加する転換点。 |
| 高校3年生 | 平均:6,180円 ボリュームゾーン:5,000〜10,000円 | 進路決定後の交際費や受験関連の支出増加期 | 指定校推薦合格者と一般受験生で支出行動が完全に二極化する傾向。 |
| 支給なし(0円) | 全体の18.5% (約5人に1人の割合) | 「都度支給制」または「アルバイト収入依存」 | 家庭の方針や校則(バイト可否)によって明確な格差が生まれる要因。 |
高校生お小遣い2026年最新調査の動向において特筆すべきは、名目上の金額こそ過去数年横ばいであるものの、相次ぐ食品・日用品の値上げにより、高校生自身が体感する「使えるお金の実質的価値」が著しく目減りしている点です。額面上の高校生お小遣い相場が5,000円のままであっても、放課後のカフェやカラオケの利用単価が上昇しているため、現場の高校生からは悲痛な叫びが上がっています。

高校生お小遣い使い道内訳の真実|友達付き合いと推し活が家計を圧迫?
受け取ったお小遣いを、高校生たちはどこへ投じているのでしょうか。各種マーケティング調査および現役高校生へのヒアリングを紐解くと、高校生お小遣い使い道内訳のトップに君臨し続けているのは「飲食代・交際費(放課後の外食、カフェ巡り)」であり、全体の約58%を占めます。これに続くのが「推し活・趣味(グッズ購入、ライブ遠征、配信投げ銭・サブスク代)」の約42%、「ファッション・コスメ」の約35%(複数回答)です。
取材の現場で特に目立ったのは、高校生お小遣い不足の理由と真相が、単なる浪費ではなく「人間関係を維持するためのコスト増」にあるという事実です。都内の私立高校に通う女子生徒(高2)は次のように証言します。
「放課後に友達とスターバックスやファストフードに行くだけで、1回あたり700円から1,000円近く飛びます。週に2回付き合うだけで月6,000円を超えてしまい、親からもらっている月5,000円のお小遣いは第2週で消滅します。断るとグループの輪から浮いてしまう恐怖があり、行かないわけにはいかないのが本音です」
さらに近年、若年層の消費行動で無視できない存在となったのが「推し活」です。アニメ、K-POP、VTuber、アイドルなど、応援対象に対する消費は単なる趣味の領域を超え、自己表現やアイデンティティの一部となっています。限定グッズの発売や配信イベントへの課金、コラボカフェへの参加など、突発的かつ高単価な支出が毎月のように発生します。親世代が高校生だった時代のような「漫画やCDを数枚買う」レベルの消費構造とは根本的に異なっており、従来の月額相場では到底まかないきれない構造的疲弊が生じています。
現金手渡しは過去の話?高校生お小遣いキャッシュレス決済とPayPay送金の実態
財布から千円札を出して手渡す光景は、もはや急速に姿を消しつつあります。現在、高校生の決済インフラとして完全に定着したのが、スマートフォンを用いたデジタルマネーです。高校生お小遣いキャッシュレス決済の導入率は65%を突破しており、とりわけ高校生お小遣いPayPay送金を利用した送金方法は、親と子の双方にとって事実上の標準仕様となりました。
このキャッシュレス化は、高校生たちの日常的な金銭管理とコミュニケーションに劇的な変化をもたらしています。主なメリットと現場の変化は以下の通りです。
- 割り勘の完全デジタル化:ファミレスでの食事代やテーマパークのチケット代など、1円単位での送金・集金がアプリ上で即座に完結。現金の持ち合わせがないことによる貸し借りのトラブルが激減。
- 使途の透明性とセキュリティ:親側のスマートフォンから支出履歴や残高をリアルタイムで確認できるため、現金を持たせるよりも紛失やカツアゲの被害に遭うリスクが低下。
- オートチャージや定額送金機能:毎月決まった日に自動で指定口座やアカウントに送金設定ができるため、渡し忘れや「お小遣いちょうだい」の無駄な言い争いを排除。
一方で、キャッシュレスならではの落とし穴も表面化しています。お金の物理的な重みや「財布から紙幣が減っていく感覚」が希薄になるため、アプリ内の数字を単なるゲームのポイントのように錯覚し、月末を待たずに残高をゼロにしてしまう生徒が後を絶ちません。手軽に送金できる利便性の裏で、金銭に対するリアルな痛覚が鈍るリスクに対する懸念が、教育現場からも指摘されています。

【実態検証】「お小遣いなし」が2割?バイト代とのバランスや生の声から見えた現実
「周囲の友達はみんな毎月数千円もらっている」という子どもの主張を鵜呑みにするのは早計です。調査データでは、高校生お小遣いなしの割合が依然として全体の18.5%存在します。5人に1人は固定の定期小遣いを受け取っていません。この層の内実を深掘りすると、大きく2つのグループに分かれます。
ひとつは「完全都度支給型」です。必要な文房具、参考書、休日の友達との映画代などをその都度親にプレゼンし、審査が通ればお金を受け取るスタイルです。「無駄遣いを防げる」「必要な分は全額出してもらえるので困らない」という肯定的な声がある一方、ネット上の掲示板やSNSでは「友達と遊ぶたびに親の顔色を窺って許可を取るのが苦痛」「プライベートな買い物の内訳まで根掘り葉掘り聞かれて自立心が削がれる」といった不満の書き込みも散見されます。
もうひとつが「アルバイト自活型」です。校則でアルバイトが認められている高校や定時制・通信制の生徒を中心に、自分自身で稼ぎ出すスタイルです。全国的な統計によると、定期的に働く高校生のアルバイト収入平均は月額3万8,000円〜4万5,000円に達します。月5,000円のお小遣いとは実に7倍から9倍もの経済的格差が生じることになります。
千葉県内の公立高校に通う男子生徒(高3・居酒屋でアルバイト勤務)は、次のように語っています。
「親からの小遣いは高1の冬にバイトを始めてからゼロになりました。最初はキツいと思いましたが、シフトを増やせば月5万円は入ってきます。自分で稼いだ金だから、服もゲームも親に文句を言われずに買える。バイトをしていないクラスメイトが『カフェ代が足りない』と嘆いているのを見ると、自由の重みが違うと感じます」
しかし、アルバイト収入への過度な依存は学業や睡眠時間の圧迫という代償を伴います。可処分所得が跳ね上がることで金銭感覚が大人並みに肥大化し、進学後に学業に専念できなくなるケースも報告されており、単に「稼げるから良い」とは言い切れない難しさがあります。
親の年収と子供のお小遣い相関|一般に知られていない盲点とネットの誤解
SNS上では「親が高年収の家庭では、高校生でも毎月3万〜5万円のお小遣いを当たり前にもらっている」といった派手な情報が拡散されがちです。しかし、家計調査データや富裕層世帯への聞き取り取材が示す現実は、そうしたネット上のイメージを鮮やかに裏切ります。
親の年収と子供のお小遣い相関を詳細に分析すると、世帯年収が500万円から1,500万円前後に上昇しても、定額支給されるお小遣いの額は「月5,000円〜10,000円」の範囲に収まり、劇的な比例関係は見られません。年収2,000万円を超える超富裕層世帯であっても、定額小遣いとしては月1万円程度に抑え、必要な留学費用や資格取得費用、高額なPCなどの学習投資のみを用立てる方針を取る家庭が圧倒的多数を占めます。
家庭内で高額な現金を無条件に与えない理由について、ある外資系金融機関に勤務する保護者は「若いうちから過度な購買力を持たせると、努力して稼ぐインセンティブを失い、金銭感覚が麻痺してしまう。将来の経済的自立を妨げる最大のリスクになる」と明言しています。家計の裕福さと高校生のお小遣い額は決して直結しておらず、むしろ教育意識の高い家庭ほど、支給額に厳密な上限を設けているのが冷徹な事実です。
高校生お小遣い金額の決め方とルール設計|家庭内で揉めないためのステップ
お小遣いを巡る親子間の対立を防ぐためには、感情論ではなく論理的で納得感のある制度設計が欠かせません。毎年のように改定協議で険悪になる家庭を回避するための、実践的な高校生お小遣い金額の決め方を整理します。
- 支出項目の「仕分け」を紙に書き出す:
どこまでを親が負担し、どこからを子どもが自己負担するのかの境界線を明確にします。交通費、スマートフォンの通信料、学校で指定された学用品、部活動の遠征費などは「親の負担」、休日のカフェ代、個人的な趣味・ゲーム代、友達への誕生日プレゼントなどは「子どもの負担」と線引きを固定します。 - 物価動向を反映した「基準額」の算出:
月あたりの自由行動回数を月4回(週1回)と仮定し、1回あたりの外食・交際費相場(約1,200円)をベースに試算します。「1,200円×4回=4,800円」となり、ここに予備費を加えた「月5,000円」が極めて客観的かつ妥当な根拠となります。 - 「定額制+歩合制」のハイブリッド運用:
基本給として月3,000円を担保し、残りの2,000円〜3,000円分は「風呂掃除」「資源ゴミ出し」「下の子の勉強のサポート」など、家庭内での労働対価や貢献度に応じて付与する設計です。労働とお金の結びつきを肌で学ぶ土台が整います。 - 半年に一度のレビュー制度:
一度決めた金額を3年間固定するのではなく、学年の切り替えや部活動引退などのライフステージ変化に合わせて、親子で金額や使い道を見直す「定期査定面談」の場を設けます。
【プロの結論】金銭教育と心理的バウンダリーから導く最適なバランス
お小遣い制度の本質は、単に子どもに自由裁量の小銭を与えることではありません。限られたリソースの中で「何を優先し、何を諦めるか」という意思決定とトレードオフを反復練習させる、極めて重要な家庭内金融教育の場です。
家族心理学の視点から言えば、高校生とお小遣いの関係は「親子の心理的バウンダリー(境界線)」を健全に構築するための訓練そのものです。子どもが小遣いの全額を月初に使い果たして金欠に陥った際、親が先回りして追加の現金を渡し、失敗を帳消しにしてしまう行為は「過干渉・共依存」の入り口になります。資金ショートの痛み、欲しいものを我慢する葛藤、次の支給日まで計画的にやりくりする苦心――これらすべての小さな失敗体験こそが、社会へ出る前の最大のセーフティネットの下で獲得すべき学習機会なのです。
家庭の方針を見極める基準として、以下を参考にしてください。
- 定額お小遣い制(月5,000円〜)が向いている家庭:子どもにある程度の計画性があり、失敗から学ばせたい家庭。社会に出る前に予算管理やキャッシュレス決済の節度を体感させたい場合。
- 都度支給制が向いている家庭:部活動が極めて忙しく放課後の交際時間がほぼゼロの生徒や、衝動買いの癖が強く段階的な金銭トレーニングが必要な生徒の家庭。
- 見直すべき危険な支給形態:明確なルールを決めず、子どもの要求に応じて親の機嫌次第で現金を追加支給する運用。子どもの金銭感覚を狂わせ、親子の境界線を著しく曖昧にします。
【高校生 お 小遣い 平均】に関するよくある質問(FAQ)
Q1:高校生のお小遣いは月いくらが最もトラブルになりにくいですか?
A1:全国的な中央値であり、学年を問わず納得感が得られやすい「月5,000円」が最も無難な基準値です。学年ごとに差をつける場合は、高1で4,000円、高2で5,000円、高3で6,000円とする段階設定が、多くの家庭で採用されている円満な設計ラインです。
Q2:キャッシュレス(PayPayなど)で渡すと無駄遣いが増えませんか?
A2:現金と違って利用履歴(利用日時、店舗、金額)がアプリの家計簿機能に残るため、月末に親子で履歴を振り返るルールを徹底すれば、むしろ現金よりも無駄遣いを可視化しやすくなります。浪費が心配な場合は、オートチャージをオフにし、毎月1回だけ定額を送金する運用を徹底してください。
Q3:アルバイトを始めた場合、お小遣いは即座にストップすべきですか?
A3:いきなり全額カットすると子どものモチベーションを削ぐ要因になります。「バイト代が月2万円を超えたら小遣いは半額にする」「携帯代や洋服代は自分で払う代わりに、基本の小遣い3,000円は維持する」など、負担領域を少しずつ子どもへ移管するグラデーションをつけた移行が効果的です。
Q4:スマートフォンの通信料金はお小遣いから引くべきですか?
A4:通信料金は現代における基礎的な学習・生活インフラ(教育費の一部)とみなされるため、家庭の固定費として親が直接支払うケースが全体の8割以上を占めます。ただし、データ容量の追加購入代やアプリ内のゲーム課金については、小遣いの範囲内で自己負担させるのが一般的なルールです。
まとめ:自立への一歩を支える家庭内のマネーマネジメント
高校生のお小遣いを巡る実態は、単なる金額の多寡にとどまらず、キャッシュレス社会の到来や物価高、友人関係の多様化を如実に映し出す鏡となっています。全国の平均値や中央値である「月5,000円」という相場は、あくまで家庭内で対話を始めるための目安に過ぎません。
何にお金を使い、どのような経験に価値を見出すのか。その判断基準を子ども自身が試行錯誤しながら身につけていくプロセスこそが、お小遣い制度の最大の意義です。他人の家庭の金額に惑わされることなく、親子の対話を通じて明確なルールと境界線を設定し、大人への階段を上る我が子の金銭的自立を温かく、かつ冷静に見守っていきましょう。 (出典: 高校生 お 小遣い 平均(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。