パートの年末調整書き方2026!103万の壁と損しない書類記入例
秋風が立ち始める10月下旬から11月にかけて、パート勤務先から手渡される年末調整の封筒。細かな文字で埋め尽くされた複数の申告書を前に、「年収が103万円以下でも出すべきなのか」「夫の扶養に入っている場合はどこに何を書くのか」と頭を抱えてしまう人は少なくありません。
近年、物価高騰と人手不足を背景に「年収の壁」をめぐる制度改革の議論が急速に進展し、パート従業員の就労環境と税制実務は大きな転換点を迎えています。書き方を一段階間違えるだけで、控除の適用が外れて配偶者の税額が跳ね上がったり、本来戻るはずの還付金を受け取り損ねたりするリスクが潜んでいます。本稿では、2026年の最新実務に完全準拠し、現場の混乱を防ぐための記入手順と損をしないための急所を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収103万円以下であっても、毎月の給与から所得税が天引きされている場合は年末調整を出さないと還付金を受け取れず損をする。
- 要点2:103万円と130万円(社会保険)の壁の違いを把握し、「給与所得者の基礎控除申告書 兼 配偶者控除等申告書」の見積額を正確に算出することが追徴課税回避の鍵。
- 要点3:掛け持ちパート(Wワーク)はメインの1社でのみ年末調整を行い、サブの給与については年明けに確定申告を行うのが法的な鉄則。
【2026年最新】パートの年末調整は何が変わった?税制改正の要点と基礎知識
年末調整の時期になると、パート先の人事労務担当者から「令和○年分」と印字された申告書が配られます。パートで働く多くの方から寄せられる代表的な疑問が、「そもそもパートタイマーである自分も年末調整の対象になるのか」という点です。結論から言えば、パートやアルバイトであっても「給与所得者の扶養控除等(異動)申告書」を勤務先に提出している人は全員、年末調整の対象となります。
給与計算の現場では、毎月の給与明細で「所得税」が数十円から数千円程度天引きされているケースが見られます。これはあくまで国税庁の源泉徴収税額表に基づいた「仮の概算税額」にすぎません。年末調整とは、1月1日から12月31日までの1年間に確定した総支給額を集計し、本来納めるべき正規の税額を計算し直して、納めすぎた税金を口座へ戻す、あるいは不足分を精算する法的な手続きです。
とくに2026年最新パート年末調整税制改正を巡る動向では、いわゆる「103万円の壁」の引き上げ論議や、最低賃金の大幅な引き上げに伴う扶養控除枠の再編が大きな社会課題となってきました。税務署および関係省庁の通達に基づき、勤務先企業では電子申請(Web上での年末調整入力システム)の導入が加速しています。しかし、紙の申告書であれ画面入力であれ、申告者本人が「何を、どう見積もって記載するか」という根本的なロジックは一切変わりません。
国税庁年末調整パート公式発表の各種ガイドラインでも強調されている通り、年末調整は労働者の申告内容をもとに会社が税務署へ代行申告する仕組みです。虚偽の申告や未提出によって生じる不利益は、最終的に従業員本人の家計に跳ね返ってきます。
【徹底検証】103万と130万の壁で何が違う?書き間違えで生じる「大損」の落とし穴
主婦・主夫層や学生がパートの年末調整で最も混乱するのが、「103万の壁」「106万の壁」「130万の壁」「150万の壁」という幾重にも重なる収入基準です。「103万円を超えたら配偶者控除が即座にゼロになり、大損する」と信じ込んでいる方が少なくありませんが、これは典型的な誤解です。
パート103万の壁年末調整の真相を紐解くと、103万円という数字は「本人の所得税が発生するかどうか」の境界線にすぎません(給与所得控除55万円+基礎控除48万円=103万円)。配偶者の税金を安くする「配偶者特別控除」は、配偶者(夫など)の年収制限を満たしていれば、本人の給与収入が150万円までは満額(最高38万円)の控除が受けられます。150万円を超えても201万6,000円未満までは段階的に控除が縮小される仕組みになっており、税金面だけで手取りが急激に逆転することはありません。
本当の落とし穴は、税金ではなく社会保険(健康保険・厚生年金)の壁、そして配偶者控除等申告書パート収入の記載ミスによる追徴課税にあります。実際の負担分岐点と年末調整上の影響を整理したデータが以下の比較表です。
| 年収の基準 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 100万円の壁 | 住民税の均等割・所得割が発生(自治体により93万〜100万円で変動) | 年額数千円〜1万円程度の住民税負担 | 手取りへの影響は極めて軽微。意識しすぎて就労をセーブする必要性は低い。 |
| 103万円の壁 | 所得税が発生。給与所得控除55万円+基礎控除48万円の上限 | 104万円の場合、課税対象1万円に対し所得税率5%=年500円 | 本人の税金は微々たる額。企業の家族手当支給基準に設定されているか確認必須。 |
| 106万円の壁 | 従業員51人以上の企業等で週20時間以上勤務、月額賃金8.8万円以上で社会保険加入 | 健康保険・厚生年金保険料で年約16万円前後の自己負担発生 | 手取りが一時的に約15万円減少する最大のハードル。将来の年金受給額増加のメリットと比較すべき。 |
| 130万円の壁 | 企業規模問わず、配偶者の社会保険上の扶養から完全に外れる基準 | 自身で国民健康保険・国民年金、または勤務先の社会保険に加入 | 年末調整の税額計算とは窓口が異なる(健保組合の審査)。合算月収の連続超過に注意。 |
| 150万円の壁 | 配偶者特別控除の満額(38万円)適用の上限額 | 150万円超から201.6万円まで、配偶者側の控除額が段階的に逓減 | 配偶者の税負担が急増するわけではなく、緩やかな減少にとどまるため過度な警戒は不要。 |
現場で多発する「書き間違いによる損失」は、年末調整書類の「所得の見積額」を正しく書かないことから起こります。「手取り額」を収入と勘違いして過少申告したり、逆に通勤手当(原則非課税)を合算して過大申告したりするミスです。
もし妻が「年収103万円以下」と適当に過少申告し、配偶者控除を満額適用されていたものの、翌年春の税務署による支払調書突合で「実際は120万円稼いでいた」と発覚した場合、夫の勤務先に税務署から「扶養控除の是正通知」が届きます。夫の給与から数万円単位の追徴課税が一括で天引きされ、家庭内トラブルや勤務先への説明に追われる事態へと発展します。正確な見積額の記載こそが、最大の防衛策となります。
【書類別】パート年末調整の書き方詳細まとめ|絶対に迷わない記入例を全解説
年末調整で勤務先から渡される書類は主に3種類(場合により4種類)あります。名称が長く漢字ばかりで圧倒されがちですが、それぞれの役割と記入欄は決まっています。ここではパート年末調整書き方詳細まとめとして、実務上絶対に外せない記入のポイントを網羅します。
1. 給与所得者の扶養控除等(異動)申告書(マル扶)
この書類は、翌年(または当年)の毎月の給与から控除する扶養親族を申告する最も基本的な書類です。給与所得者の扶養控除等申告書記入例における最重要ルールは、自分が誰かの扶養に入っているパート主婦・主夫であっても、自分の「氏名・現住所・生年月日・マイナンバー」を記入して提出しなければならない点です。
よくある誤記入が、「私は夫の扶養に入っているから」と、配偶者欄に夫の氏名や年収を書いてしまうケースです。この申告書の配偶者欄は「自分が養っている配偶者(=年収が一定以下の妻や夫)」を書く場所です。あなたが夫に養われている側であれば、配偶者欄や扶養親族欄は完全に空欄のまま提出するのが正しい記入法です。高校生や大学生の子どもを自分が扶養している場合のみ、扶養親族欄に記入します。
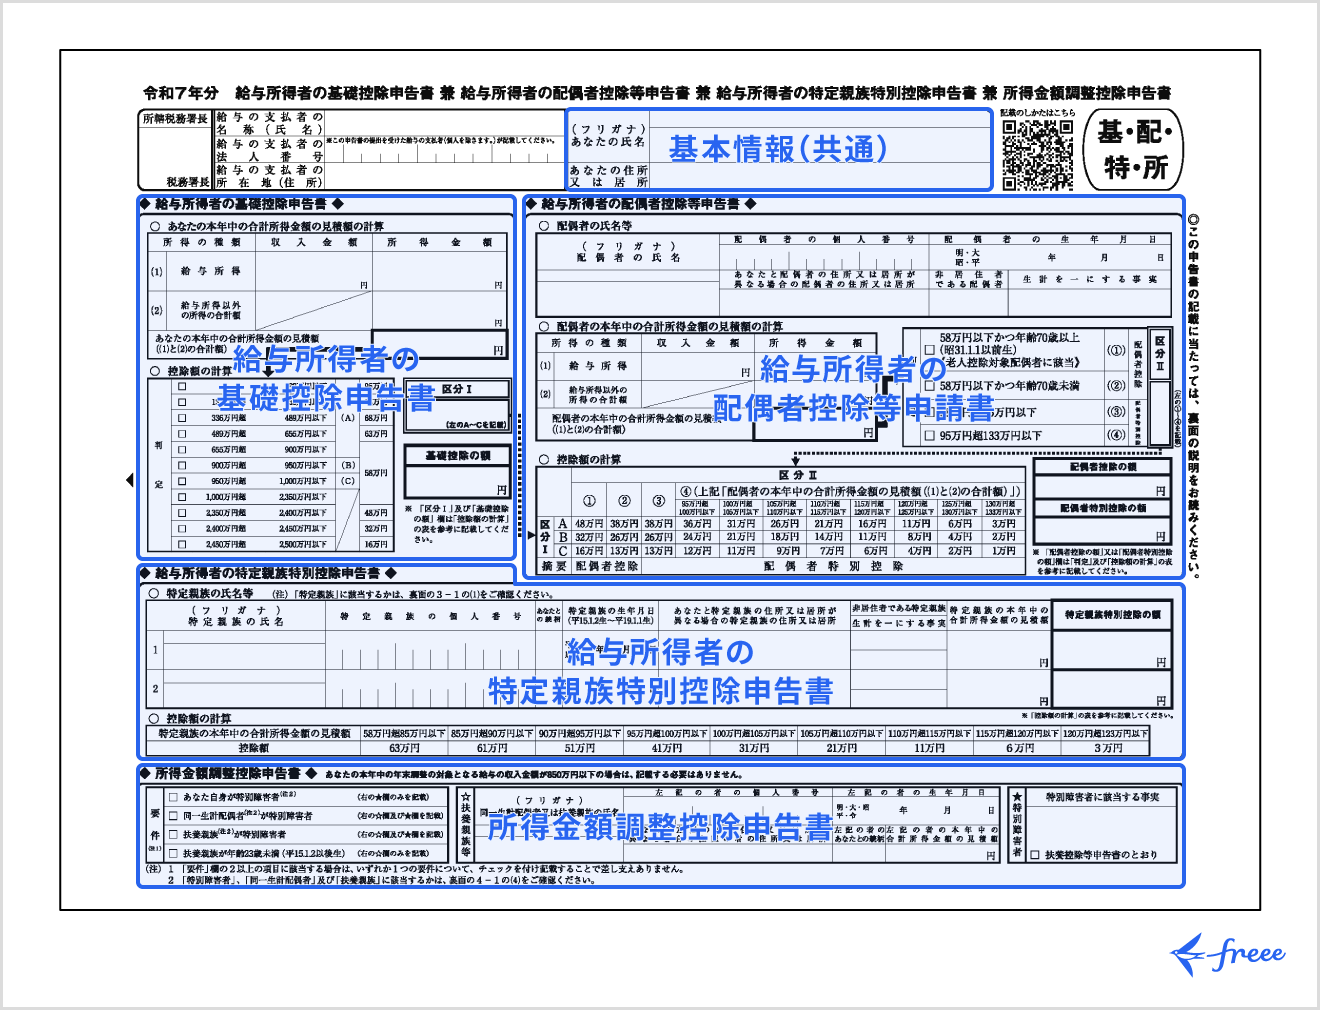
2. 給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書(マル基・配・所)
1枚の用紙に3つの申告枠が同居している最も重要な書類です。パートタイマーの方は、以下の2つのブロックを順番に埋めていきます。
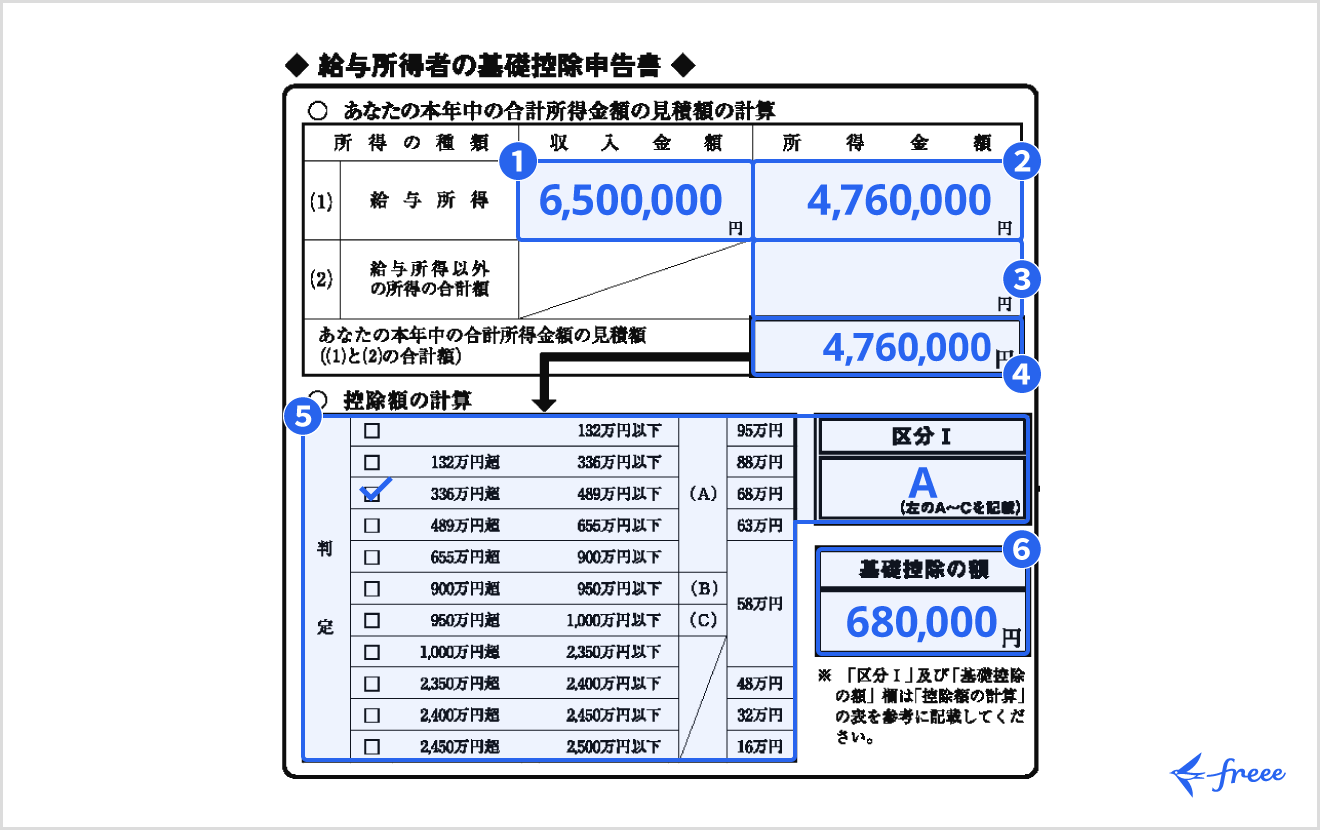
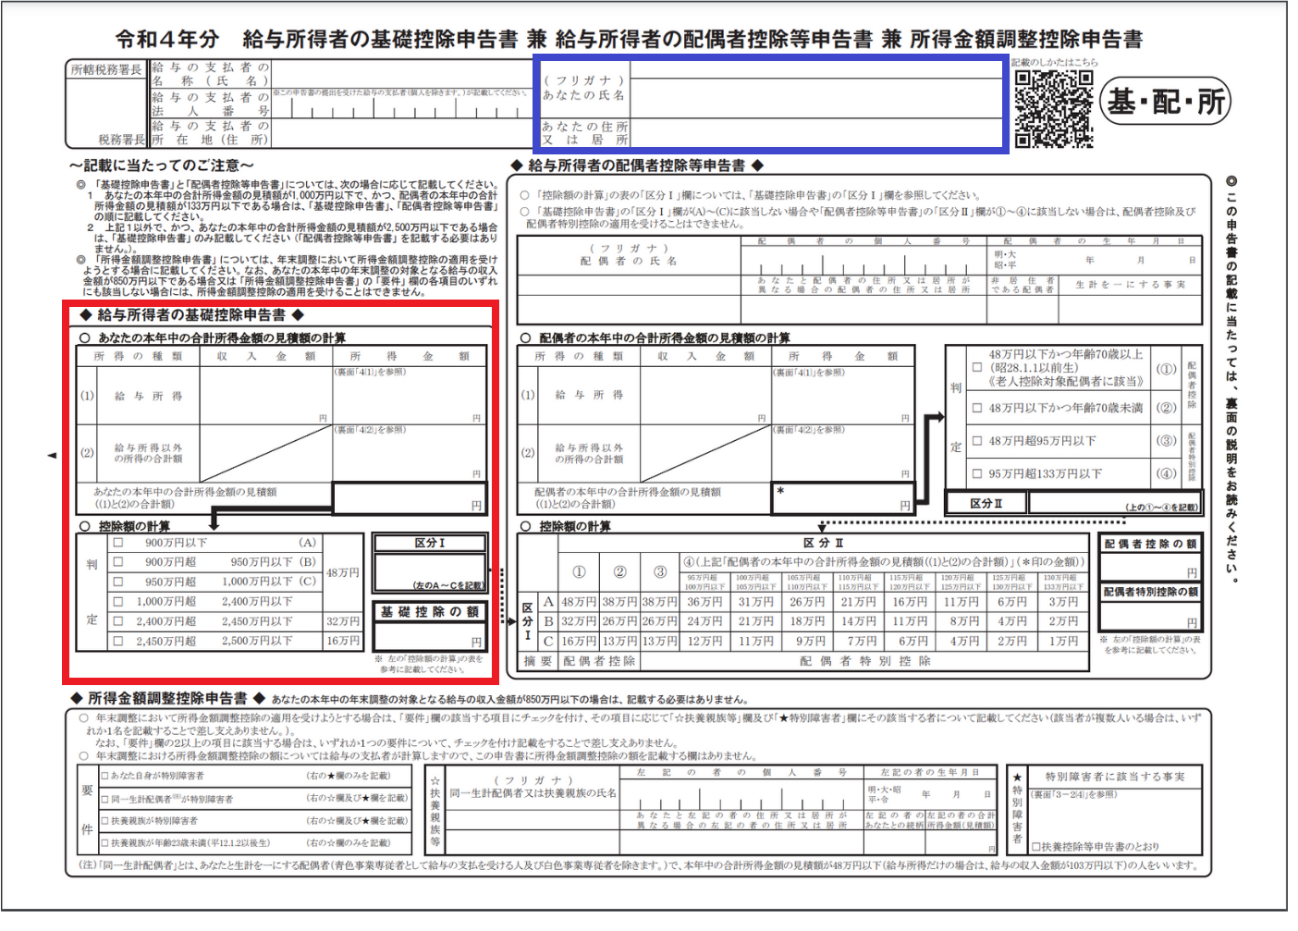
まず「給与所得者の基礎控除申告書」のブロックです。基礎控除申告書パート書き方の核心は、「収入金額」と「所得金額」の違いを理解することです。
- 収入金額(見積額):1月1日〜12月31日までに支給される見込みの「総支給額(額面)」。※非課税の交通費は除外。
- 所得金額(見積額):収入金額から給与所得控除(最低55万円)を差し引いた金額。
たとえばパート年収が100万円の見込みなら、「1,000,000円 - 550,000円 = 450,000円」と計算し、所得金額欄には「450,000円」と書きます。その後、判定欄のチェックボックスにレ点を入れ、区分を決定します。
次に、自分が配偶者(夫など)を養っているわけではない場合、「配偶者控除等申告書」の欄は記入不要(空欄)です。逆に、自身が主たる稼ぎ手でパートの配偶者を養っている場合は、相手の収入見積額を記載して控除額を確定させます。また、所得金額調整控除申告書パートのブロックは、本人の年収が850万円を超える世帯で特別の要件(障害者や23歳未満の扶養親族がいる場合など)を満たす際のみ記入するため、一般的なパート年収であれば一切記入不要(空欄)となります。
3. 給与所得者の保険料控除申告書(マル保)
自身名義で生命保険、医療保険、地震保険、あるいは個人型確定拠出年金(iDeCo)を支払っている場合に提出します。保険料控除申告書パート記入方法で注意すべきは、10月頃に保険会社から送られてくる「生命保険料控除証明書」の原本添付が必須である点です。
なお、パート年収が103万円以下で、もともと所得税が1円も発生しない見込みの人の場合、保険料控除を申告しても税金の引きようがないため還付金は増えません。ただし、夫の口座から引き落とされている保険は夫の年末調整でしか申告できない一方、妻名義の契約であっても「夫が保険料を実質的に負担している(夫の口座から引き落とし)」場合は夫側の年末調整で控除できるという税法上の特例があります。家計全体でどちらの書類に添付すべきか見極めが不可欠です。
4. 年末調整還付金の計算メカニズム
年末調整還付金パート計算方法は極めてシンプルです。「毎月の給与から天引きされた源泉所得税の累計額」から、「1年間の最終的な確定所得税額」を差し引きます。年収が103万円以下に収まった場合、確定所得税額は0円になりますから、1年間に給与から引かれていた源泉所得税が「全額まるごと」12月(または翌年1月)の給与に上乗せされて還付されます。
【実態検証】掛け持ちパートの混乱と現場の悲鳴|「知恵袋・SNS」で頻発する失敗談
単一のパート先だけでなく、複数のアルバイトやパートを掛け持ちする「Wワーク」が増加したことで、年末調整の現場では毎年のように深刻なトラブルが発生しています。Yahoo!知恵袋やX(旧Twitter)などのコミュニティには、以下のような切実な相談が後を絶ちません。
「掛け持ち先の両方から年末調整の書類を出してと言われ、両方に提出してしまった」
「メインの会社には内緒で副業パートをしていたが、年末調整でバレるのか不安で夜も眠れない」
パート掛け持ち年末調整と確定申告には、税法上絶対に破ってはならない厳格なルールが存在します。それは、「給与所得者の扶養控除等申告書」は日本国内で同時に1箇所の勤務先にしか提出できないという原則です。
税務署は勤務先から提出される給与支払報告書をすべてマイナンバーで名寄せして監視しています。2社同時に申告書を提出してしまうと、両方の会社で「基礎控除」などの控除が二重に適用され、毎月の税額が不正に低く抑えられてしまいます。後日、税務署から双方の企業に「控除の重複に関する照会書」が届き、会社側に二重就労が発覚するだけでなく、追徴税と延滞税を支払う羽目になります。
掛け持ちをしている場合の正しい対処法は以下の通りです。
- メインの勤務先(最も収入が多い会社):こちらにのみ「扶養控除等申告書」を提出し、年末調整を受ける(甲欄適用)。
- サブの勤務先(副業先):書類は提出せず、「乙欄(おつらん)」として源泉徴収してもらう(年末調整は受けない)。
- 翌年2月16日〜3月15日:メインの会社とサブの会社双方から交付された「源泉徴収票」を合算し、自身で所轄の税務署へ確定申告を行う。
この手順を踏むことで、サブの勤務先で高めに引かれていた乙欄税率の所得税が確定申告によって正当に還付され、法的な過誤も完全に回避できます。
年末調整出さないとどうなる理由|会社と個人のデメリットとネットの誤解
「自分は年収が数十万円程度だし、書類を書くのが面倒だから出さなくてもいいや」と放置してしまうパート従業員が一定数存在します。しかし、年末調整出さないとどうなる理由を知れば、提出を怠ることがいかにリスクの高い行為であるかが分かります。
最大のデメリットは、天引きされた税金が戻ってこない(還付金の放棄)という経済的損失です。前述の通り、月収が8万8,000円を超えた月があると所得税が天引きされます。年間の総支給額が103万円以下であれば、年末調整の書類を1枚出すだけで数千円から数万円が戻ってくるのに、提出を放棄した瞬間にその還付金は手に入りません。
さらに深刻なのが、翌年の税率と住民税への波及です。扶養控除等申告書を出さない従業員に対し、勤務先は税法上「乙欄(源泉徴収税率が極めて高い区分)」として処理せざるを得なくなります。その結果、翌年以降の毎月の手取りが大きく削られるだけでなく、自治体への給与報告が正常に行われないことで、自治体から「未申告者」として扱われ、国民健康保険料の算定や非課税証明書の発行に重大な支障をきたします。
ネット上には「年収103万円以下なら年末調整を出さなくても会社が勝手に無税にしてくれる」という言説が散見されますが、これは完全な虚偽です。会社は従業員から法的に有効な申告書類を受領して初めて控除を適用できるため、申告書がない状態では勝手な控除処理を行えません。自分自身の家計と職場の労務担当者の負担を減らすためにも、期日内の提出は不可欠です。
【プロの結論】働き損を防ぐ家庭内マネー戦略と「年末調整を出すべき人・出さなくてよい人」の判断基準
家族社会学の知見から日本の労働環境を俯瞰すると、長年続いてきた「夫が主たる生計維持者、妻が扶養の範囲内で補助的に働く」という昭和・平成型世帯モデルは、物価高と実質賃金の伸び悩みによって完全に制度疲労を起こしています。いわゆる「年収の壁」に怯えて年末のシフトを極端に減らす「就労調整」は、パート従業員のキャリア形成を阻害するだけでなく、慢性的な人手不足に悩む現場を疲弊させる要因となってきました。
近年では「106万円の壁」によって社会保険料が発生しても、中長期的に見れば将来受け取る厚生年金の増額や、傷病手当金・出産手当金といったセーフティネットの恩恵を受けられる点が見直されています。短期的な手取りの減少だけにとらわれず、「世帯全体でいくら手元に残るか」「将来の自立と保障をどう担保するか」という心理的バウンダリー(境界線)の再設定が求められています。
本年分の年末調整を迎えるにあたり、自分がどのように行動すべきかを判別するための基準を以下に提示します。
年末調整で会社に書類を出すべき人
- 現在の勤務先が1社のみで、パートを続けている人:年収が103万円以下であっても、毎月の源泉徴収税を還付してもらうために必ず提出してください。
- 掛け持ちをしているが、現在の勤務先が「主たる収入源」である人:こちらの1社のみに「扶養控除等申告書」を提出し、副業先には提出しません。
- 自身で生命保険料やiDeCoを支払っており、年収103万円を超えている人:所得税の控除枠を活用できるため、控除証明書を添えて提出してください。
年末調整を出さず、確定申告を行うべき人
- 掛け持ちパートの「従たる勤務先(サブ)」で働いている人:書類は出さず、年明けに源泉徴収票を受け取って確定申告を行います。
- 年の途中でパート先を退職し、その後どこにも再就職していない人:勤務先での年末調整が受けられないため、年明けに自身で税務署へ還付申告を行います。
- 医療費控除や初年度の住宅ローン控除を受けたい人:これらは年末調整では手続きできないため、年末調整の有無にかかわらず確定申告が必要です。
【年末 調整 書き方 パート】に関するよくある質問(FAQ)
Q1:パート代が103万円以下でも年末調整の書類は出す必要がありますか?
A1:はい、必ず提出してください。年収103万円以下であっても、月々の給料から所得税が引かれている場合は、年末調整を提出しなければ還付金が戻ってきません。また、提出がないと会社側が正しい課税区分を適用できず、翌年の住民税や各種証明書の発行に悪影響を及ぼす可能性があります。
Q2:12月の給料がまだ確定していないのに、書類の「見積額」はどう書けばいいですか?
A2:1月〜10月(または11月)までの給与明細の総支給額を足し、残り1〜2ヶ月分の見込み額(シフトの予定給与)を加算した「概算の合計額」を記入します。多少の誤差(数万円程度)であれば税額控除の判定枠に影響しないケースが大半です。もし大幅にずれて控除区分が変わる場合は、12月の最終給与確定後に会社へ修正申告するか、年明けに確定申告で修正できます。
Q3:パート先を掛け持ちしている場合、交通費は年収に含まれますか?
A3:電車やバスなどの通勤交通費は、非課税限度額(月15万円まで)の範囲内であれば年収(所得税の対象となる収入)には一切含まれません。年末調整の書類に書く「収入金額」には、給与明細の「総支給額」から「非課税通勤費」を差し引いた金額を記入してください。ただし、マイカー通勤などで限度額を超えて支給されている手当部分は課税対象に含まれます。
Q4:夫の年末調整と自分の年末調整、両方に子どもの名前を扶養親族として書けますか?
A4:いいえ、できません。1人の子ども(扶養親族)を夫婦両方の年末調整で重複して扶養控除の対象にすることは法律で禁じられています。税法上、夫婦共働きの場合は「原則として所得が多い方(一般的には税率が高い側)」の扶養に入れた方が世帯全体の節税効果が高くなります。
まとめ:2026年の税制変化を見据えて賢く申告を終えよう
年末調整の書類は、一見すると難解な専門用語の羅列に見えますが、その構造を分解すれば「1年間の正確な稼ぎを申告し、払いすぎた税金を取り戻す手続き」に他なりません。主婦・主夫や学生のパート勤務において最も大切なのは、「103万」や「130万」といった数字の表面的な噂に惑わされず、所得税と社会保険の仕組みの違いを正しく峻別することです。
申告書の各項目をルール通りに正確に見積もって記入することは、無用な追徴課税や家庭内トラブルを防ぎ、自分自身の正当な労働対価と手取りを守るための第一歩となります。勤務先から指定された提出期日を厳守し、手元の給与明細を確認しながら、確実な手続きを完了させましょう。 (出典: 年末 調整 書き方 パート(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。