専従者とは?家族給与を経費化する要件と損しない注意点【2026】
個人事業主として売上が伸び、事業所得が増加するにつれて重くのしかかるのが所得税の累進課税です。最高税率45%(住民税と合わせると約55%)に達する日本の税制において、手元に残る現金を増やすための強力な選択肢として語られるのが「専従者」の仕組みです。本来、税法上では生計を一にする家族への支払いは経費として認められません。しかし、一定のルールを遵守することを条件に、その原則を覆して経費算入を認める特例が存在します。
ただし、税金が安くなるという甘い響きだけに惹かれて飛びつくと手痛いしっぺ返しを受けます。「専従者給与を支払ったせいで配偶者控除が消滅した」「社会保険料の負担が急増して世帯全体の手取りが逆に減ってしまった」といった悲鳴は、確定申告の現場で毎年のように繰り返されています。制度の本質、2026年の税務執行基準、そして家族経営に潜む税務調査リスクまで、実務のリアルに踏み込んで解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:専従者とは個人事業主の事業にフルタイム従事する親族を指し、青色申告では適正額を経費化、白色申告では定額控除が適用される。
- 要点2:専従者になると配偶者控除・扶養控除が一切使えなくなるため、世帯全体での税・社会保険料のシミュレーションが不可欠である。
- 要点3:税務調査では「労働実態の有無」と「他社・他従業員と比較した給与額の妥当性」が厳格に追及され、否認されれば重加算税のリスクを負う。
【基本構造】個人事業主の専従者とは?原則経費化できない家族給与を認める例外規定
税法には大前提となる鉄則が存在します。それが所得税法第56条に規定されている「生計を一にする親族間における対価支払の必要経費不算入」の原則です。事業主が同一生計の配偶者や子どもに「給与」や「家賃」を支払ったとしても、それは家庭内での財布の移動に過ぎず、事業の経費にはできません。身内同士で架空の外注費や給与を計上し、意図的に利益を圧縮することを防ぐための強力な防波堤です。
この原則に対する公式な例外ルートとして設けられているのが、所得税法第57条に基づく事業専従者制度です。生計を一にする親族であっても、他人を雇うのと同等以上に事業へ専念し、その貢献度が客観的に証明できる場合に限り、対価の経費算入や所得控除を特別に許可しています。
この仕組みが個人事業主の確定申告において最強の節税策と呼ばれる理由は、所得分散効果にあります。日本の所得税は所得が高くなるほど税率が跳ね上がる「超過累進税率」を採用しています。例えば事業所得が800万円ある事業主が単独で申告すると高い税率帯が適用されますが、配偶者に専従者給与として年間200万円を支給すれば、事業主の課税所得は600万円に圧縮されます。専従者側にも基礎控除や給与所得控除が適用されるため、世帯全体として課税される税率を一段階引き下げることが可能になります。

【徹底比較】青色申告と白色申告の専従者制度の違い|控除額と手続きの詳細まとめ
専従者制度を利用する際、自身が「青色申告」か「白色申告」かによって適用される仕組みは根本から異なります。青色申告は実際に支払った給与全額を経費化できる「青色事業専従者給与」、白色申告は税法で定められた一定額を一律で差し引く「事業専従者控除」となります。
| 項目 | 青色事業専従者給与 | 白色申告の専従者控除 | 編集部の見解・評価 |
|---|---|---|---|
| 必要経費・控除の扱い | 支払った給与が全額「必要経費」になる | 所得から差し引く「所得控除」の一種 | 青色申告の方が節税規模の自由度が圧倒的に高い |
| 支給額・上限設定 | 上限なし(労務実態に見合う妥当な額) | 配偶者:最大86万円 その他親族:1人最大50万円 | 事業利益を専従者数+1で割った額が上限となる制約あり |
| 事前届出の要否・期限 | 青色事業専従者給与に関する届出書が必要 (適用年の3月15日、開業時は2ヶ月以内) | 事前届出は不要 (確定申告書への記載のみ) | 青色申告は期限を1日でも過ぎるとその年の適用が不可 |
| 専従者側の所得税 | 給与所得として課税対象(源泉徴収が必要) | 控除額が専従者の給与所得とみなされる | どちらも専従者自身の確定申告や年末調整実務が絡む |
| ボーナス・退職金 | 届出書に記載があれば賞与の経費化可能 | 賞与・退職金の概念なし | 青色の賞与支給は事前届出の記載枠内に限られる点に注意 |
青色事業専従者給与を適用する場合、税務署への届出期限は極めて厳格です。その年の3月15日(その年の1月16日以後に新規開業した人や、新たに親族を専従者にした場合はその専従することになった日から2ヶ月以内)までに「青色事業専従者給与に関する届出書」を提出していなければ、いくら実際に給料を支払っていても経費算入は一切認められません。バックデート(過去の日付への遡り)は税務署の窓口で即座に拒絶されます。
【要件と落とし穴】専従者になれる条件と配偶者控除・扶養控除が消えるデメリット
「専従者」という名称が示す通り、最も重要な法的ハードルは「専らその事業に従事しているか」という点です。国税庁が定める専従者の条件と要件は、以下の4点を漏れなく満たす必要があります。
第一に、青色申告者と生計を一にする配偶者その他の親族であること。別居していても生活費や学費の仕送りを日常的に行っている場合は「生計一」と認められますが、完全に生計が独立している場合は専従者ではなく一般の従業員雇用(通常の給与支払い)の枠組みになります。
第二に、その年の12月31日時点で年齢が15歳以上であること。義務教育期間中の児童労働を防ぐ趣旨から、中学生以下は対象外です。
第三に、高校生や大学生などの「昼間学生」ではないこと。学生は学業が本分であると法的に判断されるため、原則として専従者にはなれません(夜間部や休学中などの例外を除く)。
第四に、その年を通じて6ヶ月を超える期間(事業が年の中途で開業した場合は稼働期間の2分の1を超える期間)、その事業に専ら従事していることです。
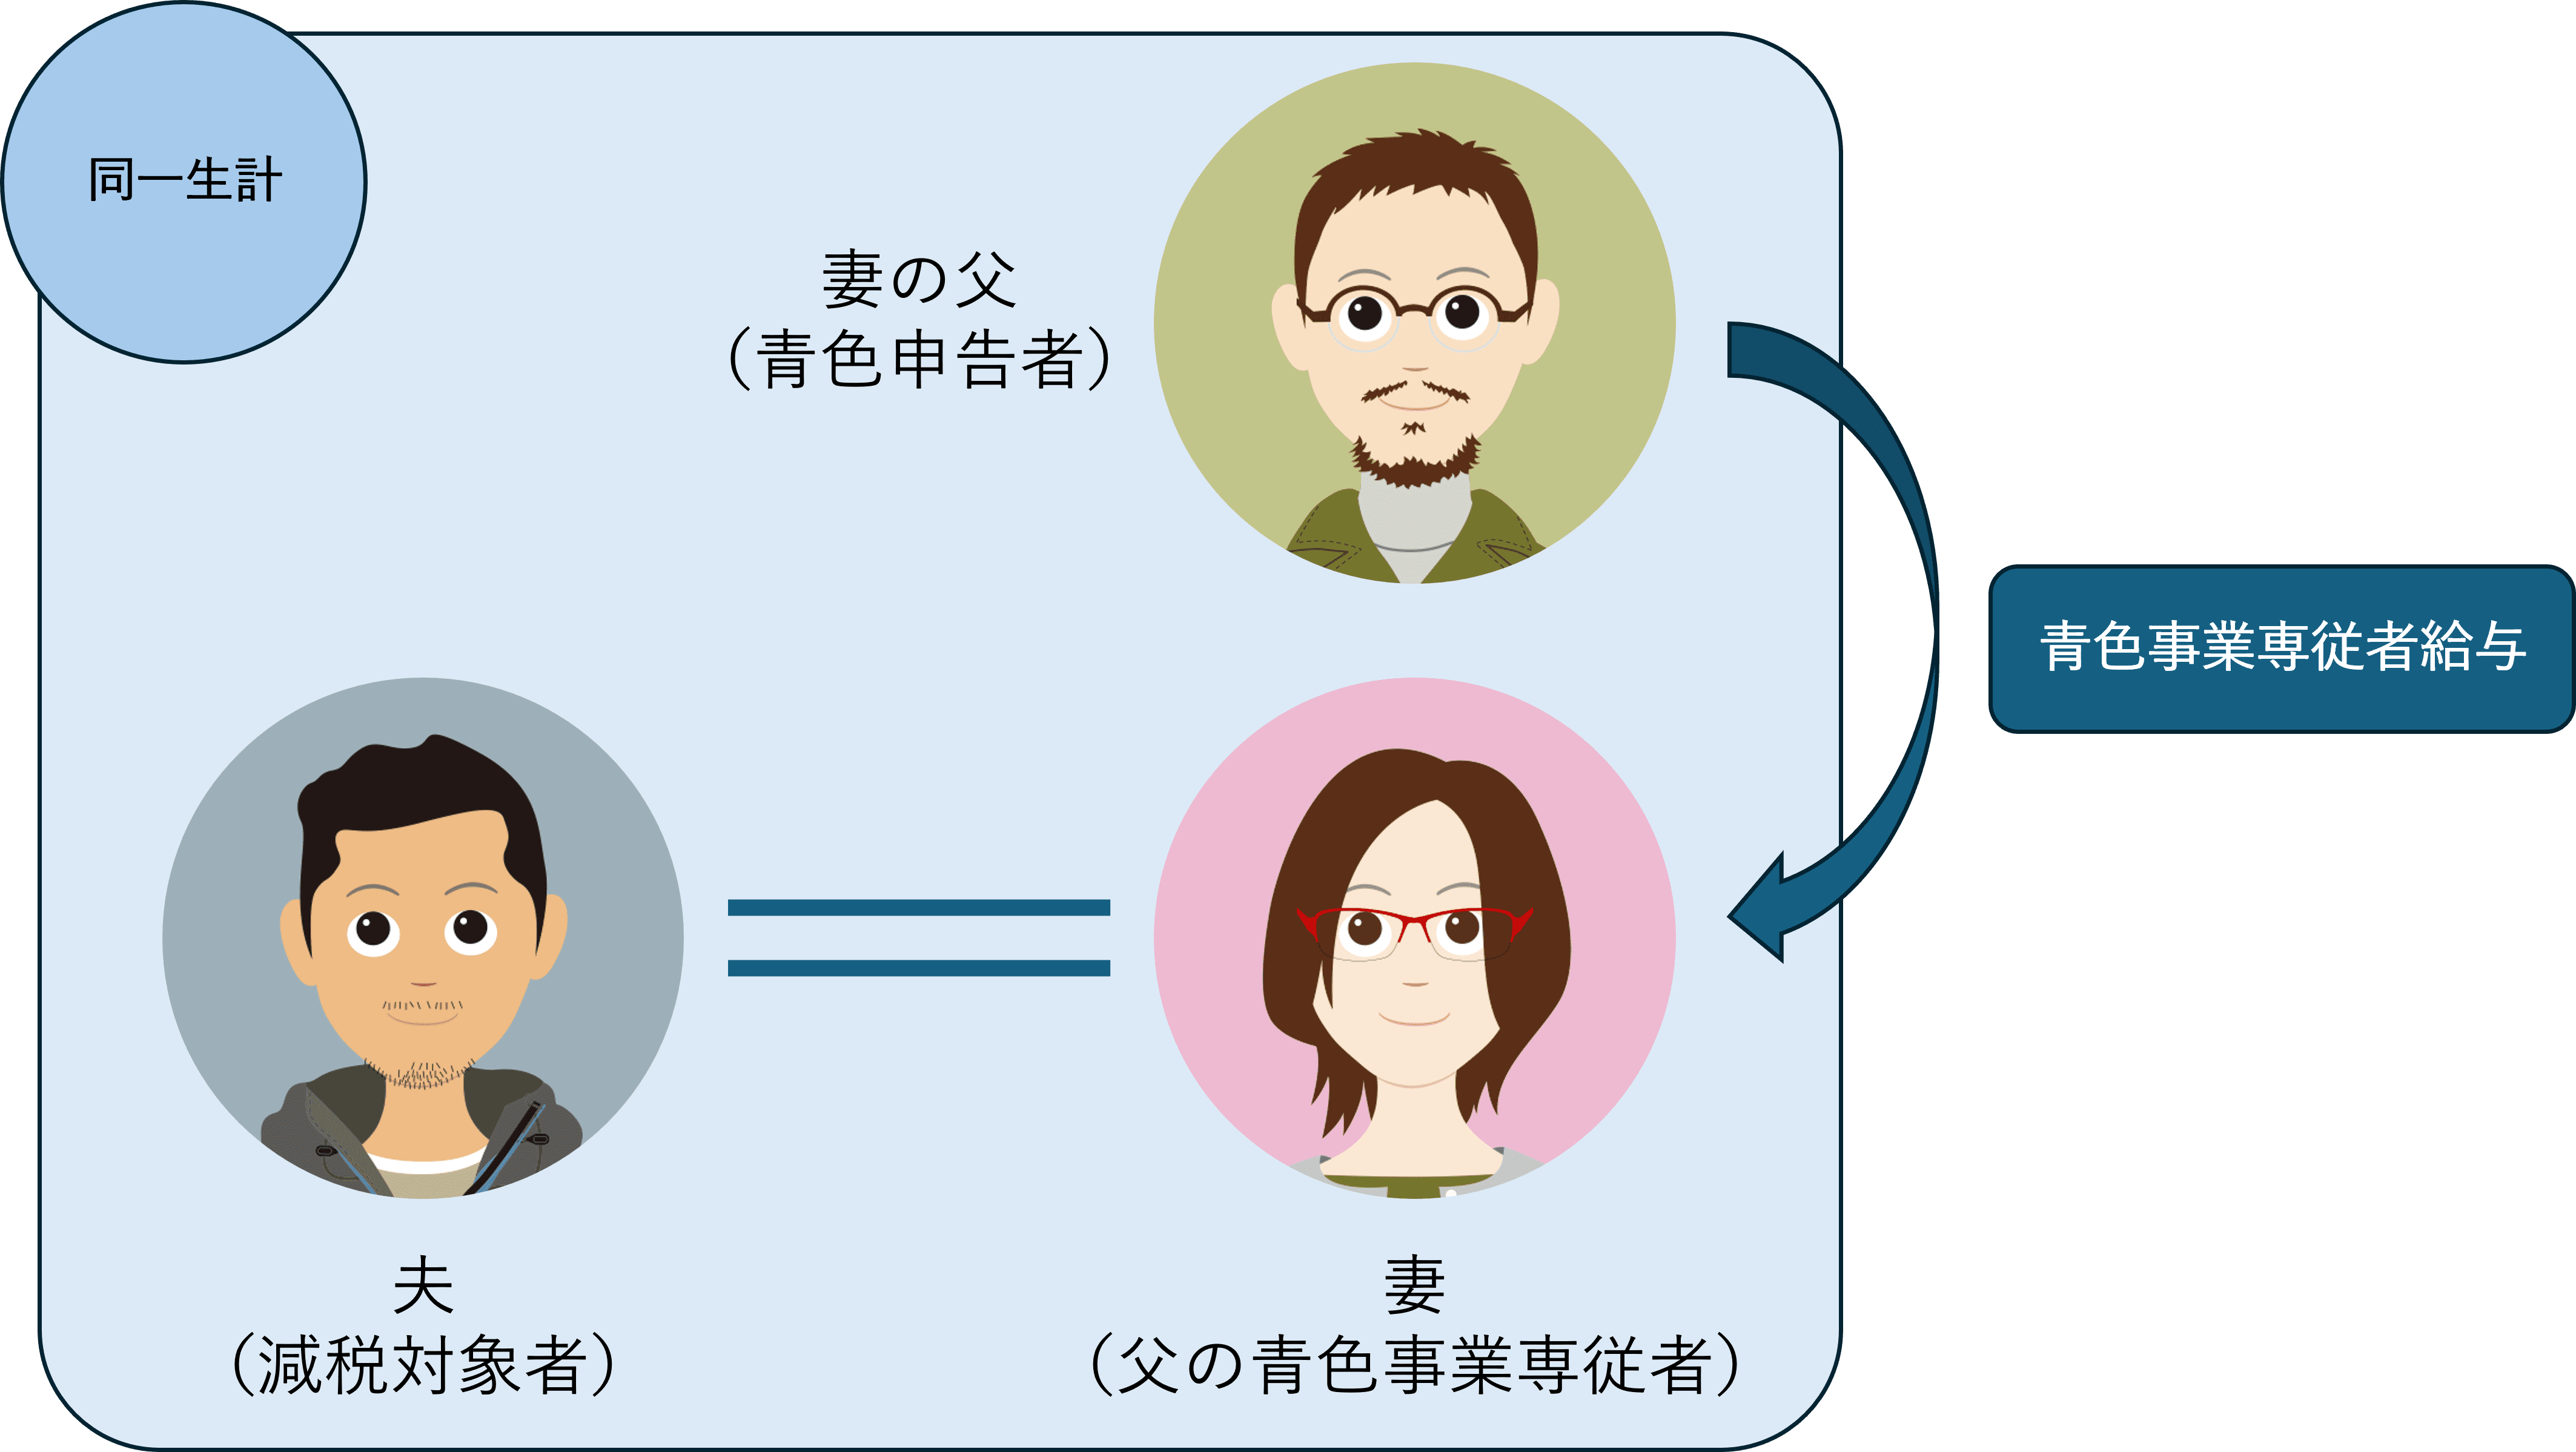
ここで多くの事業主が直面するのが、配偶者控除・扶養控除との違いによる落とし穴です。税法上、青色事業専従者給与の支給を受けた親族、あるいは白色申告の事業専従者控除の対象となった親族は、たとえ支給額が年10万円や20万円といった僅差であっても、配偶者控除・配偶者特別控除・扶養控除の対象から完全に除外されます。
例えば、配偶者に年間50万円の専従者給与を支払ったとします。事業主の所得から50万円を経費化できる一方、本来受けられたはずの「配偶者控除(最大38万円)」が消失します。差引き12万円の課税所得圧縮にしかならず、事務手続きの手間や源泉徴収の手続きを考慮すると、骨折り損のくたびれ儲けになりかねません。
さらに見落とされがちなのが、専従者パート掛け持ちの制約と社会保険扶養外れる理由です。「専ら事業に従事する」ことが要件であるため、専従者が他社でパートやアルバイトをして給与を得る行為は厳しく制限されます。税務署は「他社で働ける余裕があるなら、自社の専従者とは呼べない」とみなします。判例上、事業の空き時間に行う月数十時間程度の軽微なアルバイトであれば許容される余地はありますが、他社でまとまった収入を得ている場合は専従者資格そのものが否認される火種になります。
また、専従者給与を年間130万円以上(事業主が社会保険に加入している事業所の場合など状況による)支給したり、専従者自身が自治体の国民健康保険に加入したりする場合、専従者本人の所得税・住民税・国民健康保険料が跳ね上がり、世帯手取りを大幅に圧迫する現象が起こります。
【税務調査の現場】否認リスクを招く「名ばかり専従者」と適正給与相場の見極め方
個人事業主の税務調査において、調査官が預金通帳と共に入念に確認する重点項目が「専従者給与の実態」です。家族への給与は利益操作に悪用されやすいため、国税側も疑いの目を向けてきます。現場で追及される否認リスクの核心は、「労務の対価としての妥当性」に集約されます。
国税不服審判所の公開裁決録や税務調査の現場データによると、専従者給与が否認されるケースには明確なパターンがあります。
「妻に毎月25万円の給与を支払っていたが、妻はパソコンをほとんど操作できず、帳簿付けも税理士に丸投げだった」「タイムカードや業務記録が存在せず、勤務時間を客観的に証明できなかった」「事業用口座から専従者の口座に給料を振り込まず、生活費口座へ適当に生活費として移転させていただけだった」——こうした事例は、実質的な労働実態がない「名ばかり専従者」と判定され、過去数年に遡って給与の全額経費算入が取り消されます。結果として本税の追徴に加え、悪質とみなされれば重加算税(最大40%)や延滞税が課される極めて重いペナルティへと直結します。
では、専従者給与の相場と適正額はどのように決めるべきでしょうか。所得税法第57条第1項では「その労務に従事した期間、労務の性質及びその提供の程度、その事業に従事する他の使用人の給料並びに同種同規模の事業の専従者給与の状況等に照らして相当であると認められる金額」と規定されています。
実務上、専従者が事務作業や電話番、梱包作業などの補助的業務を担当する場合、近隣地域の一般事務パートの時給水準(時給1,100円〜1,300円前後)に実働労働時間を掛け合わせた金額がベースラインとなります。週40時間フルタイムで稼働する場合、月額18万円〜22万円程度(年額200万円〜260万円)が一つの安全な相場の目安です。もし配偶者に月40万円以上の高額給与を支給したいのであれば、配偶者が特別な技術・資格を保持していること、営業活動や顧客対応を一人で完結させていることなど、他社でも同等の高給を得られるだけの明確な職能証明が必要となります。
【2026年最新ルール】デジタル申告時代における専従者給与の管理と制度対応
確定申告を取り巻く環境は、e-Taxの完全定着とマイナンバー連携の高度化によって透明度が一変しています。国税当局のシステムは親族間の所得情報や給与支払報告書(住民税データ)を瞬時に突合する体制を整えており、過去の「少しくらい誤魔化してもバレない」という昭和・平成的な杜撰な感覚は通用しません。
特に注視すべきは、社会保険適用拡大の進展に伴う影響です。パートや短時間労働者の社会保険(厚生年金・健康保険)の適用対象が企業規模を問わず段階的に引き下げられている流れの中で、専従者として受け取る給与の金額設定が、専従者本人の社会保障負担に与えるインパクトは以前より遥かに大きくなっています。
また、インボイス制度が定着した取引環境下において、専従者が行う帳簿管理や適格請求書の突合業務は、事業の存続に関わる高度な実務作業へと変化しました。税務署に対する労働実態の証明としても、「どのような実務ソフトを用いて、どの取引の証憑整理を行ったか」を電子ログとして残しておくことが強力な自己防衛になります。タイムカードアプリによる出退勤打刻、日々の業務日報、専従者名義の銀行口座への毎月定日の給与振込履歴という「客観的証拠の3点セット」を整備しておくことが、最新の実務スタンダードです。
【プロの結論】専従者化すべき人・慎重になるべき人の判断基準と家族の境界線
税理士や財務コンサルタントの視座から見渡したとき、専従者制度を導入すべきか否かの境界線は、単なる税率の計算だけでなく「家族関係の健全性」に深く結びついています。制度のメリットを最大限に享受できる人と、破綻を招くリスクが高い人の特徴は極めて明確です。
【専従者制度の導入が向いている人】
・事業所得が安定して500万円以上あり、所得税の税率引き下げ効果が大きい
・家族が実際にフルタイム、またはそれに近い稼働時間で事業をサポートしている
・夫婦や親子であっても「雇用主と従業員」として業務上の線引きができる
・毎月の勤怠管理や給与振込、源泉徴収実務を几帳面に行うリソースがある
【専従者制度の利用を慎重にすべき人】
・事業所得が300万円未満であり、配偶者控除を残した方が世帯の手取りが変わらない
・家族が他社でパート収入(年間100万円以上)を得ており、外で稼ぐ意欲が高い
・タイムカードの記録や業務日報の作成を「身内だから」と後回しにしてしまう
・将来的に専従者が外に出て自立したキャリアを築くことを希望している
【プロの結論】家族社会学と心理的バウンダリーから見出すべき教訓
家族経営における最大の危険性は、公私の境目が曖昧になることで生じる「心理的バウンダリー(境界線)」の崩壊です。家庭内では対等な夫婦、あるいは庇護すべき親子関係でありながら、仕事場では事業主と従業者という上下関係を演じなければなりません。このスイッチの切り替えができない家庭では、「給与を払っているのに家事も完璧にやれという不満」や「身内だから無報酬で残業させても構わないという搾取」が発生し、家庭内の共依存関係を歪ませる温床になります。
税務調査で否認される事例の多くは、皮肉にもこの「家族への甘え」が原因です。「家族だから契約書はいらない」「家族だから通帳を預かって勝手に動かしてもいい」という甘えが、税務当局から「労働の実態がない架空経費」と断定される決定打になります。専従者制度を活用することは、家族をビジネスパートナーとして再定義し、労働に対する正当な対価を契約に基づいて支払うという近代的契約関係を結ぶことに他なりません。節税という目先の数字以上に、家族に対する敬意と厳格なケジメを持てるかどうかが、成否を分ける究極の分岐点です。
【専従者とは】に関するよくある質問(FAQ)
Q1:配偶者に月10万円(年120万円)の青色事業専従者給与を支払う場合、妻の所得税や夫の配偶者控除はどうなりますか?
A1:まず事業主(夫)側の「配偶者控除」は全額消失します。専従者(妻)側については、給与所得控除(55万円)を引いた残りの65万円が給与所得となります。ここから基礎控除(48万円)を差し引いた17万円に対して所得税(約8,500円)が課税され、別途住民税が課税されます。事業主の限界税率が20%以上であれば、夫の所得税・住民税の節税額が妻の税負担や配偶者控除消失分を大きく上回るため、世帯全体では大幅なプラスになります。
Q2:専従者は土日や夜間に別の会社でアルバイトを掛け持ちすることは絶対に不可能ですか?
A2:税法上の文言は「専らその事業に従事すること」であるため、原則として他社での勤務は認められません。ただし、事業主の事業が閑散期である場合や、本来の業務に一切支障をきたさないごく短時間の単発労働(夜間数時間の勤務や週末の一時的な作業など)であれば、専従者要件を失わないとする通達・判例は存在します。しかし、他社で社会保険に加入するような働き方や、年間数十万円以上の給与を得ている実態があると、税務調査で「他社の専従ではないか」と否認されるリスクが極めて高くなります。
Q3:年の途中で配偶者が仕事を辞めて専従者になった場合、その年の取り扱いはどうなりますか?
A3:年の途中から専従者になる場合、その専従することになった日から2ヶ月以内に税務署へ届出書を提出する必要があります。さらに「その年を通じて6ヶ月を超える期間従事」という原則に対し、年の途中からの従事である場合は「従事可能となった期間(残りの月数)の2分の1を超える期間」従事していれば要件を満たします。ただし、専従者になる前に他社で得た給与と専従者給与を合算して年末調整または確定申告を行う必要があり、前職の給与が一定額を超えている場合はその年の配偶者控除の兼ね合いに注意が必要です。
まとめ:家族の協力を最大の武器に変える賢い専従者制度の活用法
専従者制度は、個人事業主が家族と共に事業を成長させていく過程で、税制から与えられた最も強力な権利の一つです。青色申告の特例を活用すれば、家族の尊い労務を正当な経費として認めさせ、事業所得にかかる重税を分散・平準化させることができます。
しかし、その権利を行使するためには、事前の期日厳守な届出、適正な給与相場の算定、日々のタイムカード管理、そして配偶者控除の消滅や社会保険負担を視野に入れた精密な手取りシミュレーションという「義務」が伴います。形式だけの甘い節税テクニックとして導入するのではなく、事業を共に支える家族への正当な報酬と位置づけ、客観的証拠を整えて運用することこそが、税務調査を堂々と乗り切り、事業と家計の盤石な基盤を築くための唯一の王道です。 (出典: 専従 者 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。