ボーナス手取りが激減する真相は?賞与の所得税計算と前月給与の罠
待ちに待ったボーナスの支給日、明細書を開いた瞬間に「想定していた金額より圧倒的に手取りが少ない」と愕然とした経験を持つ会社員は少なくありません。額面ではまとまった金額が記載されているにもかかわらず、銀行口座へ実際に振り込まれる金額はおよそ7割から8割程度まで目減りします。この「手取り激減」の背景には、月々の給料とは根本的に異なる特殊な税金計算のロジックが働いています。
国税庁の規定に基づく賞与の所得税計算は、ボーナスそのものの金額だけで税率が決まるわけではありません。実は「前月の給与」が決定打となる驚きの算定ルールが存在します。仕組みを正しく把握していないと、前月の残業や手当の多さが思わぬ増税インパクトを生み、家計の資金計画を大きく狂わせることになりかねません。2026年最新の税制基準をもとに、賞与から引かれる控除の内訳と正しい計算手順を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ボーナスの所得税率は賞与額面ではなく「前月の社会保険料控除後の給与額」と扶養人数で機械的に決まる。
- 要点2:手取りが大幅に減る主因は所得税だけでなく、額面から約15%が一気に差し引かれる社会保険料の存在にある。
- 要点3:賞与天引きの所得税はあくまで暫定計算であり、払いすぎた分は年末調整で最終的に過不足精算される。
【2026年最新】ボーナス手取り額の計算手順詳細まとめ|なぜ想定より激減するのか?
ボーナスの手取り額は、支給総額から「社会保険料」と「所得税」を差し引くことで確定します。毎月の給与明細で見慣れているはずの天引きですが、賞与の現場では月給とは明確に異なる計算手順が採られています。給与計算の実務現場や関係各所の統計を精査すると、額面に対する実際の手取り割合はおおむね75%〜82%前後に収束することが確認できます。
計算の第一段階は、賞与の額面金額から1,000円未満の端数を切り捨てた「標準賞与額」の算出です。この標準賞与額を基準に、健康保険料、厚生年金保険料、雇用保険料、さらに40歳以上であれば介護保険料が計算され、容赦なく天引きされます。社会保険料だけで合計およそ15%強が削り取られるため、この時点で手取りはすでに8割台半ばまで減少します。
そして第二段階として行われるのが、本稿の核心である「賞与の源泉徴収税額」の算出です。ここで多くのビジネスパーソンが勘違いしやすいのが、「ボーナスの額面が大きかったから高い税率が適用された」という思い込みです。国税庁が定めた現行ルールにおいて、賞与の所得税率を決定づけるのはボーナスそのものの金額ではなく、直近に支払われた「前月の給与」の多寡です。この二重構造の控除システムこそが、支給日に口座残高を見て肩を落とす最大の要因となっています。
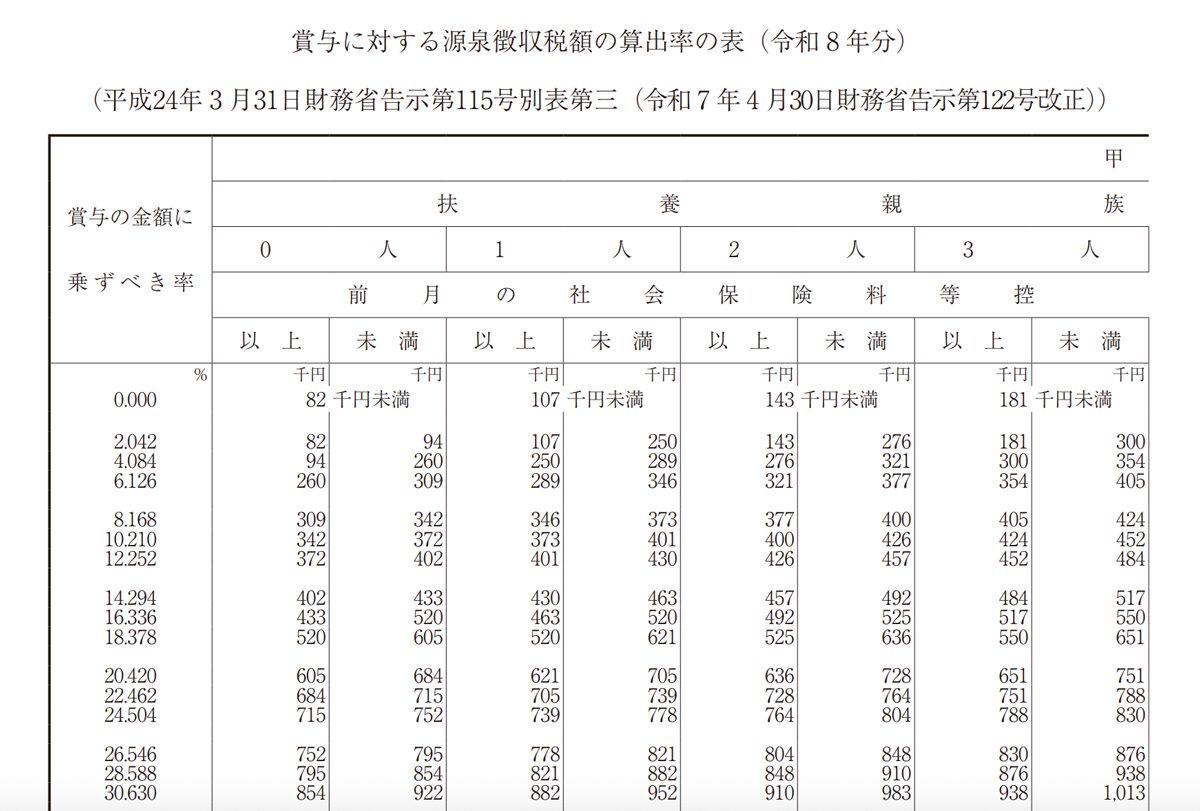
手取り激減の元凶?「賞与に対する源泉徴収税額の算出率の表」と前月給与のカラクリ
賞与から天引きされる所得税を割り出す際、企業の経理担当者は国税庁が公表している「賞与に対する源泉徴収税額の算出率の表」を必ず参照します。この税率表の仕組みを理解することが、手取り激減の違和感を解消する第一歩となります。
算出の手順は極めて機械的です。まず、賞与が支給される前月に支払われた給与から、健康保険料や厚生年金保険料などの社会保険料を差し引いた金額を算出します。これが税務上の専門用語である「前月の社会保険料等控除後の給与等の金額」です。この金額を縦軸に取り、自身が提出している扶養控除等申告書に記載された「扶養親族等の数」を横軸に合わせて交差した箇所を探すと、そこに「賞与の金額に乗ずべき率(%)」が指定されています。
例えば、前月の社会保険料等控除後の給与が30万円で扶養親族が0人の場合、適用される算出率は6.126%(復興特別所得税を含む)となります。一方で、前月にたまたま繁忙期で多額の残業手当や深夜手当が上乗せされ、前月の社会保険料控除後給与が45万円に跳ね上がっていたとします。すると税率テーブルのランクが上がり、算出率は12.252%へと一気に倍増します。
「前月に死ぬ気で残業した結果、翌月のボーナスにかかる税率テーブルまで引き上げられ、手取りの増加実感が消え去ってしまった」という給与計算の悲劇は、まさにこの算定メカニズムによって引き起こされています。賞与そのものの成果ではなく、前月の働き方によって税率が左右される点に、多くの生活者が直感的な理不尽さを覚える背景があります。
【数値検証】賞与手取りシミュレーション|額面50万・80万・100万の控除額比較
控除の構造をより具体的に把握するため、東京都の協会けんぽに加入する30代(介護保険第2号被保険者非該当)、扶養親族0人の単身者をモデルケースとした試算データを検証します。社会保険料控除の賞与計算式に基づき、額面50万円、80万円、100万円のそれぞれの支給時における控除額と最終手取り額を整理しました。
| 項目・控除内訳 | 額面50万円の場合 | 額面80万円の場合 | 額面100万円の場合 |
|---|---|---|---|
| 健康保険料(約4.99%) | 約24,950円 | 約39,920円 | 約49,900円 |
| 厚生年金保険料(9.15%) | 45,750円 | 73,200円 | 91,500円 |
| 雇用保険料(0.6%) | 3,000円 | 4,800円 | 6,000円 |
| 社会保険料 合計控除額 | 約73,700円 | 約117,920円 | 約147,400円 |
| 課税対象賞与額(差引後) | 426,300円 | 682,080円 | 852,600円 |
| 源泉徴収所得税額(仮定率) | 約26,115円(6.126%) | 約56,068円(8.220%) | 約87,050円(10.210%) |
| 最終差引手取り受取額 | 約400,185円 | 約626,012円 | 約765,550円 |
| 実質手取り割合 | 約80.0% | 約78.2% | 約76.5% |
試算表が如実に物語る通り、額面が100万円に達した場合、控除される総額は実に23万円以上に達します。手取りはおよそ76.5%まで落ち込み、4分の1近い金額が口座に入る前に消失します。健康保険や厚生年金などの社会保険料は累進税率ではないものの、定率で確実に多額が天引きされるため、額面が上がれば上がるほど控除の絶対額が心理的圧迫感をもたらします。
【実態検証】「税金が高すぎる」とSNS・知恵袋で嘆くサラリーマンの生の声と真相
ボーナスの支給月になると、X(旧Twitter)やYahoo!知恵袋などのオンラインコミュニティでは、判を押したように手取りに対する悲痛な叫びが拡散されます。「額面80万円あったのに手取りが60万ちょっとしかない」「国にボーナスを強奪された」といった怨嗟の声は、毎年の恒例行事と化しています。
現場のリアルな投稿を分析すると、不満の矛先は「高い税金」に向けられがちです。しかし、給与明細を細かく読み解くと、読者の多くが見落としている決定的な事実に行き当たります。それは、「ボーナスからは住民税が1円も引かれていない」という事実です。
住民税は前年1年間の確定所得に対して課税される後払い方式を採用しており、サラリーマンの場合は前年分の税額を6月から翌年5月までの「毎月の給料(12分割)」から特別徴収する仕組みになっています。したがって、賞与から住民税が天引きされることは制度上ありません。
それにもかかわらず「税金が高すぎる」と錯覚してしまう理由は、厚生年金保険料と健康保険料という社会保険料の負担感が所得税の数倍規模に及んでいるためです。かつての日本には「総報酬制」が導入されておらず、賞与からの社会保険料負担は極めて軽微な時代がありました。2003年の法改正以降、賞与からも月給と同率の社会保険料を徴収する枠組みへと移行した経緯があり、この痛烈な社会保険料負担こそが、ネット上で叫ばれる「手取り激減」の真の正体です。
一般に知られていない盲点とネットの誤解|年末調整による過不足精算と未提出ペナルティ
ネット上のQ&Aサイト等では「ボーナスの所得税計算は不公平だ」「会社に搾取されているのではないか」といった誤認に基づく言説が散見されます。制度の本質を理解する上で外せない盲点が2点存在します。
1つ目の盲点は、賞与支給時に引かれる所得税は確定額ではなく、「あくまで暫定的な前払い金にすぎない」という点です。前月の給料をベースに割り出した税率は、1年間のトータル年収がいくらになるか確定していない段階で、暫定的に源泉徴収するための便宜上のルールに過ぎません。
個人の最終的な税額は、1月から12月までの全給料と全賞与を合算した年間の総所得に対し、配偶者控除、生命保険料控除、地震保険料控除、住宅ローン控除などをすべて適用して再計算されます。これが12月に行われる「年末調整」です。前月の給与が高かったせいで賞与時に多めの所得税を徴収されていたとしても、その払いすぎた税金は年末調整の還付金として手元にきちんと戻ってきます。賞与単体で見れば「取られすぎ」に見えても、年単位で見れば完全に適正な税額へと精算される設計です。
2つ目の深刻な盲点は、勤務先に提出する「給与所得者の扶養控除等(異動)申告書」を未提出にしている場合のペナルティです。この書類を出していない場合、税務区分が「甲欄」ではなく「乙欄」として処理されます。乙欄が適用されると、税率表の最も過酷な区分が強制適用され、前月の給与水準に関わらず賞与から高率の所得税が問答無用で差し引かれます。手取りが想定の半分近くまで落ち込むトラブルの大半は、この申告書の未提出や手続き遅延に起因しています。
【プロの結論】心の会計と賞与依存から脱却するためのマネーリテラシー
行動経済学には、同じお金であっても出所や名目によって価値を無意識に色分けしてしまう「メンタルアカウンティング(心の会計)」という心理概念があります。多くの生活者は、毎月の月給を「日々の食費や家賃を賄う生活防衛資金」と見なす一方で、ボーナスを「苦労へのご褒美」「臨時収入」「自由に使えるあぶく銭」として捉える傾向があります。
しかし、国家の税制および社会保障制度の視座に立てば、月給も賞与も完全に等価な「給与所得」です。心の会計に囚われていると、「ボーナスだから手取りが多く残るはずだ」という甘い幻想を抱き、明細を見た際の心理的落差に苦しむことになります。
長引く社会保険料率の高止まり傾向を踏まえると、家計戦略において「ボーナス依存からの脱却」は避けて通れない防衛策です。住宅ローンの「ボーナス払い併用」を過大に設定している世帯や、賞与の手取りを全額レジャーや耐久消費財に充てる計画を立てている世帯は、前月の残業変動や会社の業績変動リスクによって致命的な資金ショートを引き起こす危険性を孕んでいます。
賞与は最初から「額面の75%しか手に入らない」と冷徹に見積もり、月々の生活費はあくまで毎月の基本給だけで黒字化させる規律を持つこと。そして、手元に残った賞与の半分以上は生活口座から切り離し、新NISAやiDeCoをはじめとする非課税制度を活用した長期資産形成へ即座に退避させる姿勢こそが、理不尽に思える税制と対峙する現代人の賢明な選択肢です。
【賞与 所得税 計算】に関するよくある質問(FAQ)
Q1:前月に残業を全くしなかった場合、ボーナスの税金は安くなりますか?
A1:安くなる可能性が十分にあります。賞与の所得税率は「前月の社会保険料控除後の給与額」によって決まるため、前月の残業代がなく給与支給額が低ければ、税率表の適用ランクが下がって賞与から天引きされる所得税率が低くなります。ただし、最終的な年税額は年末調整で年間トータル収入から再計算されるため、年間の総所得税額で見れば帳尻は合います。
Q2:ボーナスから住民税が天引きされていないのはなぜですか?
A2:住民税の徴収ルールとして、前年の確定所得に対する税額を毎年6月から翌年5月までの「月給(12回)」から均等に分割徴収する特別徴収制度が定められているためです。賞与は毎月決まって支給されるものではないため、分割天引きの対象から除外されています。
Q3:入社直後や育児休業明けで「前月の給与」がない場合、賞与の所得税はどうやって計算されますか?
A3:国税庁の規定により、前月に給与の支払いがない場合は「賞与の金額から社会保険料等を控除した金額」を基準に計算します。その控除後賞与額を「6」で割った金額を前月の給与とみなして税率表に当てはめ、算出された税率を賞与全体に掛けて源泉徴収税額を導き出します。
まとめ:正しい税額知識を身につけ家計の防衛力を高めよう
ボーナスの手取りが想定を下回る背景には、前月の給料を基準に税率を決定する「賞与に対する源泉徴収税額の算出率の表」の仕組みと、額面から定率で差し引かれる約15%強の社会保険料の存在がありました。給与明細に並ぶ数字の根拠を理解すれば、支給日に無用なショックや疑念を抱くことはなくなります。
賞与時に天引きされる所得税はあくまで暫定的な算出であり、年末調整というセーフティネットを通じて最終的な年税額と帳尻が合わされます。表面的な手取り額に一喜一憂するのではなく、税と社会保障の精緻なメカニズムを正しく見極めた上で、賞与に過度に頼らない強固な家計設計を築いていきましょう。 (出典: 賞与 所得税 計算(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。