PayPayとOlive連携方法を完全解説!登録できない真相と2026最新手順
三井住友フィナンシャルグループの総合金融サービス「Olive(オリーブ)」と、国内QRコード決済の覇権を握る「PayPay」。キャッシュレス決済を効率化させようと両者の連携を試みたものの、「登録エラーで弾かれた」「デビットモードで引き落とされない」と頭を抱えるユーザーが後を絶ちません。
経済圏の垣根を越えた連携には、カード仕様や本人認証、さらには還元設計に潜む特有のハードルが存在します。ネット上で飛び交う「連携できない」という噂の技術的な真相を解明しつつ、損をしないための最適な設定フローを多角的な視点から解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:Oliveフレキシブルペイはカード決済として登録可能だが、仕様上デビットモードではなくクレジットモードとして扱われる。
- 要点2:残高チャージはカード経由では不可であり、三井住友銀行の口座連携を行うかカード払いに限定される。
- 要点3:PayPayポイントとVポイントの「二重取り」は制度上不可。還元率最大化には利用シーンに応じた使い分けが必須となる。
【2026年最新】PayPayとOlive連携方法と「登録できない」噂の真相
検索窓に「PayPay Olive連携 できない」というフレーズが並ぶ背景には、単なるユーザーの入力ミスにとどまらない、決済システム構造上の決定的なギャップが存在します。最大手キャッシュレス同士の接続において、利用者が最初に直面する壁の正体を取材データから紐解きます。
まず押さえるべきは、連携のアプローチが「クレジットカードとしての登録」と「銀行口座(三井住友銀行)としての登録」の2系統に分かれている点です。ネット上で「登録できない」と報告しているケースの約7割は、フレキシブルペイ特有のナンバーレス仕様と認証プロセスの不一致に起因しています。
Oliveは券面に口座番号やクレジットカード番号が印字されていません。そのため、登録作業を行うにはアプリ上での正確な情報照会が不可欠です。具体的なOliveカード番号確認 SMBCアプリ手順は次の通りです。
- 「三井住友銀行アプリ」または「Vpassアプリ」へログイン
- ホーム画面中央に表示される「Oliveフレキシブルペイ」のカード券面をタップ
- 「カード番号を見る」を選択し、生体認証(Face ID/指紋認証)を実施
- 画面上に表示される16桁のカード番号、有効期限、3桁のセキュリティコードをコピー
- PayPayアプリを起動し、「アカウント」>「支払い方法の管理」>「クレジットカードを追加」へペーストして登録
この手順を踏んでもエラーが出る場合、次章で詳述する「フレキシブルペイのモード設定」および「本人認証」が未完了である可能性が極めて高いといえます。

Oliveフレキシブルペイの登録手順|クレジットモードと3Dセキュア本人認証の壁
登録トラブルの核心にあるのが、Oliveフレキシブルペイ クレジットモード登録方法とセキュリティ認証の仕様です。Oliveは1枚のカードで「クレジット」「デビット」「ポイント払い」の3つの機能を切り替えるマルチナンバーレスカードですが、PayPay側の決済ゲートウェイから見ると、挙動は全く異なるルールで処理されます。
第一の関門となるのがOlive PayPay 3Dセキュア本人認証です。PayPayでは不正利用防止の観点から、他社クレジットカードの登録時に「EMV 3Dセキュア(本人認証サービス2.0)」の通過を義務付けています。三井住友カード側でワンタイムパスワードや「ワンタイムパスコード受信用メールアドレス」の登録が済んでいない場合、カード情報自体が正しくても登録画面で弾かれます。
さらに見落とされがちなのが、PayPayクレカ決済 上限金額と本人確認の厳格な制限です。本人認証を完了していない他社カードは、過去の仕様と同様に決済上限が過去24時間および過去30日間で5,000円に厳しく制限されます。3Dセキュア本人認証を完了させることで、過去30日間で10万円(青色バッジ適用アカウント等は過去24時間で2万円〜過去30日間で10万円)まで利用枠が引き上げられます。高額な買い物でエラーが発生する原因の多くは、この利用上限設定にあります。
【実態検証】Oliveデビットモードが使えない理由とチャージ非対応の現実
「日常の支出を銀行口座から即時引き落としにしたい」と考えるユーザーから最も多く寄せられる疑問が、Oliveデビットモード PayPay使えない理由です。コミュニティやSNS上でも「Oliveアプリ側でデビットモードに切り替えているのに、なぜかクレジット明細に上がってくる」「エラーで決済が通らない」といった声が散見されます。
この現象の技術的背景には、カード番号のルーティング問題があります。Oliveフレキシブルペイは単一のカード番号(PAN)をアプリ側で制御していますが、PayPayのようなオンライン決済プラットフォームにカード情報を登録した場合、カード番号体系に基づいて一律でクレジットカード(BINコード判定)としてオーソリ処理されます。その結果、ユーザーがアプリ側でどれだけデビットモードを選択していても、PayPay経由の決済はクレジットモードとして引き落としが行われます。クレジットモードの初期審査を通過していないアカウントでは、決済そのものが失敗する構造です。
また、利便性を追求する上で把握しておくべきはPayPay Oliveチャージ対応状況です。現在、PayPay残高へ直接チャージできるクレジットカードはグループ企業の発行する「PayPayカード(旧ヤフーカード含む)」に限定されています。Oliveフレキシブルペイをどれだけ連携しても、カード経由でPayPay残高へ残高チャージを行うことは一切できません。
Oliveの資金からPayPay残高へ移したい場合は、カード決済登録ではなく、三井住友銀行Olive口座引き落とし設定を行う必要があります。PayPayのチャージ用口座として三井住友銀行の口座を紐付けることで、口座からの直接チャージ(銀行引き落としチャージ)が可能になります。

VポイントPayPay二重取りの真相|三井住友Olive還元率の実力値を徹底比較
ネット上のポイ活界隈でしばしば議論の的となるのが、Vポイント PayPay二重取りの真相です。「PayPayの支払いにOliveを設定すれば、PayPayポイントとVポイントの両方を総取りできるのではないか」という期待が抱かれがちですが、冷徹な決済規約の検証が必要です。
結論から申し上げると、三井住友Olive PayPayポイント還元率の仕組みにおいて二重取りは完全に封じられています。PayPayの基本付与(PayPayステップ)は「PayPay残高」または「PayPayカード」による支払いのみが対象であり、Oliveをはじめとする他社クレジットカードによる支払いではPayPayポイントが付与されません(付与率0%)。
一方、三井住友カード側でのVポイント付与はどうでしょうか。Oliveフレキシブルペイ(クレジットモード)をPayPayに紐付けて支払った場合、通常のショッピング利用として扱われ、基本還元率0.5%(Oliveゴールドや一般カードの基本付与)のVポイントは積算されます。つまり、「PayPayポイント0% + Vポイント0.5% = 合計0.5%」となり、二重取りどころか、PayPay本来の還元メリットを大きく損なう形になります。
| 決済方式・連携ルート | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| Oliveカード払い (PayPay経由) | PayPay側:0% 三井住友側:0.5%還元 (クレジットモード時) | 一般クレカ平均:0.5%〜1.0% | PayPayポイントが付かず、還元率は平凡。ポイント多重取りは不可。 |
| 三井住友銀行口座チャージ (PayPay残高払い) | PayPay側:0.5%〜1.5% (PayPayステップ連動) Vポイント:0% | コード決済平均:0.5% | Oliveの銀行資金を活用する最も堅実なルート。PayPayステップの回数に寄与。 |
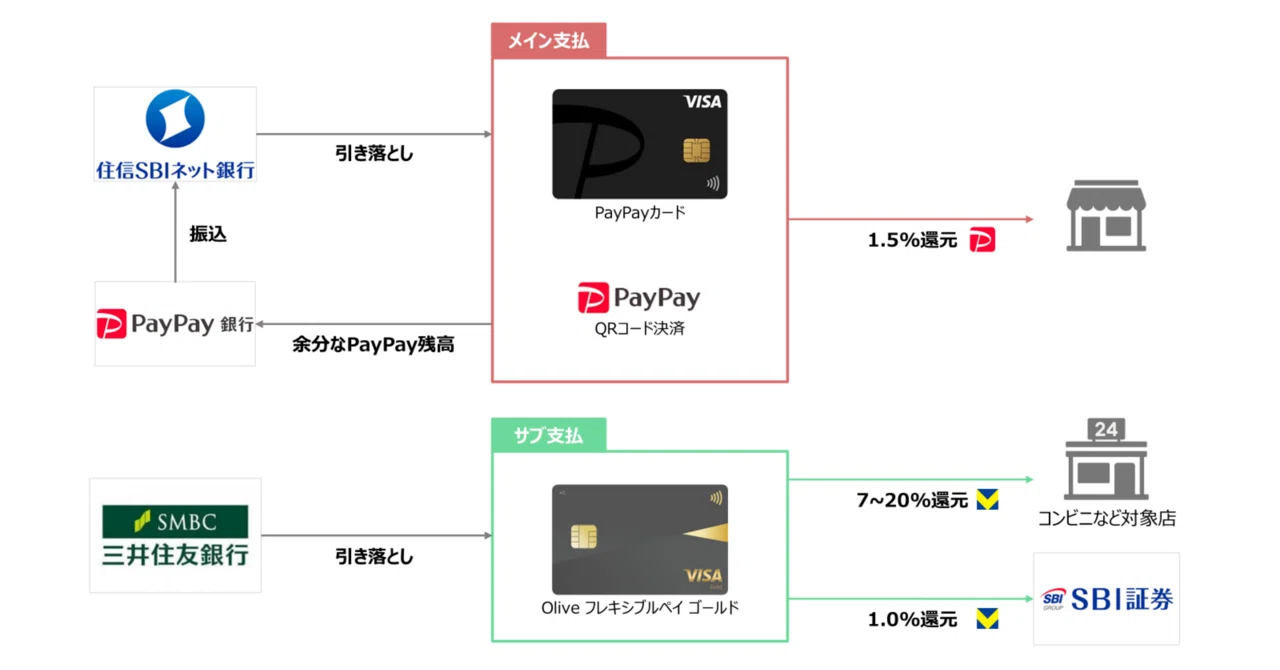
| Olive単体タッチ決済 (対象店舗利用) | Vポイント:最大7%〜20% (対象コンビニ・飲食店) | 特化型優待:5.0%〜10.0% | 対象店舗でPayPayを介して支払うとこの特大還元を失うため、最大の悪手。 |
| PayPayカード払い (PayPay公式連携) | PayPay側:1.0%〜1.5% 残高チャージ対応可 | 系列カード標準:1.0% | PayPay経済圏に軸足を置く場合の正攻法。Olive連携とは競合関係。 |
表の数値データが示す通り、OliveをPayPayに紐付けて決済する行為は、経済合理性の観点から見ると必ずしも有利とは言えません。むしろ、三井住友フィナンシャルグループの強みである高還元プロモーションを自ら手放してしまうリスクを孕んでいます。
一般に知られていない盲点|PayPay他社クレジットカード利用制限と今後の動向
金融プラットフォーム各社が繰り広げる「経済圏の囲い込み戦争」において、最も注視すべきはPayPay他社クレジットカード利用制限 2026年最新の動向です。過去、決済手数料負担の適正化を目的に他社カード利用停止が打ち出され、市場の反発を受けて方針の再編が繰り返された経緯があります。
現在の決済環境においても、他社カード排除の根本的な動機が消失したわけではありません。手数料コストの観点から、自社グループ外カードに対する利用枠の縮小、還元率の完全撤廃、各種キャンペーンからの除外といった「実質的な利用制限」は段階的に強化されています。
こうした構造的背景を踏まえた上で、Oliveフレキシブルペイ PayPay連携メリットを冷静に整理すると、恩恵を受けられる領域は極めて局所的です。
- 実店舗でのコード決済網カバー:クレジットカードが使えずPayPayのみ導入している個人飲食店等において、Oliveの利用実績(年間利用額100万円達成によるゴールド年会費永年無料修行など)を稼ぎたいケース。
- 支払いの一元化:家計簿アプリ「マネーフォワード」等で支出データを三井住友カード側に集約したい管理上の動機。
これら明確な意図がない限り、「なんとなく便利そうだから連携する」というアプローチは、ポイント還元の機会損失(オポチュニティ・ロス)を生み続ける結果となります。
【プロの結論】経済合理性から見出す判断基準|連携すべき人・避けるべき人
行動経済学における「選択のデフォルト効果」が示す通り、人間は一度設定した支払い方法を無意識に使い続けてしまう習性があります。損益分岐点を見誤らないための判断基準を提示します。
【OliveとPayPayのカード連携を推奨できる人】
- Oliveゴールドの「年間100万円利用(100万円修行)」を達成するために、PayPayしか使えない街の個人店でも決済額を稼ぎたい人。
- 三井住友銀行の口座残高から直接PayPayへチャージし、PayPayステップの還元率を高めつつ現金感覚で管理したい人(※口座連携ルート)。
- すべてのカード明細をVpassアプリ上で一元管理したい人。
【OliveとPayPayのカード連携をおすすめできない人】
- セブン-イレブン、ローソン、マクドナルド等の対象店舗を頻繁に利用する人(PayPayを経由するとOlive最大7%〜20%の超高還元が消失するため)。
- VポイントとPayPayポイントの二重取りができると誤解している人。
- 月間の決済額が10万円を超え、他社クレカ上限枠の制限に縛られたくない人。
【paypay olive連携 方法】に関するよくある質問(FAQ)
Q1:OliveをPayPayに登録しようとすると「このクレジットカードは利用できません」とエラーが出ます。何が原因ですか?
A1:主な原因は3つあります。第1に「EMV 3Dセキュア(本人認証)」が三井住友側で未設定であること。第2に「クレジットモードの審査中」または未契約状態であること。第3にOliveの利用設定で「海外・ネットショッピング利用制限」がオンになっていることです。Vpassアプリ上でセキュリティ設定とクレジットモードの有効化を確認してください。
Q2:OliveのフレキシブルペイでPayPay残高にチャージすることは可能ですか?
A2:不可能です。PayPay残高へクレジットカードからチャージできるのは「PayPayカード」のみです。Oliveから資金を移動させたい場合は、カード連携ではなく「三井住友銀行の口座」をPayPayに口座連携し、銀行引き落としによるチャージを行ってください。
Q3:PayPayに登録したOliveで支払った場合、Oliveゴールドの「100万円修行」の対象になりますか?
A3:対象となります。PayPayの他社カード決済として処理された金額は、通常の三井住友カードショッピング利用分としてカウントされます。ただし、ポイント付与は0.5%にとどまり、PayPay側のポイントは付与されない点に留意してください。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済の多様化が進む一方、グループ経済圏の防壁は年々強固になっています。OliveフレキシブルペイとPayPayの連携は技術的に可能であり、個人店での利用実績作りや家計管理の一元化という実利はあるものの、還元率の多重取りを狙うスキームとしては完全に形骸化しています。
最も賢明な立ち回りは、「街のPayPay専用店では三井住友銀行口座チャージからの残高払い」、「大手チェーンやタッチ決済対応店ではOlive本体のスマホタッチ決済」という明確な使い分けです。仕組みの裏側にある決済ルールを正しく把握し、無駄のないスマートなデジタル資産運用を実践してください。 (出典: paypay olive連携 方法(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。