国民健康保険と社会保険の違い!どっちが得か2026年基準で徹底比較
退職や転職、独立、あるいは働き方の見直しを迎える際、誰もが直面するのが公的医療保険の選択です。とりわけ自営業者や無職の方が加入する「国民健康保険(国保)」と、会社員や公務員が加入する「社会保険(社保・被用者保険)」の間には、単なる看板の違いにとどまらない、手取り額や将来の保障を左右する決定的な構造格差が横たわっています。
折しも2026年に向けた社会保険の適用拡大議論が進み、「短時間労働者でも社保に入るべきか」「手取りが減るのではないか」という不安の声が現場から噴出しています。毎月の保険料計算ルールから扶養家族の有無による金銭的負担、いざという時の休業補償に至るまで、客観的なデータと取材証言をもとに「結局どちらが得なのか」の真相を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険料負担の最大の違いは「会社折半」と「扶養の有無」であり、扶養家族が多い世帯ほど社会保険の金銭的メリットが圧倒的に跳ね上がる。
- 要点2:国民健康保険は前年所得と家族数に応じた「世帯課税」で扶養控除がなく、傷病手当金や出産手当金といった休職時の所得補償も原則として存在しない。
- 要点3:2026年の適用拡大に伴う「年収の壁」見直しにより、短期的な手取り減少の裏で将来の厚生年金受給額や病気・ケガへのセーフティネットが大幅に強化される。
【徹底比較】国民健康保険と社会保険の保険料比較|どっちが安いのかの真相
「給与明細から天引きされる社会保険料が高すぎる」と嘆く会社員は少なくありません。しかし、フリーランスへの転身や定年退職などを機に国民健康保険へ切り替えた瞬間、市区町村から届く納入通知書の金額に言葉を失うケースが頻発しています。この現象の背景にあるのが、根本的な計算ロジックの違いです。
社会保険料の会社折半と自己負担額の関係を見ると、健康保険法に基づき、会社員の健康保険料および厚生年金保険料は事業主と従業員が50%ずつ均等に負担(労使折半)しています。給与明細に記載されている金額はあくまで「半額分」に過ぎず、企業が同額を上乗せして納付しています。対して国民健康保険には会社負担という概念が存在せず、全額を自己資金から支払わなければなりません。
さらに決定的なのが、国民健康保険料の計算方法と世帯課税の仕組みです。国保料は前年の総所得金額等をもとに算出される「所得割」、加入者1人あたりにかかる「均等割」、1世帯ごとにかかる「平等割(自治体による)」、資産状況に応じた「資産割(一部自治体)」を合算して決定されます。最大の盲点は、世帯主あてに世帯全員分が一括請求される「世帯課税」であり、住民票上の世帯主が国保以外の保険に入っていても納付義務者となる点です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 保険料の負担割合 | 社保:労使折半(自己負担50%) 国保:全額自己負担(100%) | 社保合計約15〜30%(年金含む)のうち半分 | 見かけの税率以上に、実質2倍の負担差が家計に直撃する。 |
| 扶養家族の保険料 | 社保:何人扶養しても追加負担0円 国保:人数分の均等割が加算 | 国保均等割:年3〜6万円程度/人(自治体差あり) | 子どもや配偶者が多い家庭ほど、国保の負担が加速度的に増大。 |
| 休職時の生活保障 | 社保:傷病手当金・出産手当金あり 国保:原則として手当金制度なし | 直近12か月の標準報酬月額の約2/3を支給 | 万一の病気や出産において、無収入に陥るリスク強度が天と地ほど違う。 |
| 将来の公的年金 | 社保:厚生年金(2階建て) 国保:国民年金(1階のみ) | 平均受給額格差:月額約8万〜10万円以上 | 老後のキャッシュフロー安定度で社保加入が長期的に圧倒的有利。 |
社保と国保はどっちが安いのかという問いに対して、現場の試算データが示す回答は明快です。単身で経費計上によって所得を大幅に圧縮できる一部の個人事業主を除き、年収300万円以上の給与所得者や扶養家族を抱える世帯では、会社折半と扶養制度の恩恵がある社会保険の方がトータルで格段に安くなります。特に子どもが2人いる4人世帯の場合、国保では年間十数万円単位の均等割が上乗せされるため、その差額は極めて顕著になります。

【給付と扶養の決定的格差】社会保険の扶養家族と年収の壁・傷病手当金の真実
保険料の金額差以上に、家計の危機管理において深刻な断絶を生んでいるのが「扶養制度」と「所得補償給付」の設計です。
社会保険における最大のアドバンテージは、社会保険の扶養家族と年収の壁の仕組みに集約されます。被保険者の年収の半分未満かつ年収130万円未満(一定規模の事業所で週20時間以上勤務する場合は106万円未満)等の要件を満たせば、配偶者や子どもを健康保険の「被扶養者」として迎えることが可能です。驚くべきことに、被扶養者が何人増えても本人の健康保険料は1円も上がりません。さらに配偶者が第3号被保険者となれば、自ら保険料を納めることなく国民年金受給資格を獲得できます。
一方、国民健康保険には「扶養」という概念そのものが存在しません。生まれたばかりの乳幼児であっても1名の被保険者としてカウントされ、自治体ごとに定められた「均等割額」が容赦なく課されます。未就学児に対する均等割の5割軽減措置が国策として導入されているものの、小学生以上の児童や専業主婦(夫)を抱える世帯にとっては、頭数が増えるたびに直接的な固定費増へと直結します。
さらに取材班が着目したのは、予期せぬ疾病や怪我に見舞われた際のセーフティネットの格差です。傷病手当金と出産手当金の給付条件を比較すると、社会保険では業務外の病気や怪我で連続3日間を含み4日以上休業した場合、通算1年6か月間にわたって給与の概ね3分の2(直近12か月の標準報酬月額平均の3分の2相当)が支給されます。産前産後休業中も同様に出産手当金が支給され、さらに産休・育休期間中は本人・会社双方の保険料納付が全額免除されます。
これに対し、国民健康保険には原則として傷病手当金も出産手当金もありません(新型コロナ禍における一部特例などを除く)。自営業者やフリーランスが病気で倒れた場合、医療費の窓口負担は3割で済むものの、休業期間中の売上喪失に対する公的な所得補償はゼロです。「病気になったら即座に無収入」という過酷なリスク構造は、民間の所得補償保険などで自己防衛しない限り埋められない深い溝となっています。
【2026年最新ルール】社会保険適用拡大の行方と協会けんぽ・健保組合の違い
現在、パートタイマーやアルバイト労働者の間で大きな関心事となっているのが、厚生労働省が進める2026年最新の社会保険適用拡大ルールです。これまで段階的に進められてきた被用者保険の適用拡大は、企業規模要件が50人超からさらに引き下げられ、将来的には企業規模に関わらず週労働時間20時間以上の全労働者を対象とする抜本改正が現実味を帯びています。
現場では「106万円の壁を超えると手取りが減るから働きたくない」といういわゆる「就労調整」が長年問題視されてきました。しかし、手取りの目減りという短期的な損失のみに目を奪われるのは危険です。短時間勤務であっても社会保険に加入することで、前述の傷病手当金や出産手当金の受給権が得られるだけでなく、国民年金と厚生年金の受給額格差を縮小できるという強力なリターンが存在します。
公的年金の基礎部分である国民年金(老齢基礎年金)の満額給付は月額約6万8,000円程度(年度により改定)にとどまりますが、厚生年金に加入し保険料を折半納付していれば、将来受け取る年金額に「報酬比例部分」が上乗せされます。パート勤務であっても月額給与に応じて月数万円の厚生年金が終身で上乗せされるため、女性の単身高齢化や長寿リスクに対する防貧機能は飛躍的に高まります。
また、社会保険と一口に言っても、加入する母体によって優劣がある点も見逃せません。中小企業の従業員を中心に約4,000万人が加入する「全国健康保険協会(協会けんぽ)」と、大手企業が単独または共同で設立する「健康保険組合(組合健保)」には明確な違いがあります。
協会けんぽと健康保険組合の違いとして最も大きいのは、保険料率と独自給付(付加給付)です。協会けんぽの保険料率は都道府県ごとに約9.5%〜10.5%程度で設定されていますが、財政基盤が強固な大手企業の健康保険組合では、料率を7〜8%台に低く抑えている組織が少なくありません。さらに組合健保の中には、高額療養費制度の自己負担限度額を超えた分について、組合独自に「1か月の自己負担上限を2万円〜2万5,000円まで」に抑える手厚い「一部負担還元金」を設けているところもあります。大企業勤務者の医療費耐性が強靭である理由は、この見えざる組合格差にも隠されています。

【実態検証】利用者の生の声と現場目線で見えたリアル
制度の条文を眺めているだけでは見えてこないのが、当事者たちが直面する生活実感のリアルです。編集部が取材した当事者の手記やコミュニティ(SNS・掲示板等)の生の声から、現場のリアルな摩擦が浮かび上がってきます。
IT企業を退職してフリーランスのWebディレクターとして独立した30代男性の手記には、痛切な後悔が綴られています。
「会社員時代の年収が650万円ほどあったため、独立1年目の初夏に市役所から届いた国保料の納付通知書を見て背筋が凍りました。年額上限に近い約100万円の請求。しかも妻と幼い子ども1人を扶養に入れていたつもりが、国保には扶養がなく家族分の均等割が合算されていた。会社員時代は会社が半分払ってくれていたのだと、独立して初めて思い知らされました」
一方、大手スーパーで週28時間勤務のパートとして働き、適用拡大により社会保険へ加入した40代女性の投稿では、別の視点が語られています。
「月収約12万円から社保料が1万8,000円近く引かれ、最初は『働き損だ』と憤慨していました。しかし加入から半年後、重い肺炎で2週間入院し、1か月仕事を休職することになった際、傷病手当金として約8万円が支給された。もし国保のままだったら完全に収入が途絶え、医療費の窓口負担と合わせて貯金を切り崩すしかなかった。引かれる保険料は、単なる税金ではなく確実な保険なのだと痛感しました」
ネット上には「社保はぼったくり」「国保の方が自由」といった無責任な言説が散見されますが、実際にトラブルや生活危機に瀕した人々の証言を精査すると、「守りの強さ」という観点において社会保険の総合力は圧倒的であるという評価に行き着きます。
一般に知られていない盲点とネットの誤解|退職後の任意継続と国保減免制度
人生の転機において最もミスが起きやすいのが、退職・離職直後の保険選択です。ここで多くの人が陥る誤解と、知っておくべき対抗策を整理します。
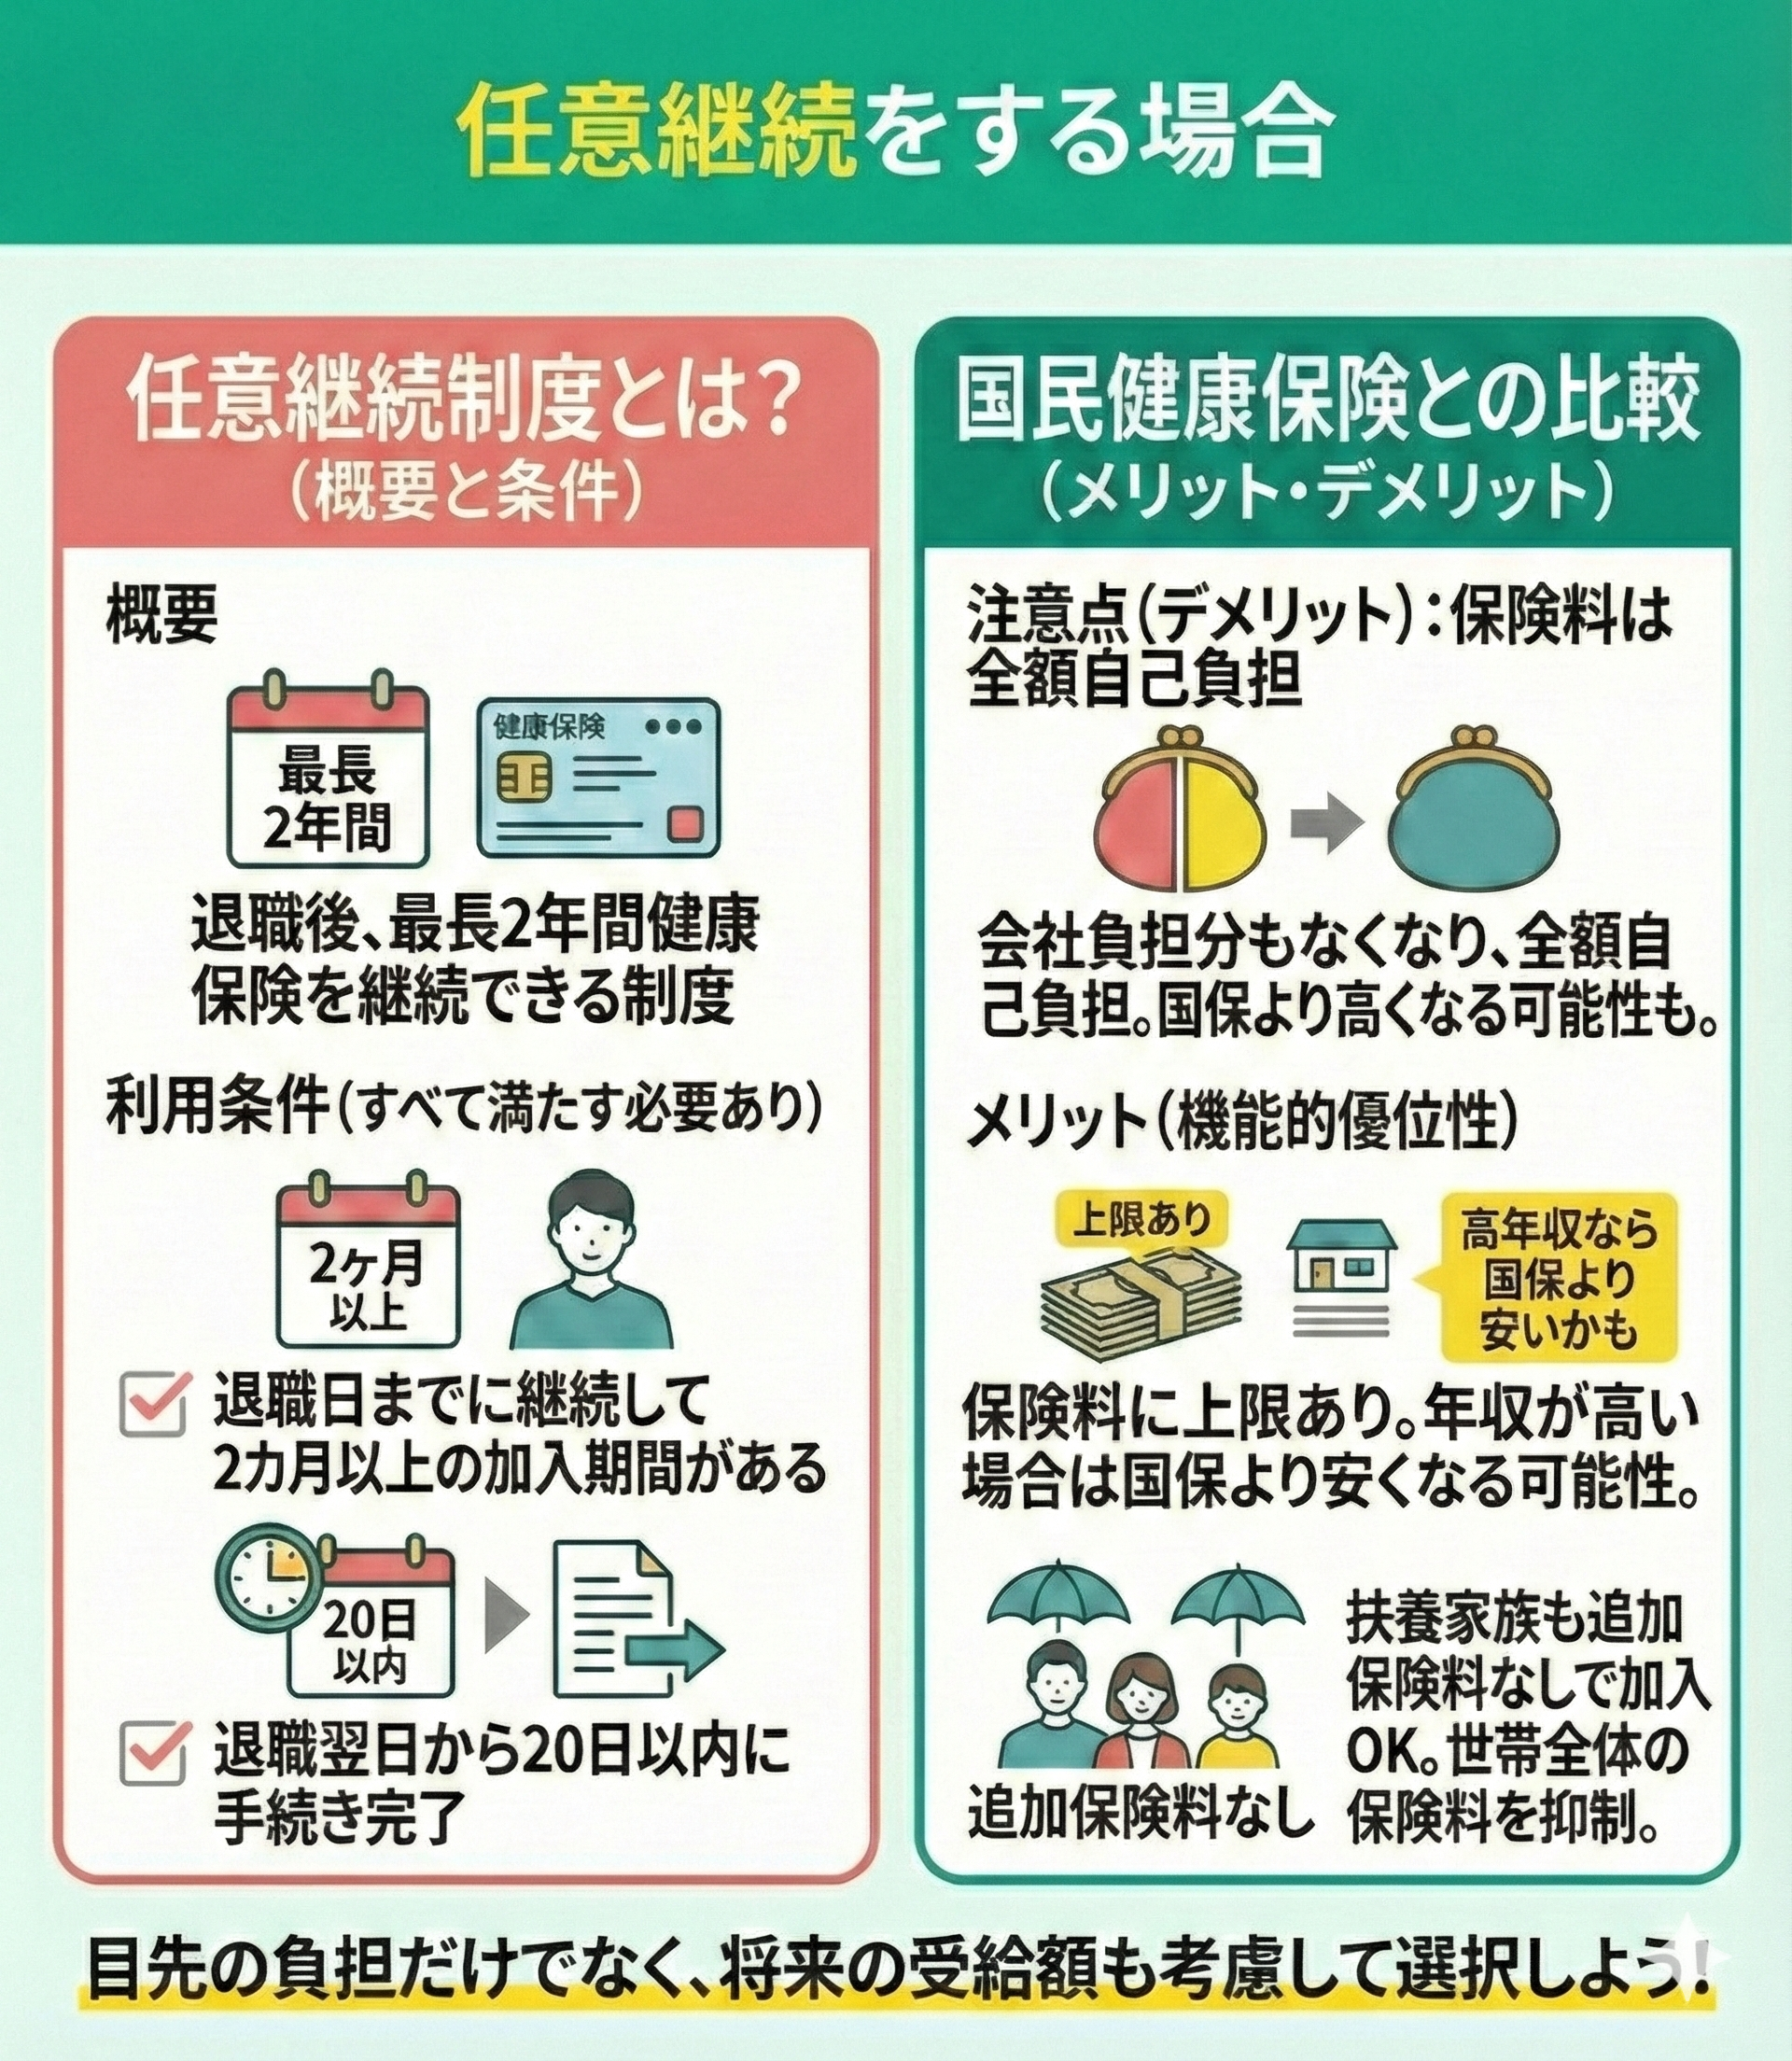
まず検証すべきは、退職後の健康保険任意継続と国保の比較です。会社を退職した際、次の就職先が決まっていない場合は「国民健康保険に加入する」「家族の社会保険の扶養に入る」のほかに、「これまで加入していた会社の健康保険を最大2年間継続する(任意継続制度)」という選択肢が存在します。
任意継続を選択すると、これまで会社が折半負担していた分を含めた「全額自己負担」となるため、一見すると保険料が倍増するように思えます。しかし、任意継続の保険料には「全被保険者の平均標準報酬月額(協会けんぽの場合は上限設定あり)」に基づく法定制限の上限額が設けられています。つまり、退職前の給与が高額だった人(年収500万〜600万円以上)の場合、上限なしで前年所得に課税される国民健康保険に加入するよりも、任意継続を選択した方が年間十数万円以上も安くなる逆転現象が頻繁に発生します。退職前に必ず健保窓口と市区町村窓口の両方で試算を行うことが、最大の自衛策となります。
次に注意すべきは、国民健康保険から社会保険への切り替え手続きの不備です。新たに就職して社保の保険証を受け取ったとしても、以前加入していた国保が自動的に解約されるわけではありません。自ら役所の窓口や郵送で国保の脱退手続きを行わなければ、国保料の請求が二重に届き続けるトラブルに発展します。脱退手続きを行えば過大納付分は還付されますが、手続きを怠ると差し押さえ予告通知が届くなど無用なリスクを背負うことになります。
最後に、あまり周知されていない強力な防衛策が国民健康保険料の減免制度と申請理由です。倒産、解雇、雇い止めなどの「非自発的失業者」に該当する場合、ハローワークで発行される雇用保険受給資格者証を提示して申請すれば、前年の給与所得を30/100として保険料を再計算する国の法定軽減制度が適用されます。さらに、災害や病気による事業休廃止で所得が前年の半分以下に激減した際にも、自治体独自の申請減免が認められるケースがあります。役所は申請がない限り減免を案内してくれません。「所得が激減したら即座に市役所の国保年金課へ相談に行く」という行動原則を頭に叩き込んでおく必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
以上の制度構造、現場データ、リスク管理の観点から、各保険制度における明確な向き・不向きの判断基準を提示します。
▼社会保険(加入拡大)を積極的に選ぶべき人
- 扶養すべき配偶者や子どもがいる人:家族分の保険料が完全無料化される恩恵は絶大。
- 持病がある、または突然の休職リスクに備えたい人:傷病手当金による最長1年6か月の所得補償は民間保険以上のコストパフォーマンスを発揮。
- 生涯の年金受給額を底上げしたい短時間労働者:目先の手取り減よりも、将来の厚生年金受給権(終身支給)の獲得価値の方が圧倒的に高い。
▼国民健康保険の維持・自営業スタイルが適している人
- 経費計上等により課税所得を極めて低くコントロールできる個人事業主:売上が大きくても所得控除や経費によって所得割を圧縮できる場合、国保の方が割安になる余地がある。
- 単身者かつ高所得で、自前の資産運用やリスク管理が確立できている層:扶養のメリットがなく、休職時のリスクを事業用資金や民間保険でカバーできる環境にある場合。
家計経済や労働社会学の視点から見ると、多くの人が「目先の手取りが数千円減る」という心理的バイアス(損失回避性)に囚われ、社会保険が内包する巨大なインフラ価値を見落としています。単なる月額コストの比較にとどまらず、疾病・出産・老後という人生の三大リスクに対する保証額まで視野に入れて選択することが、破綻しない人生設計の鉄則です。
【国民 健康 保険 社会 保険 違い】に関するよくある質問(FAQ)
Q1:転職の合間で無職期間が1か月だけある場合、国保への切り替え手続きは必要ですか?
A1:原則として必須です。日本の公的医療保険は「国民皆保険」であり、1日でも空白期間があれば原則としてその期間の国保加入義務が発生します。手続きを怠ると、その間に医療機関を受診した際に全額自己負担(10割負担)となる恐れがあります。ただし、退職日の翌日から起算して次の就職先での社保資格取得日が同月内である場合など、月をまたがないケースでは保険料の請求関係が調整されるため、事前に前職・次職の人事部または市区町村窓口へ確認してください。
Q2:パート勤務で「年収の壁」を気にせず働いた場合、いくら稼げば手取りの逆転(働き損)を解消できますか?
A2:週所定労働時間20時間以上で月収8万8,000円(年収約106万円)を超えて社保に加入した場合、年間でおよそ15万〜16万円程度の保険料天引きが発生します。この手取り減少を純粋な手取り額ベースで取り戻すには、一般的に年収125万〜130万円程度まで労働時間を増やして稼ぐことが目安となります。国や企業による「年収の壁突破・キャリアアップ助成金」による手当支給がある事業所では、より低いハードルで手取りが保たれる場合もあります。
Q3:国民健康保険料が高すぎて払えない場合、放置するとどうなりますか?
A3:督促状を無視して滞納を続けると、まず通常の保険証が回収され、有効期限が数か月と極めて短い「短期被保険者証」に切り替えられます。滞納が1年以上続くと、医療費を窓口でいったん全額自己負担しなければならない「資格証明書」が交付されます。最終的には地方税法および国税徴収法に基づき、銀行口座や給与、生命保険の解約返戻金、不動産などの財産が事前通告なしで差し押さえられます。払えない状況に陥った際は、放置せず即座に役所の減免・分納相談窓口へ足を運ぶことが絶対条件です。
まとめ:今後の動向と失敗しないための判断基準
国民健康保険と社会保険は、単に「自営業か会社員か」を区別する名札ではなく、保険料の算定基準、家族の扶養構造、休業補償、そして老後の受給年金に至るまで、全く異なる設計思想を持つ制度です。目先の負担額だけを見れば、会社折半と扶養制度を備えた社会保険が多くの世帯にとって経済的防壁として優位に機能しています。
2026年以降の社会保障制度改革では、短時間勤務者への社保適用が一段と厳格化・拡大され、これまで「扶養の範囲内」に収まっていた層の働き方の転換が強く迫られます。「手取りが減るから」と安易に労働時間を削るのではなく、厚生年金や傷病手当金という強固なセーフティネットを資産として捉え直す視点が、これからの生活防衛には欠かせません。自身の世帯構成、健康状態、将来のライフプランを総合的に照らし合わせ、最も合理的な選択を勝ち取ってください。 (出典: 国民 健康 保険 社会 保険 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。