キャッシュカードとクレジットカードの違いは?見分け方と落とし穴を解説
財布の中に何気なく並んでいる銀行のカード。レジ前で提示しようとして「このカードはお使いいただけません」と断られた経験や、ATMで現金を下ろそうとして挿入方向や暗証番号に迷った経験を持つ人は少なくありません。キャッシュカードとクレジットカードは、薄いプラスチックやナンバーレスの券面という外見こそ酷似していますが、金融システム上の役割や資金の出どころ、万が一の法的保護に至るまで根本的に異なる仕組みで動いています。
とりわけ近頃は、銀行口座とクレジット決済、さらにはデビット機能まで1枚に束ねた多機能カードが普及したことで、両者の境界線はより見えにくくなっています。それぞれの役割を混同したまま使い続けると、不要な金利負担を背負ったり、紛失時に日常生活の全決済ラインが完全麻痺したりする深刻な事態を招きかねません。両者の決定的な相違点から失敗しない管理術まで、金融の現場実態をもとに詳しく整理していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:キャッシュカードは「自分の預金を引き出す鍵」、クレジットカードは「信販会社による後払いの借入枠」であり、原資と決済タイミングが根本から異なる。
- 要点2:1枚にまとめた「一体型カード」は財布が薄くなる反面、磁気不良や紛失時にATM利用とクレジット決済が同時に全滅する構造的リスクを抱える。
- 要点3:行動経済学が示す「支払いの痛み」をコントロールするには、固定費の後払いと生活防衛資金の口座を分離し、カードの役割境界線を明確に引くことが不可欠である。
【基本を整理】キャッシュカードとクレジットカードの決定的な違いと見分け方
キャッシュカードとクレジットカードの最も根本的な違いは、「動いているお金の持ち主が誰か」という点に集約されます。キャッシュカードは、銀行や信用金庫などの金融機関に預け入れている自分自身の預金資産を、ATMを通じて出し入れするための認証媒体です。一方でクレジットカードは、カード発行会社(信販会社など)が本人の信用力(クレジット)を審査した上で一時的に代金を立て替える後払い(与信取引)の決済手段です。
店頭での買い物において「キャッシュカードで買い物できない理由」を疑問に思う声が知恵袋等でも頻繁に見られますが、通常のキャッシュカードにはVisaやJCBといった国際決済ネットワークと交信するクレジット決済プロトコルが組み込まれていません。預金口座の認証情報しか持たないカードを店舗の決済端末に読み取らせても、加盟店側のレジシステムは支払いルートを特定できずエラーを返します。
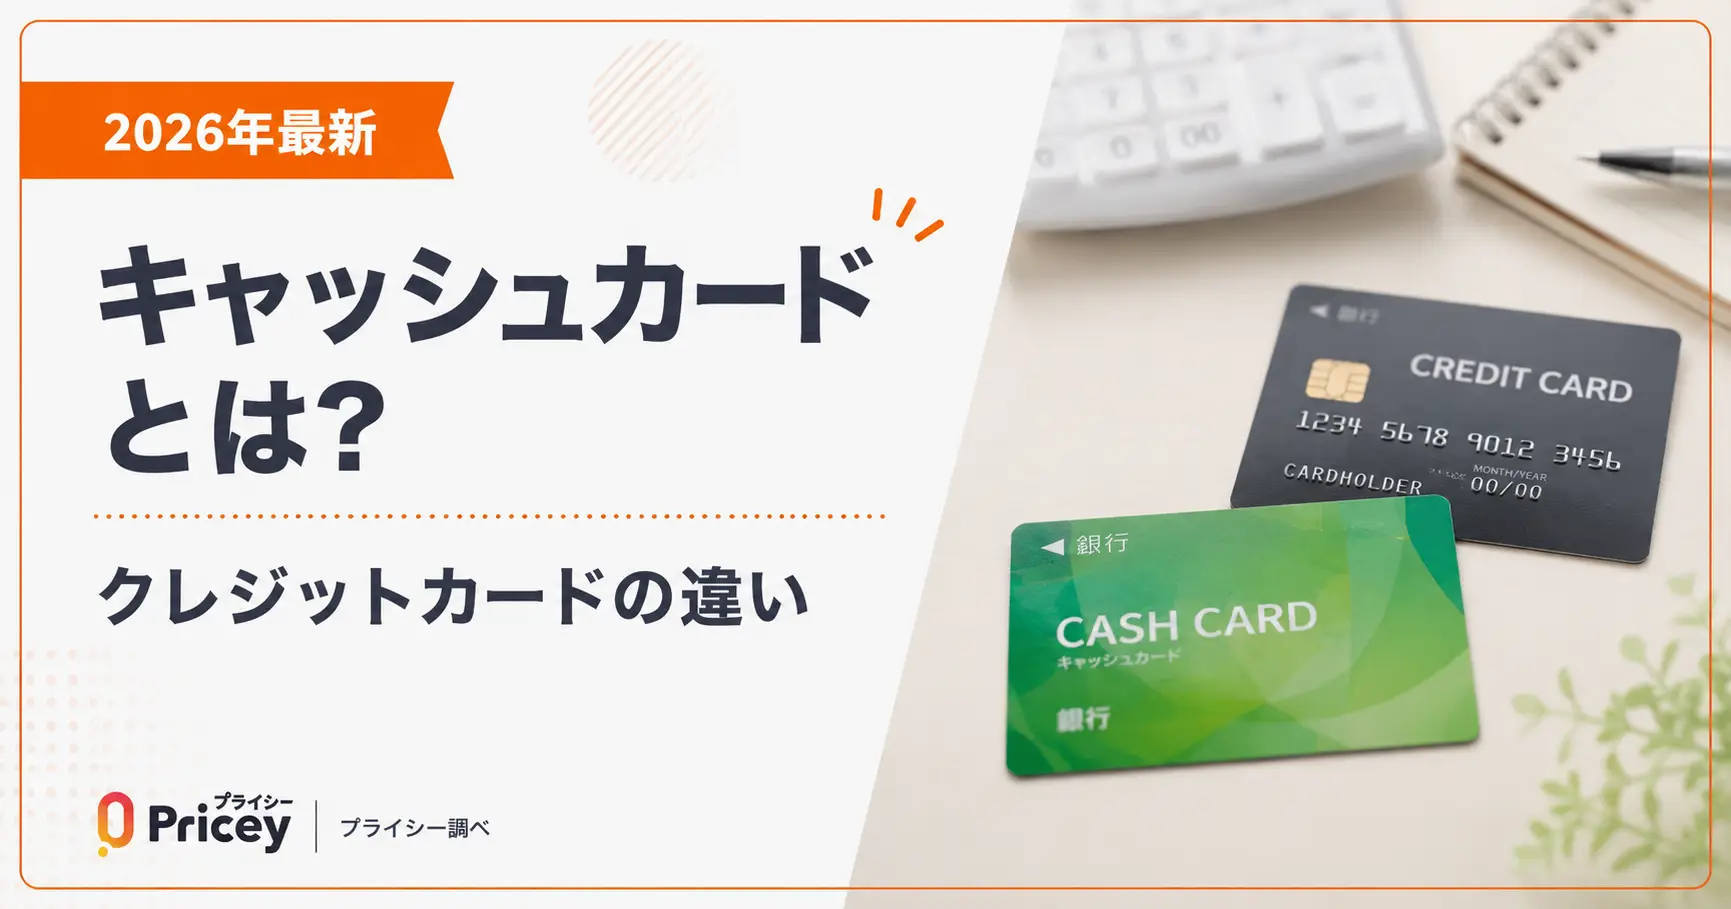
手元のカードがどちらであるか瞬時に判断するための「キャッシュカード クレジットカード 見分け方」には、表面と裏面の明確な識別ポイントが存在します。
- 国際ブランドのロゴマーク:券面に「Visa」「Mastercard」「JCB」「American Express」などのロゴがあれば、ほぼ確実にクレジット機能(またはデビット機能)が備わっています。
- 16桁前後のカード番号と有効期限:「0000 0000 0000 0000」「04/28」といった表記があるものは決済用カードです。純粋なキャッシュカードには、銀行名、支店番号(3桁)、口座番号(7桁)およびカナ氏名のみが刻印・印字されます。
- セキュリティコードの有無:裏面の署名欄付近(または表面)に記載された3桁や4桁の数字(CVV/CVC)は、オンライン決済専用の認証情報であり、純粋なキャッシュカードには存在しません。
最近主流のナンバーレスカードであっても、アプリ上でカード番号と有効期限が発行されている場合はクレジットまたはデビット決済に対応したカードと判別できます。

【徹底比較】デビット・J-Debitも含めたカード4種の機能差と手数料
決済用カードを語る上で見落とせないのが、デビットカードや日本独自の「J-Debit」の存在です。「デビットカード キャッシュカード クレジットカード 違い」が整理できていないと、意図しないタイミングで口座残高が減少し、家計管理の破綻を引き起こします。
デビットカードは国際ブランド加盟店で利用した瞬間に銀行口座から即時引き落としされる仕組みであり、クレジットカードのような事前審査や分割払いは存在しません。一方、一部の普通預金キャッシュカードに標準付帯している「J-Debit」は、加盟店レジでキャッシュカードを直接提示し、ATMと同じ4桁の暗証番号を入力して即時引き落としを行うサービスです。ただし「J-Debit クレジットカード 違い 詳細まとめ」として特筆すべきは、J-Debitは利用可能店舗が家電量販店や一部の郵便局などに限定され、ポイント還元率も0〜0.2%程度と極めて低水準にとどまる点です。国際ブランド付きデビットカードとは決済ネットワーク自体が異なります。
もう一つの深刻な誤解が「キャッシングとキャッシュカードの違い」です。キャッシュカードでATMから現金を引き出す行為は「自分の預金を引き出す出金(手数料は無料〜数百円程度)」ですが、クレジットカードのキャッシング枠を使った出金は「信販会社から実質年率15.0%〜18.0%程度の利息を支払って現金を借り入れる借金」です。同じATM操作であっても、挿入したカードが異なるだけで、利息発生の有無という決定的な経済的格差が生じます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 決済タイミング | キャッシュ:即時(出金) クレジット:約1〜2ヶ月後の後払い デビット:即時引き落とし | 締め日・支払日は各社固定(例:15日締め翌月10日払い等) | 後払いは資金効率が高い反面、自己管理能力が低いと借金感覚の麻痺を招くリスク大。 |
| 審査と発行資格 | キャッシュ:審査なし(口座開設のみ) クレジット:信用情報審査あり(18歳以上) デビット:原則審査なし(15歳以上) | CIC・JICC等への信用照会実施率はクレジットのみ100% | 信用情報の毀損(ブラック状態)がある場合、クレジットのみ発行不可となる。 |
| ポイント還元率 | キャッシュ:0% クレジット:0.5%〜1.5%(特約店で最大7〜10%) デビット:0.2%〜1.0% | 標準的な一般カードは0.5%、高還元カードは1.0%基準 | 年間200万円決済時、還元率1%なら年間2万円相当の差。生活費決済ではクレカが圧倒的優位。 |
| 紛失時の再発行 手数料 比較 | 銀行キャッシュ:1,100円〜2,200円(税込) クレジットカード:無料〜1,100円(税込) | 大手メガバンク有責再発行:平均1,100円 一般クレカ再発行:無料〜1,100円 | 一体型カードを破損・紛失すると、再発行手数料と手元に届くまでの空白期間(約1〜2週間)が重い負担に。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSやコミュニティサイト、金融機関の問い合わせ窓口に寄せられるトラブル事例を精査すると、カードの使い分けを巡るリアルな混乱が浮かび上がってきます。
「クレジット機能付きキャッシュカード 評判」を大手口コミ掲示板やSNSで追跡調査すると、次のような現場の悲痛な声が多数散見されます。
「スーパーのセルフレジでカードを挿入した際、キャッシュカードを入れてしまいエラーで警報音が鳴った。後ろに行列ができていて本当に恥ずかしい思いをした(20代女性・自営業)」
「暗証番号を統一していたつもりが、ATM用とクレジット用で別設定になっていたのを失念。店頭で3回間違えてロックがかかり、旅行中にメインカードが使えなくなって途方に暮れた(40代男性・会社員)」
特に見過ごせないのが「暗証番号の違いと注意点」です。キャッシュカードの暗証番号は基本的に数字4桁で統一されており、生年月日や電話番号など推測されやすい数字は金融機関のセキュリティシステムにより登録を弾かれます。一方、クレジットカードのPINコードも同様に4桁ですが、防犯上の理由から両者を同一にしてしまうと、万が一カードを紛失した際に「預金の不正引き出し」と「ショッピング枠の不正利用」が同時に完遂されるという壊滅的な被害を招きます。日本クレジット協会等の統計でも、暗証番号が推測されやすい番号であった場合、不正利用補償の対象外(重大な過失)と認定されるケースが報告されています。
一般に知られていない盲点とネットの誤解
ネット上の情報では「財布を薄くできるから一体型カードが最強」といった安易な推奨論が目立ちますが、現場の実情を知る金融関係者の間では、安易な一体型選択に対する警鐘が鳴らされています。「キャッシュカード一体型クレジットカード デメリット」の最たるものは、トラブル発生時の共倒れリスクと銀行口座の固定化です。
第1の盲点は、磁気不良やカード破損が発生した瞬間、ATMでの現金引き出しと日々の買い物決済が同時にストップすることです。単機能カードであれば、キャッシュカードが破損してもクレジットカードで買い物は継続でき、逆にクレカが止まってもATMで現金を引き出して凌ぐことができます。しかし一体型が物理的破損を起こした場合、再発行が完了するまでの約1〜2週間にわたり、生活に必要な決済手段が完全に遮断されます。
第2の盲点は「クレジットカード 引き落とし口座 変更手続き」における厳格な制約です。通常の独立したクレジットカードであれば、WEB会員ページから数ステップで引き落とし先を三菱UFJ銀行から楽天銀行や住信SBIネット銀行へと自由に変更できます。しかし、銀行が発行するクレジット機能付きキャッシュカードは、その銀行の預金口座からしか引き落とせない仕様(口座縛り)になっています。転職や引越し、住宅ローンの借り換えなどでメインバンクを移行したくなった際、カードごと解約・再発行を余儀なくされ、公共料金やサブスクリプションの登録カード変更など膨大な事務作業が発生します。
【2026年最新】三井住友銀行「Olive」にみるフレキシブルペイの特徴とキャッシュレスカードの使い分け
カードの多機能化において独自の進化を遂げているのが、三井住友銀行が展開する総合金融サービス「Olive(オリーブ)」です。「三井住友銀行 オリーブ 一体型カード 特徴」として挙げられるのは、世界初のフレキシブルペイと呼ばれる決済切り替え構造です。
物理的なカードは券面にカード番号も口座番号も記載されない完全ナンバーレスの1枚ですが、三井住友銀行の専用アプリ上で「クレジットモード」「デビットモード」「ポイント払いモード」をタップ1つでリアルタイムに切り替えられます。さらにキャッシュカードとしての出金機能も内包されており、次世代型オールインワンカードとして高いシェアを獲得しています。
しかし、この最先端カードにも特有の注意点が存在します。ユーザー検証データによると、アプリ側で支払いモードを「デビットモード」に設定したまま忘れてしまい、家電量販店で高額商品を購入した直後に口座残高がごっそり減少し、給与振込前の生活費が枯渇したというトラブルが報告されています。また、ガソリンスタンドや高速道路料金所など一部の加盟店では、クレジットモードに設定していてもシステム都合でデビット処理や利用不可となるケースが残存しています。
こうした技術革新を踏まえた「2026年最新 キャッシュレスカード 使い分け」の最適解は、「決済」と「貯蓄」のレイヤー分離です。日常のあらゆる決済は高還元率(1.0%以上)の独立型クレジットカードに集約してポイントを獲得しつつ、生活防衛資金を保管する預金口座のキャッシュカードは自宅に保管して持ち歩かないスタイルが、セキュリティと資産管理の両面で最も堅牢な運用法といえます。
【深層分析】なぜ人はカードを混同するのか?行動経済学と「決済の心理的境界線」
消費者がキャッシュカードとクレジットカードの区別を軽視してしまう背景には、人間の金銭知覚に関する心理的メカニズムが存在します。行動経済学において広く実証されているのが「支払いの痛み(Pain of Paying)」の緩和現象です。
現金決済の場合、紙幣が手元から物理的に消滅するため、脳の島皮質(身体的な痛みを感じる領域)が強く反応し、無駄遣いを抑制するブレーキが働きます。キャッシュカードによるATM出金も、「手持ちの預金残高が減る」という心理的抵抗を直接伴います。これに対しクレジットカードは、購入という快楽のタイミングと、支払いという痛みのタイミングが約1ヶ月乖離する構造を持ちます。この時間的遅延が支払いの痛みを麻痺させ、預金残高以上の購買行動へと人を走らせるのです。
さらに、心理学で提唱される「メンタルアカウンティング(心の家計簿)」の観点からも危険が潜んでいます。人間は同じ1万円であっても、「手元にある現金預金」と「信販会社から与えられた利用限度額」を無意識に別の枠組みとして分類します。一体型カードを日常的に使用していると、この境界線(バウンダリー)が曖昧になり、利用可能枠をまるで「自分の資産」であるかのように錯覚する心理的誤認が生じます。健全な資産形成を維持するためには、この心理的境界線をカードの物理的分離によって意図的に再構築することが極めて有効な対策となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
両者の構造と心理的トラップを踏まえた、明確な選択基準を提示します。
▼「一体型・マルチ機能カード(Olive等)」を選んで良い人:
- メインバンクを今後5〜10年変更する予定が一切ない人
- スマートフォンのアプリ通知を日常的に確認し、即時家計簿アプリ等で収支を連動管理できるITリテラシーの高い人
- 財布を徹底的に薄くし、持ち歩く物理カードを最小限に抑えたいミニマリスト志向の人
▼「単機能の分離型(個別カード)」を維持すべき人:
- 転職や転居、資産運用方針によってメイン口座を柔軟に切り替えたい人
- 後払い決済だと予算オーバーしてしまいがちな、浪費癖に悩む自覚がある人
- 紛失や破損のトラブル時に、生活決済が完全停止するリスクを確実に回避したいリスク管理重視の人
【キャッシュカードとクレジットカードの違い】に関するよくある質問(FAQ)
Q1:キャッシュカードで買い物は一切できないのですか?デビット機能やJ-Debitとは?
A1:純粋なキャッシュカードのままでは通常の店舗決済はできません。ただし「J-Debit」対応店舗であれば、レジでキャッシュカードを提示してATM暗証番号を入力することで即時引き落とし決済が可能です。また、近年発行されるカードの多くは「国際ブランド付きデビットカード」を兼ねており、その場合はVisaやJCBの加盟店でクレジットカードと同様のオペレーションで買い物が可能です。
Q2:クレジットカードのキャッシング枠と、キャッシュカードでのATM出金は何が違いますか?
A2:キャッシュカードでの出金は「口座にある自分のお金を引き出す行為」であり利息はかかりません(時間外ATM利用手数料等のみ)。一方、クレジットカードのキャッシングは「信販会社からの現金の借入(借金)」です。出金した翌日から完済日まで日割りで実質年率約15.0%〜18.0%の高額な利息が発生するため、緊急時以外の利用は避けるのが鉄則です。
Q3:一体型カードを作った後、引き落とし口座を他行に変えたい場合はどうすればいいですか?
A3:基本的に引き落とし口座の変更はできません。クレジット一体型キャッシュカードは、その銀行の口座保有者専用の特典カードとして設計されているためです。引き落とし口座を他行に変更したい場合は、一体型カードを解約して純粋なキャッシュカードへ切り替えた上で、他行を引き落とし先に指定できる独立した別会社のクレジットカードを新規発行する必要があります。
Q4:暗証番号(PIN)はキャッシュカードとクレジットカードで同じにして良い?
A4:防犯上の理由から絶対に避けるべきです。万が一財布やカードケースを紛失・盗難された際、1つの暗証番号を特定されると、預金残高の全額引き出しとショッピング枠・キャッシング枠の限度額いっぱいの不正利用が同時に発生します。また推測されやすい暗証番号や同一設定での被害は、金融機関や信販会社から「重過失」とみなされ、被害額が補償されないリスクが高まります。
まとめ:手元の1枚を正しく把握しリスクのないキャッシュレス生活を
キャッシュカードは「資産を守り引き出すためのツール」、クレジットカードは「信用を元手に利便性と還元を享受する決済手段」です。外見上の類似性に惑わされず、資金の出どころと決済のタイムラグを正確に認識することが、安全なマネーライフの第一歩となります。
一体型カードのスマートさに飛びつく前に、万が一の紛失・磁気不良リスクや将来の口座変更の可能性を天秤にかけ、自身の生活スタイルと金銭管理能力に合致しているかを見極める姿勢が欠かせません。それぞれの役割の境界線を明確に引き、利便性と防犯性を両立させた使い分けを確立することが、スマートなキャッシュレス活用の本質です。 (出典: キャッシュ カード クレジット カード 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。