楽天カード口座変更が反映されない?締め日の罠と失敗防ぐ全手順
国内屈指の発行枚数を誇る楽天カードにおいて、利用者が毎月のように直面するトラブルが「引き落とし口座の変更手続きを行ったはずなのに、旧口座から引き落とされた」「新口座に反映されていない」というタイムラグの問題です。給与受取口座の変更や生活費口座の一本化、あるいは楽天経済圏でのポイント獲得効率を高めるための口座見直しなど、変更を試みる動機は人それぞれですが、金融機関の振替データ処理には厳格なスケジュールが存在します。
手続きのタイミングをわずか1日見誤るだけで、意図しない残高不足や再振替の手間、最悪の場合は信用情報機関への履歴登録といった予期せぬリスクに直面しかねません。本稿では、2026年現在の最新システム環境を踏まえ、口座変更が反映されない構造的な原因、金融機関別の締め日設定、オンラインおよび書面での正確な切り替え手順を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:楽天e-NAVIでのオンライン口座変更は金融機関ごとに毎月の締切日(10日〜20日頃)が異なり、締め日を過ぎると翌々月請求分からの反映となる。
- 要点2:郵送手続き(預金口座振替依頼書)は完了までに約1〜2ヶ月を要し、移行期間中は旧口座の残高維持が必須となる。
- 要点3:口座名義は本会員カードと同一名義に限定され、家族名義口座への変更不可や27日の残高不足リスクに注意が必要である。
【原因究明】なぜ口座変更が反映されないのか?締め日と移行時期の落とし穴
手続きを完了させたにもかかわらず、楽天カード引き落とし口座変更反映されない理由の根底にあるのは、カード会社と金融機関をつなぐ全銀システム(全国銀行データ通信システム)上の伝送スケジュールです。カード会社は毎月27日の引き落としに向けて、約1〜2週間前の段階で各金融機関へ一斉に請求データを送信します。この確定日を過ぎてから口座変更を行っても、当月分の請求データはすでに旧口座宛てにロックされているため、システム上で差し替えることが物理的に不可能です。
とりわけ把握しておくべきは、楽天カード口座変更締め日と反映時期の非対称性です。楽天カード会員専用オンラインサービスである楽天e-NAVI口座変更手続きを利用した場合、変更締切日は一律ではありません。楽天銀行や一部のメガバンクでは「引き落とし月当月の15日〜20日頃」まで当月反映を受け付けている一方、地方銀行や信用金庫、ゆうちょ銀行などでは「前月末日〜当月10日頃」に締め切られるケースが目立ちます。
「先週オンラインで変更完了画面が出たから安心していた」という油断こそが、楽天カード引き落とし口座変更間に合わない時の真相です。手続き画面に「完了」と表示されたのはあくまで「受付の完了」を意味しており、次回請求からの適用が約束されたわけではありません。楽天e-NAVIのトップ画面に表示される次回のお支払い口座名が、請求確定タイミング(毎月12日〜15日頃)を過ぎても旧口座のままである場合、その月の引き落としは例外なく旧口座から実行されます。

【2026年最新手順】楽天e-NAVIでのオンライン変更と書面手続きの分岐点
口座の変更方法は大きく分けて「オンライン手続き」と「郵送(書面)手続き」の2系統が存在します。確実かつ迅速に切り替えを完了させるためには、利用する金融機関の対応状況に応じて最適なルートを選択しなければなりません。以下は、楽天カード口座変更2026年最新手順の全体像です。
スピードを最優先する場合、楽天カード口座変更オンライン手続き方法を選択するのが鉄則です。スマートフォンアプリまたはブラウザ版の楽天e-NAVIにログインし、「お客様情報の照会・変更」メニューから「お支払い口座の照会・変更」へと進みます。対象の金融機関を選択後、各銀行のインターネットバンキング認証画面へ自動遷移するため、ワンタイムパスワードや生体認証を用いて本人認証を完了させれば、即座に受付処理が行われます。
一方、インターネットバンキングの契約を結んでいない場合や、オンライン登録に非対応の一部地方銀行・協同組織金融機関を指定する場合は、書面による手続きが不可欠です。楽天e-NAVIから楽天カード預金口座振替依頼書を取り寄せるか、公式ウェブサイトからPDFファイルを印刷して郵送します。ただし、書類がカード会社へ到着してから金融機関での印鑑照合・電算登録が完了するまでには「約1ヶ月から2ヶ月」の期間を要します。書類不備(届出印の相違や口座番号の誤記)が1箇所でもあるとさらに1ヶ月以上の遅延が発生するため、記入時の厳密な確認が求められます。
金融機関別の反映スピードと手続き比較|楽天銀行・メガバンク・ゆうちょの差異
どの金融機関を引き落とし口座に指定するかによって、変更反映の所要日数や締め日だけでなく、日常的な利便性や還元率にも明確な優劣が生じます。主要な金融機関グループごとの処理特性とメリットを整理したデータは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 楽天銀行 | 締め日:当月20日頃まで受付可能 反映所要:即時〜数日 SPU特典:+0.5倍加算対象 | グループ内連携による最短処理(他社同等グループカードと同水準) | 反映の速さとポイント還元の両面で圧倒的に有利。27日当日の再引き落としにも対応。 |
| 3大メガバンク (三菱UFJ・三井住友・みずほ) | 締め日:当月15日〜20日前後 反映所要:オンライン認証で即時受付 | API連携が進んでおり、概ね当月請求確定前までの変更で当月反映 | 給与振込口座として安定感が高い。土日を挟む場合の締め日前倒しにのみ注意が必要。 |
| ゆうちょ銀行 | 締め日:当月10日〜15日頃 記号番号(5桁・8桁)の変換が必要 | 公的金融機関特有のバッチ処理により締め日が他行より数日早い傾向 | 全国どこでも使える安心感はあるが、通帳表記と振込用口座番号の相違による入力ミスが多発。 |
| 地方銀行・信金・書面郵送 | 締め日:前月20日〜末日消印有効 反映所要:約1〜2ヶ月 | 紙書類の郵送・目視印鑑照合・手動登録を経るため業界標準でも30〜60日 | 反映完了の通知が届くまで旧口座を絶対に解約・残高ゼロにしてはならない。 |
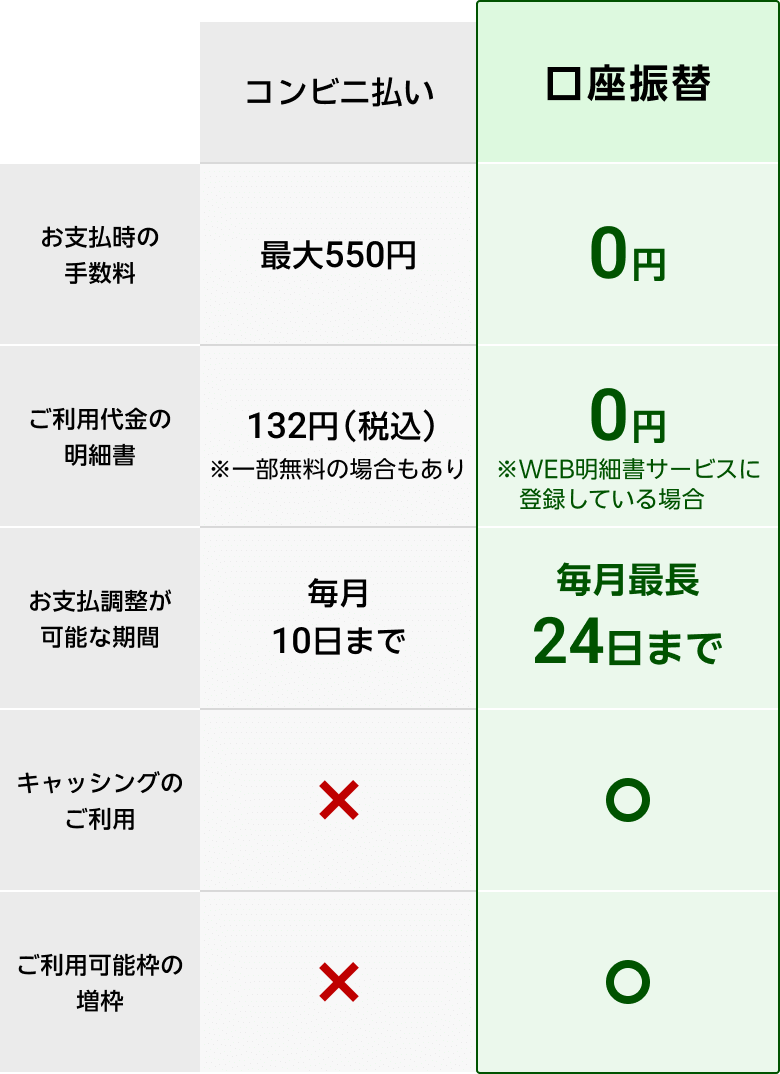
上記の通り、楽天銀行引き落とし変更メリットは処理の素早さだけに留まりません。楽天市場での買い物においてSPU(スーパーポイントアッププログラム)のポイント倍率が引き上げられるほか、万が一27日朝の時点で残高が不足していても、当日中に楽天銀行口座へ入金すれば夜間まで複数回にわたって自動再振替(再引き落とし)が行われるという安全網が用意されています。
対照的に、かつて利用者からの照会が集中したのがゆうちょ銀行引き落とし口座変更の経緯です。ゆうちょ銀行の通帳に記載されている「記号(5桁)・番号(8桁)」は、全銀システムの「店番(3桁)・口座番号(7桁)」と体系が異なります。過去のシステム刷新によって楽天e-NAVI上で自動変換される仕組みが整備されたものの、現在でも入力枠の誤読によるエラーが後を絶ちません。ゆうちょ銀行へ変更する際は、専用の換算ルールに沿って正確な支店名・口座番号が入力されているかを再確認する姿勢が不可欠です。
【実態検証】利用者の生の声と現場目線で見えたリアルなトラブル
SNSや知恵袋、金融系掲示板に寄せられる楽天カード口座変更ネットの反応と評判を調査すると、システム的な締め日の問題以外にも、ユーザー固有の勘違いに起因する深刻なトラブルが浮き彫りになります。
最も多く見受けられるのが「結婚に伴う改姓」や「家計の一元管理」を目的とした口座変更時のトラブルです。ある利用者は次のような経験を語っています。
「結婚して夫名義の生活費口座から楽天カードの支払いを落とそうとしたところ、エラーで弾かれました。カード会社に問い合わせて初めて、たとえ夫婦であっても家族カード以外の本カードでは契約者本人名義の口座しか登録できないと知りました。名義相違で登録が差し戻され、その間に旧口座の残高が足りず、督促状が届いて本当に焦りました。」(30代女性・主婦の手記より)
この事例が示すように、楽天カード引き落とし口座名義変更の注意点の最重要項目は「カード会員名義と振替口座名義の完全一致」です。旧姓から新姓への改姓手続きがカード側と銀行側で食い違っている場合や、屋号付き口座、旧姓のまま放置された口座を指定した場合は、電算照合ではじかれ手続きが強制的にキャンセルされます。
また、楽天カード引き落とし日27日と口座残高確認のタイミングを誤り、信用スコアに傷をつけてしまうケースも散見されます。楽天カードの引き落とし日は毎月27日(金融機関が休業日の場合は翌営業日)ですが、引き落とし処理が実行される正確な時間は金融機関によって「27日深夜0時直後」「早朝」「昼12時」「夕方」と大きく異なります。「27日の日中に入金すれば間に合うだろう」と思い込み、朝一番の引き落としに間に合わず残高不足エラーとなる事例が多発しています。前営業日の段階で確実に利用代金以上の残高を確保しておくことが鉄則です。
一般に知られていない盲点とネットの誤解|間に合わない場合の緊急対処
ネット上には「口座変更が間に合わなくても、後からコンビニ払込票が送られてくるから放置して問題ない」という無責任な言説が一部で見られますが、これは極めて危険な誤解です。引き落とし不能が発生した時点で、カードの利用停止措置や遅延損害金(年利最大14.6%)が発生する可能性があり、CICなどの指定信用情報機関に未納情報が登録されれば、将来的な住宅ローンや他社カード審査に重大な支障をきたします。
締め日を過ぎてしまい、当月の変更が間に合わないことが判明した場合は、以下の緊急措置を冷静に実行してください。
- 旧口座の残高を直ちに確認・補充する:変更前の口座がまだ解約されていない場合は、当月27日の引き落とし金額を前日までに旧口座へ入金するのが最も安全な解決策です。
- 楽天e-NAVIで振替口座の確定表示をチェックする:毎月15日前後に「お支払い(口座振替)について」の案内メールが届きます。記載された引き落とし口座がどちらの銀行になっているかを必ず目視確認してください。
- 旧口座をすでに解約してしまっている場合の事前連絡:旧口座が物理的に存在しない場合、金融機関からカード会社へ即座に不能通知が返送されます。この場合は引き落とし日前であっても、速やかに楽天カードコンタクトセンター(または自動音声専用ダイヤル)へ連絡し、指定口座への事前振込や振込用紙の発行手順を確認してください。
金融リテラシーと自己防衛|決済口座の管理における構造的リスク
クレジットカードの決済口座を変更するという行為は、単なる事務手続きではなく、個人のキャッシュフロー設計そのものを再構築する作業です。しかし、多くの消費者が「ネットで数回タップすれば完結する」というデジタルインターフェースの手軽さに惑わされ、金融インフラの裏側に存在する厳格なタイムスケジュールや法的責任を軽視しがちです。
【プロの結論】キャッシュレス社会における「口座の心理的バウンダリー」と判断基準
家計管理や資産形成の観点から見ると、引き落とし口座をどの銀行に集約すべきかは個々人の金融リテラシーと生活様式に深く連動しています。安易な口座変更で後悔しないための判断基準を提示します。
【楽天銀行への変更を強く推奨できる人】
楽天市場の利用頻度が高く、SPU倍率アップの恩恵を毎月享受できる層です。また、万が一の残高不足時にも当日中の入金で自動再引き落としが行われるため、「うっかり未納」による信用情報毀損リスクを最小限に抑えたいユーザーには合理的な選択肢となります。
【他行口座を維持し、安易な変更を避けるべき人】
住宅ローンやマイカーローンの金利優遇条件として「給与受取口座かつ指定クレジットカードの引き落とし」が義務付けられているメガバンク・地方銀行を利用している層です。楽天ポイント目当てに安易に決済口座を楽天銀行へ移した結果、住宅ローンの優遇金利枠から外れて数十万円単位の金利負担増を招く事例は金融現場でも警戒されています。また、生活防衛資金口座と日常決済口座の境界線(心理的バウンダリー)を厳格に分け、貯蓄に手を付けない家計規律を重視する人も、無理な一本化は慎重に検討すべきです。
【楽天 カード 引き落とし 口座 変更】に関するよくある質問(FAQ)
Q1:今月27日の引き落としから新口座に変更したい場合、何日までに手続きをすれば間に合いますか?
A1:指定する金融機関によって厳格に分かれます。楽天銀行や三菱UFJ銀行などの主要行でオンライン(楽天e-NAVI)手続きを行う場合は「当月15日〜20日頃」が限界ラインですが、ゆうちょ銀行や地方銀行は「当月10日頃」締め切りとなる場合があります。確実を期すならば、前月末までに手続きを完了させておくのが安全です。
Q2:引き落とし口座を配偶者名義や親名義の口座に変更することはできますか?
A2:一切できません。楽天カードの会員規約および割賦販売法に基づく本人確認義務により、引き落とし口座は「カード本会員と完全一致する同一名義の口座」に限定されています。家族の口座から引き落としたい場合は、本会員の口座に紐づく「家族カード」を別途発行し、家族カードの利用分を本会員口座からまとめて落とす運用を選択してください。
Q3:手続きが間に合わず旧口座の残高も不足していた場合、どうすればいいですか?
A3:引き落とし日翌日以降、速やかに楽天カード指定の口座へ銀行振込を行うか、後日郵送される振込依頼書で支払う必要があります。また、楽天銀行やみずほ銀行など一部の金融機関では、27日以降も平日に連続して自動再振替(再引き落とし)を実施しています。対象金融機関を確認の上、早急に口座へ代金を入金してください。
Q4:楽天カード預金口座振替依頼書を取り寄せて郵送した場合、完了通知は届きますか?
A4:口座振替設定が完了した段階で、登録メールアドレス宛に「口座振替設定完了のお知らせ」が配信されるほか、楽天e-NAVIの口座情報表示が新口座名へ更新されます。書類の郵送から更新までは概ね1ヶ月から2ヶ月程度かかりますので、その間の引き落とし日は必ず旧口座の残高を確認してください。
まとめ:今後の動向と失敗しないための判断基準
本稿における楽天カード引き落とし口座変更詳細まとめとして確認すべき要点は、デジタル化が進んだ現在においても、銀行間の振替処理には締め日という物理的な制約が存在し続けているという事実です。「変更ボタンを押した瞬間から切り替わる」という誤認を捨て、次回請求の確定時期と各行の締め日スケジュールを正しく認識することが、金融トラブルを未然に防ぐ唯一の防御策となります。
決済口座の変更を検討する際は、手続きの所要日数を逆算して余裕を持ったスケジュールを組み、新旧両方の口座残高を最低1ヶ月間は管理下に置いておく姿勢が欠かせません。自身のライフスタイルや信用情報を守るためにも、確実な手順に沿ったスマートな口座管理を実践してください。 (出典: 楽天 カード 引き落とし 口座 変更(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。