なぜ買ってしまうのか?買い物依存症に陥る理由と借金を防ぐ克服法
クローゼットを開けると、値札がついたまま一度も袖を通していない洋服の山。スマートフォンの画面には、次々と届く通販サイトの発送通知と、限度額間近を告げるクレジットカードの利用明細書。頭のどこかで「これ以上はまずい」と警鐘が鳴り響いているにもかかわらず、指先は無意識に購入ボタンをタップしてしまう――。こうした衝動は単なる「意思の弱さ」や「浪費癖」ではなく、脳の報酬系機能不全が関与するメンタルヘルスの問題です。
キャッシュレス決済の急速な普及や後払いサービスの多様化により、財布から現金が減る痛みを実感しにくい環境が加速しています。さらに、他者との比較を生みやすいSNSのアルゴリズムも消費行動に拍車をかけています。自分自身や大切な家族が取り返しのつかない多重債務へ転落する前に、その病理構造と具体的な脱出ルートを把握することが急務です。
📌 【この記事の重要ポイントまとめ】
- 要点1:買い物依存症(強迫的購買症)の本質は「モノへの執着」ではなく、購入手続きの瞬間に脳内でドーパミンが過剰放出される「行為への依存」である。
- 要点2:リボ払いやキャッシングによる借金問題に対して、家族が肩代わりをすることは依存症を固定化させる「イネーブラー(共依存)」の引き金となるため厳禁である。
- 要点3:自力での精神論による解決は再発率が高く、認知行動療法を用いた専門外来の受診と司法書士・弁護士による債務整理を並行して進めることが根本解決への最短距離となる。
【実態解明】なぜ買ってしまうのか?買い物依存症に陥る決定的な理由と脳の罠
「なぜ買ってしまうのか」という問いに対し、当事者の多くは「買った瞬間の高揚感が忘れられない」「買わないと胸が押しつぶされそうになる」と証言します。この心理メカニズムの核心は、精神医学的に強迫的購買症(Compulsive Buying Disorder)と呼ばれる病態にあります。
健康的な買い物であれば、手に入れた品物を身につけたり使ったりすることに満足感を覚えます。一方、買い物依存症に陥っている人の脳内では、商品を吟味し、レジを通し、決済を完了させるプロセスそのものに対して、神経伝達物質であるドーパミンが異常に放出されています。つまり、手元に届いた時点で興奮のピークは過ぎ去っており、開封すらされない段ボールが部屋に積み上がるという特異な現象が生じるのです。
買い物がトリガーとなる決定的な理由は、主に以下の3つの心理的背景に起因しています。
- 感情調整の代用行為:日常の不安、孤独感、職場でのプレッシャー、人間関係の鬱屈を、脳の快楽回路を強制発火させることで一時的に麻痺・忘却させようとする逃避行動。
- 偽りの自己肯定感の獲得:高級品や流行のアイテムを店員から丁重にもてなされて購入することで、欠落した自己肯定感を瞬時に埋め合わせようとする代償反応。
- 手軽なコントロール感の錯覚:自分の思い通りにならない現実生活に対し、「自分のお金で自由に決定を下せる」という全能感を買い物によって手に入れようとする衝動。
ネット通販のワンクリック決済や深夜のライブコマースなど、衝動を抑制するブレーキを取り払うデジタルインフラの進化も、脳の暴走を加速させる深刻な要因となっています。

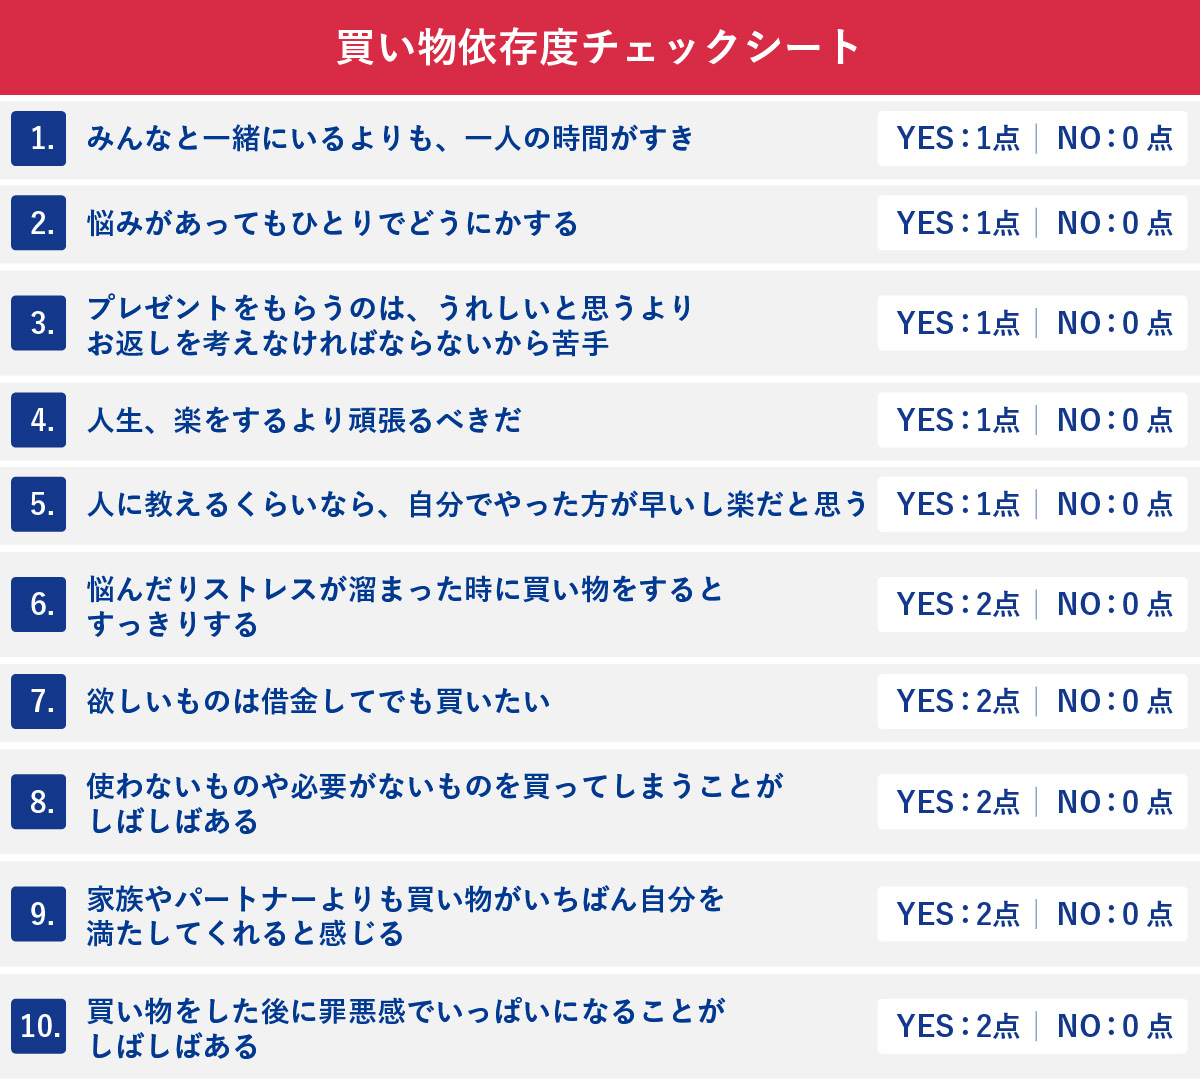
【自己診断】買い物依存症セルフチェック診断と強迫的購買症の診断基準
単なる「買い物が好きな人」と「治療を要する依存症」の境界線はどこにあるのでしょうか。精神疾患の国際的な診断基準(ICD-11における「衝動制御症群」の議論や、米国の専門研究チームによる診断基準)をベースに作成した、セルフチェックリストで現状を客観視してみましょう。
以下の項目のうち、3項目以上が当てはまり、その状態が半年以上継続している場合は、医療的・専門的な介入を視野に入れる必要があります。
- 【チェック1】必要のないもの、すでに持っているものと似たような商品を繰り返し買ってしまう。
- 【チェック2】購入した商品を開封せず放置したり、タグを付けたままクローゼットに隠したりしている。
- 【チェック3】落ち込んだりイライラしたりしたとき、気分を変える唯一の手段が買い物になっている。
- 【チェック4】家族やパートナーに購入金額や荷物の配達時間を偽り、秘密にしている。
- 【チェック5】「もう買わない」と心に誓っても、数日後には自制が利かずに買い物を再開してしまう。
- 【チェック6】生活費や貯蓄を切り崩し、支払いのためにキャッシングやリボ払いを利用している。
- 【チェック7】買い物をした直後は満足するものの、数時間後には激しい罪悪感や自己嫌悪に襲われる。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 行動の動機 | 不安・ストレスの解消、購入行為自体の興奮 | 実用品の入手、趣味の充実、計画的消費 | 目的が「品物の使用」から「購入行為」へすり替わっている点が病理的境界線。 |
| 購入後の心理 | 強烈な罪悪感、後悔、現物の放置・隠蔽 | 満足感、愛着、継続的な活用 | 買った後に自己嫌悪を抱くサイクルは、依存症特有の典型的な情動パターン。 |
| 経済的インパクト | 月収を超える支出、リボ残高・借金の恒常化 | 手取り収入の10〜20%程度の自由支出枠内 | 収支バランスが破綻しても購入を止められない状態は、コントロール喪失の証拠。 |
| 生活・対人関係 | 家族への虚偽、督促状の隠匿、信用の喪失 | 周囲と共有し、オープンに楽しめる関係 | 「嘘をついて隠す」段階に入った時点で、自力回復の限界を超えている。 |
買い物依存症になりやすい人の特徴と心理|真面目で孤独な人ほど危ない背景
世間一般では「見栄っ張りで派手好きな人がかかる」と誤解されがちですが、依存症専門のカウンセラーや精神科医の臨床データが示す実像は正反対です。むしろ、責任感が強く、弱音を吐けない真面目な努力家ほど、無意識のうちに買い物への依存を深めていく傾向が顕著に見られます。
臨床現場で繰り返し指摘される共通心理には、次のような構造的要因が存在します。
1. 完璧主義と「減点方式」の思考パターン
仕事や家事、育児で周囲の期待に応えようと常に緊張状態を維持している人は、わずかな失敗でも自己嫌悪に陥りやすい傾向があります。完璧を求めるあまり他人に頼ることができず、溜まり続けた抑圧感情が「手っ取り早く完璧な快感をもたらす買い物」へと爆発的に向かいます。
2. 境界線(バウンダリー)の曖昧さと他者承認への渇望
家庭環境や職場で「良い子」「頼れる同僚」を演じ続けてきた人は、自他の心理的境界線が曖昧になりがちです。自分が本当に何を望んでいるのかがわからず、ブランド品やSNS映えするアイテムを身につけることで、周囲からの羨望の眼差しを買い、希薄な自己の存在意義を証明しようとします。
3. 孤独を言語化できない「失感情症(アレキシサイミア)」傾向
強いストレスや寂しさを感じていても、それを言葉にして誰かに相談するスキルが乏しい場合、身体や行動が直接反応を示します。ある当事者の告白録には、「誰にも寂しいと言えなかった夜、スマホの購入完了ボタンだけが、私の存在を肯定してくれているように思えた」という悲痛な述懐が残されています。

【実態検証】クレジットカード・リボ払いの危険性と借金問題・債務整理の現実
買い物依存症が社会問題として表面化する最大の契機は、多重債務による家計破綻です。日本クレジット協会の統計や金融庁の多重債務者調査を見ても、キャッシュレス決済の普及に伴い、借金をしている感覚が希薄化したまま返済不能に陥るケースが後を絶ちません。
特に危険視されるのが、クレジットカードのリボ払い(リボルビング払い)です。毎月の支払額が1万円〜2万円程度と一定に設定できるため、利用残高が膨れ上がっている実感を巧妙に覆い隠します。一般的なリボ払いの手数料率は実質年率15.0%前後に設定されており、これは消費者金融のカードローン金利とほぼ同水準です。
例えば、利用残高が100万円に達した場合、毎月2万円ずつ返済しても、そのうち約1万2,500円は初回利息の支払いに消え、元金はわずか7,500円程度しか減りません。完済までには数年を要し、利息総額だけで数十万円をドブに捨てる構造になっています。新規の購入を重ねれば、残高は雪だるま式に増加し、限界に達した段階で督促状が届いて初めて家族が知ることになります。
金銭面が破綻した段階で取るべき現実は、精神論での節約ではなく法的な債務整理です。
- 任意整理:将来利息をカットし、元金のみを3年〜5年で分割返済する手続き。裁判所を通さないため比較的周囲に知られにくい。
- 個人再生:住宅などの資産を残しつつ、借金総額を概ね5分の1程度に大幅圧縮する手続き。
- 自己破産:裁判所の免責決定により借金をゼロにする手続き。生活再建の最終手段だが、強迫的購買による浪費は「免責不許可事由」に該当するリスクがあるため、弁護士の助力を得て反省文や家計簿の提出を行い、裁量免責を勝ち取るプロセスが必須となる。
借金問題の解決は「止血処置」にすぎず、根本原因である依存行動を止めなければ、債務整理後に再びヤミ金融や個人間融資に手を出して再破綻する悲劇を繰り返します。
精神科・心療内科の受診基準と2026年最新の依存症治療ガイドライン
どこからが医療の領域なのかという受診基準について、明確な目安は「生活維持資金に手をつけたとき」「嘘をついて買い物を隠し始めたとき」の2点です。これらが見られたら、本人の意思に関わらず、精神科や心療内科、または精神保健福祉センターへの相談を即座に検討すべきです。
依存症医療の現場では、強迫的購買症に対する治療アプローチが体系化されつつあります。厚生労働省が支援する依存症集団治療プログラムや学会の治療指針に基づき、現在は以下のような複合的アプローチが標準治療となっています。
1. 認知行動療法(CBT)による思考の修正
買い物をしたくなる引き金(トリガー)を分析します。「上司に怒られた」「夜間に一人でSNSを見た」などの状況を特定し、その瞬間に湧き上がる認知の歪み(「これを買えば気分が晴れる」「今買わないと一生後悔する」)を客観視。衝動が湧いた際に「5分間タイマーをかけて深呼吸する」「散歩に出る」といった代替行動へ差し替えるトレーニングを反復します。
2. 併存疾患(うつ病・ADHD・双極性障害)への薬物療法
強迫的購買の背景に、注意欠如・多動症(ADHD)の衝動性や、双極性障害の躁状態、うつ病による気分の落ち込みが隠れているケースが少なくありません。根本にある精神疾患に対してSSRI(選択的セロトニン再取り込み阻害薬)や気分安定薬を適切に処方することで、衝動的な購買行動が劇的に鎮静化する事例が報告されています。
3. 物理的な決済遮断(アクセスの制限)
医療チームや専門相談員と連携し、クレジットカードの強制解約、家族へのカード管理の委任、デビットカードの利用限度額引き下げ、ECサイトの会員登録削除など、衝動が起きても物理的に決済できない環境を構築します。
一般に知られていない盲点とネットの誤解|家族の接し方とサポート方法の真相
家族が最も陥りやすい致命的な過ちが、「本人の代わりに借金を完済してしまうこと」です。「今回だけよ」と親や配偶者が肩代わりをすると、本人は「いくら使っても誰かが何とかしてくれる」という無意識の安心感を得てしまい、結果として依存症をより重篤化させます。
心理学では、依存症者の世話を焼き、破滅的な結果から守ることで、結果的に依存行動を維持させてしまう周囲の人々をイネーブラー(支え手)と呼びます。家族が良かれと思って差し伸べた救いの手が、当事者から「責任を引き受けて底付き(自らの限界を悟ること)を経験する機会」を奪い去ってしまうのです。
健全な回復を促すために家族が取るべき姿勢は、冷淡に突き放すことでも、甘やかすことでもなく、心理的バウンダリー(境界線)の確立です。
- お金の尻拭いは一切しない:借金の督促電話や司法手続きは、すべて本人自身に対処させる。金銭援助は拒否する。
- 人格を否定せず、病気として向き合う:「だらしない」「嘘つき」と感情的に罵声を浴びせるのではなく、「あなたのことは大切だが、買い物のコントロールを失っている行動には協力できない」と冷静に伝える。
- 家族だけで抱え込まず外部機関へ繋ぐ:各地の精神保健福祉センターや、家族会(依存症者の家族を支援する集まり)に家族自身が参加し、正しい接し方を学ぶ。
【プロの結論】孤立を防ぎ自立を取り戻すための判断基準と脱出ロードマップ
買い物依存症からの脱出に成功した人々の克服ブログやリアルな手記を分析すると、共通する転換点が存在します。それは「自分の意志の力で買い物を我慢するのを諦めた日」です。
自力で意志の力に頼ろうとする人は、数日間の我慢の後に「リバウンド」を起こし、以前よりも激しい爆買いに走ります。一方で回復を維持できている人は、「自分は買い物に対して無力である」と白旗を上げ、生活環境と人間関係のルールを徹底的に外注・構造化しています。
向いている克服へのステップは明確です。第一にカードをハサミで切断して現金生活へ移行すること。第二に、信頼できるカウンセラーや自助グループ(DA:借金・強迫的買い物からの回復を目指す自助グループなど)で、買い物の背後にある「生きづらさ」を言語化して吐き出すこと。消費という偽りの興奮で心の穴を埋める生活から、本物の人との繋がりによる安心感へシフトすることこそが、永続的な回復を支える唯一の道筋です。
【買い物依存症】に関するよくある質問(FAQ)
Q1:ストレス発散の「爆買い」と「買い物依存症」の明確な違いは何ですか?
A1:決定的な違いは「購入した品物への関心」と「生活への実害」です。健全な爆買いは、購入後に満足感があり、買った商品を愛用し、予算の範囲内で完結します。一方、買い物依存症は、購入手続きの瞬間にしか快感がなく、品物は放置され、経済破綻や家族関係の崩壊といった明らかな実害が生じているにもかかわらず買い物を止められません。
Q2:家族が隠れて多額の買い物をし、借金を作っています。まず何をすべきですか?
A2:絶対にやってはいけないのは「借金の肩代わり」です。肩代わりは依存症を確実に延命させます。まずは感情的にならず、借金の総額とカードの利用明細をすべて開示させ、現実を直視させてください。その上で、金銭管理の委託を条件にし、弁護士・司法書士への相談(債務整理)と、精神科・心療内科への受診をセットで進める必要があります。
Q3:心療内科でのカウンセリングや治療にはどのくらいの期間と費用がかかりますか?
A3:治療期間は状態により異なりますが、一般的には半年から2年以上の継続的な通院が推奨されます。精神科の初診・再診や投薬治療には健康保険が適用され、3割負担で1回あたり数千円程度ですが、自費診療の専門カウンセリングを受ける場合は1回(50分程度)あたり5,000円〜1万5,000円前後が相場となります。自立支援医療制度を利用できる場合もありますので、医療機関のソーシャルワーカーにご相談ください。
まとめ:消費の快楽から自由になるための第一歩
買い物依存症は、決して恥ずべき性格の欠陥ではなく、過酷なストレスや孤独に対して心が悲鳴を上げた結果として生じる「脳と心の疾患」です。指先ひとつの操作で何でも手に入る現代の利便性は、時として私たちから思考の余白を奪い、ドーパミンの奴隷へと仕立て上げる罠にもなり得ます。
大切なのは、自分ひとりの意思で抱え込み、後悔の念で自らを責め続けないことです。クレジットカードを手放し、専門の医療機関や法律家に相談し、弱音を安心して吐き出せる居場所を見つけること。その勇気ある小さな一歩が、底なしの消費スパイラルを断ち切り、穏やかで自立した日常を取り戻すための確かな起点となります。 (出典: 買い物 依存 症(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。