三菱UFJ信託銀行の定期預金キャンペーンの真相!金利と落とし穴を検証
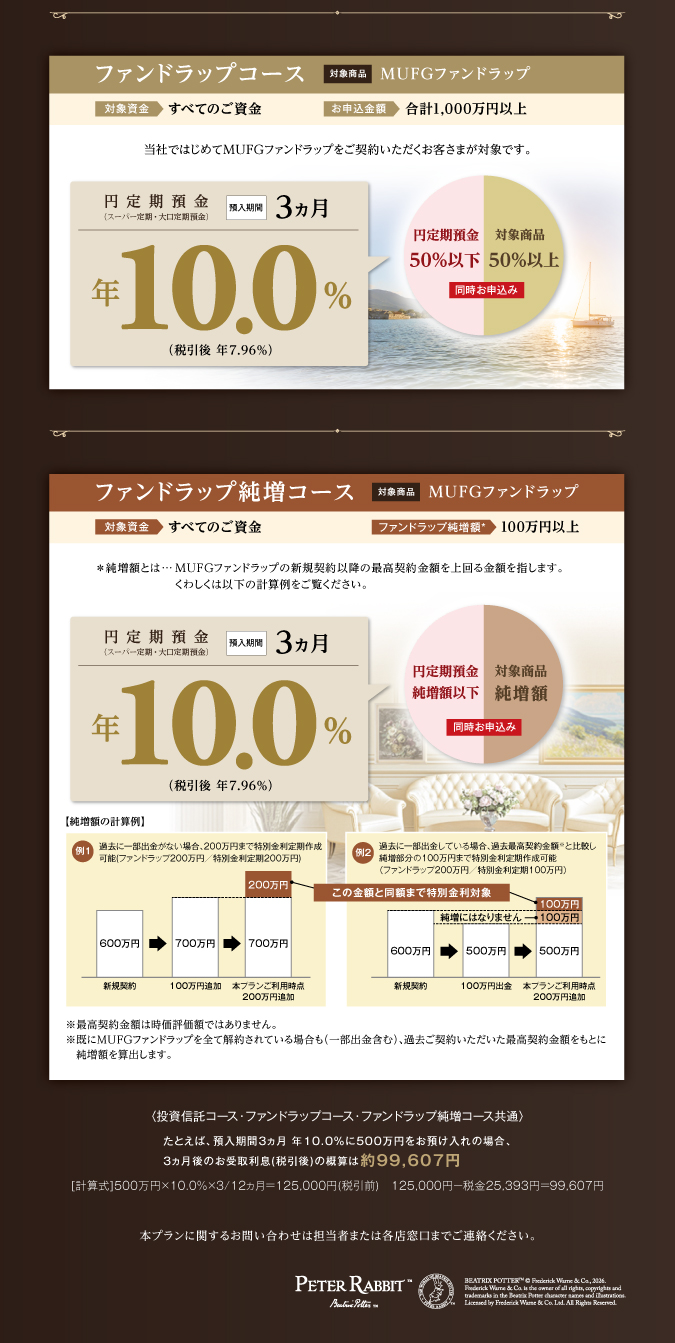
日本銀行による利上げ政策の定着に伴い、日本の金融市場は本格的な「金利ある世界」へと舵を切りました。かつての超低金利時代には考えられなかった水準まで各行の預金金利が引き上げられる中、預金者の視線を集めているのが信託銀行各行による優遇プランです。とりわけ「三菱UFJ信託銀行の定期預金金利キャンペーン」は、店頭ポスターやWEB広告で掲げられる高水準な表面利率が際立ち、多くの資産形成層や退職世代の関心を惹きつけています。
しかし、提示された魅力的な利率の裏には、預入期間の短さや「新資金」の定義、さらには満期後の金利急落といった、事前に把握しておかなければ大きな期待外れに終わる構造的な注意点が潜んでいます。メガバンクである三菱UFJ銀行との違いや他社信託との比較を交えながら、2026年現在の客観的な利回り水準と、契約前に必ず確認すべき実態を金融取材の知見から解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:提示される高金利は「当初3ヶ月〜6ヶ月」に限定されるケースが多く、年率換算の利息をそのまま満額受け取れるわけではない。
- 要点2:好条件の適用には「他行からの新規資金の持ち込み」や「退職金の受領後期間」など、厳格な条件が設定されている。
- 要点3:満期後は極めて低い店頭表示金利へと自動移行するため、放置せず次の預け先への資金移動や満期管理を計画的に行う必要がある。
【2026年最新動向】三菱UFJ信託銀行の定期預金金利キャンペーンは本当にお得なのか?
金融機関の店頭や公式サイトに躍る「年利〇%」という広告表示を見て、まとまった資金の預け入れを検討する人は後を絶ちません。三菱UFJ信託銀行が展開するキャンペーンも例外ではなく、市場の平均的な円定期預金水準を大幅に上回る数字がアピールされています。そこで浮上するのが「このキャンペーンは本当にお得なのか」という率直な疑問です。
結論から整理すると、「資金の性質」と「預け入れ期間の短さ」を正しく把握した上で活用する分には有利だが、長期的な資産形成手段として過度な期待を寄せるのは禁物といえます。信託銀行が提示する優遇金利は、慈善事業ではなく明確なマーケティング投資です。銀行側の主たる狙いは、富裕層や退職世代といったまとまった資産を持つ優良顧客の連絡先と資金口座を自社へ引き込み、将来的な遺言信託、資産承継、投資信託の販売へとつなげる「きっかけ作り」にあります。
そのため、提示される突出した好金利は、あくまで最初の数ヶ月間に限定された「呼び水」に過ぎません。この金融構造を理解せずに「ずっとこの高い利息がもらえる」と錯覚して申し込んでしまうと、満期を迎えた段階で期待と現実のギャップに直面することになります。

【徹底比較】三菱UFJ銀行や他社信託との金利格差と最新シミュレーション
預金先を選ぶ上で欠かせないのが、日常的に利用されるメガバンク(商業銀行)や他の信託銀行との金利水準の比較です。同一グループに属する「三菱UFJ銀行」と「三菱UFJ信託銀行」であっても、預金の取扱方針やキャンペーンの性格は大きく異なります。
一般的なメガバンクの店頭定期預金は、市場金利に連動したフラットな設定が基本ですが、信託銀行の特別プランは「短期間・局所的な高金利」を打ち出す傾向があります。現在の市場水準をもとに、預入条件と実質的なリターンを整理した比較表が以下です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 三菱UFJ信託銀行(特別プラン) | 年1.0%〜1.5%前後(当初3ヶ月〜6ヶ月限定) | メガバンク1年物:0.25%〜0.40%程度 | 短期間の利息回収には極めて有利だが、満期後の乗換が前提となる。 |
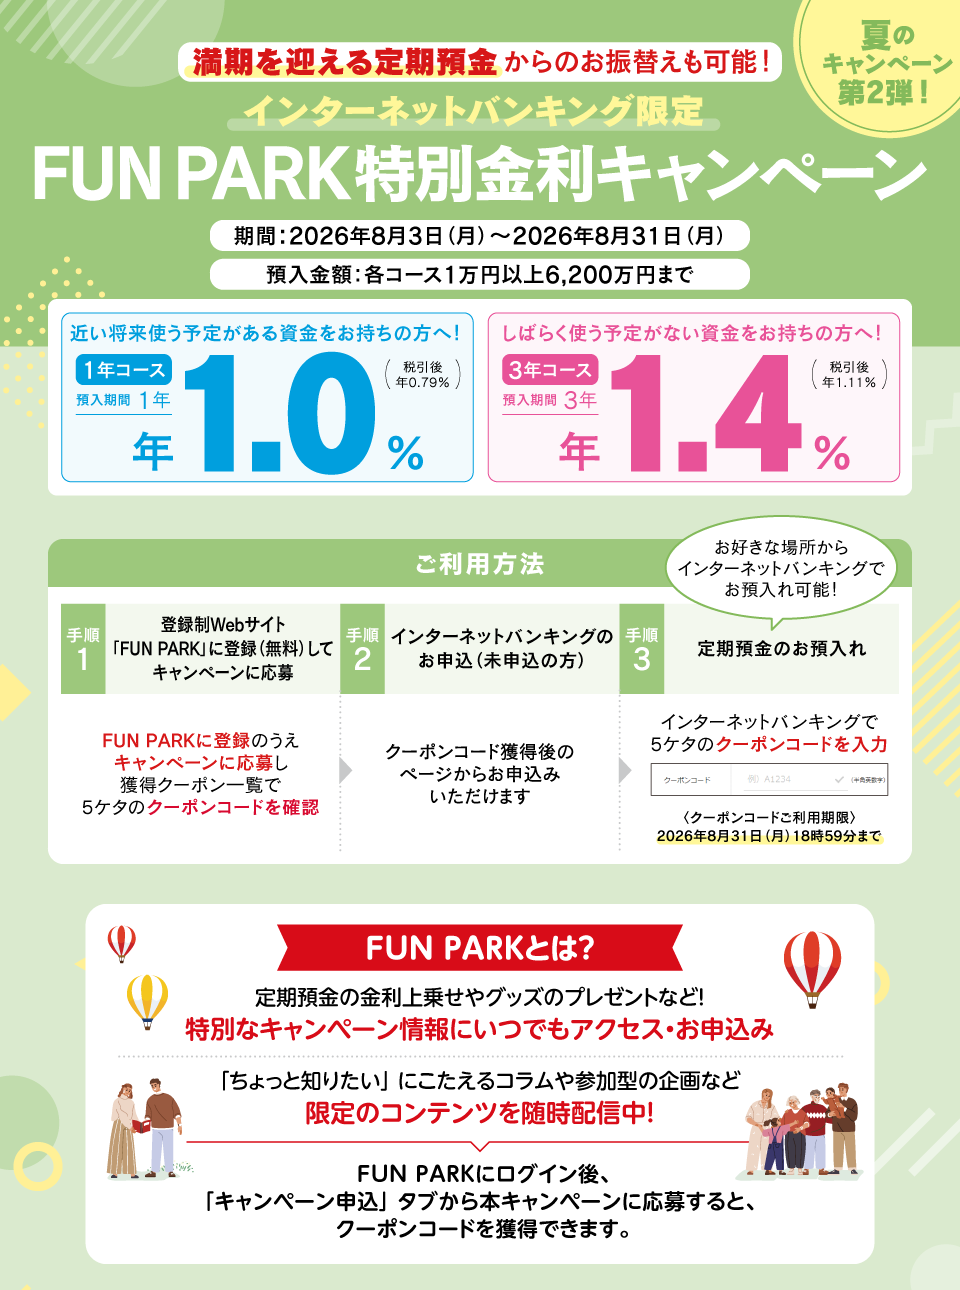
| 三菱UFJ銀行(通常定期) | 年0.25%〜0.35%(1年物・店頭/WEB) | 大手行標準レンジ:0.2%〜0.4% | 手続きの手軽さと流動性は高いが、資産増加のインパクトは限定的。 |
| 競合信託銀行(退職金・新資金プラン) | 年1.2%〜1.6%(3ヶ月〜1年物) | 信託各社横並び水準:1.0%超 | 三井住友信託等とほぼ同水準の競合関係。付帯条件の緩さで比較すべき。 |
| ネット銀行系(上位行) | 年0.50%〜0.70%(1年物・常設または特別) | ネット専業平均:0.4%〜0.6% | 1年間じっくり預け続けるなら、手間と実質利息のバランスで勝る場合あり。 |
ここで重要なのが「実質受取利息のシミュレーション」です。たとえば、三菱UFJ信託銀行の特別プランとして「年1.50%(3ヶ月物)」に1,000万円を預け入れた場合を計算してみます。
年利1.50%の年間利息は15万円ですが、預入期間が「3ヶ月(90日/365日)」の場合、得られる税引前利息は約36,986円となります。ここから利息に対して一律課される20.315%(所得税・復興特別所得税15.315%+住民税5%)が差し引かれるため、手元に残る税引後利息は約29,472円です。
1,000万円という大金を預けても、3ヶ月間で手に入る手取り利息は約3万円弱にとどまります。この金額を「十分な臨時収入」と捉えるか、「手続きの手間や他行振込手数料を考えると割に合わない」と判断するかは、預金者の時間的コストに対する感覚に左右されます。
見落とし厳禁!三菱UFJ信託銀行の定期預金キャンペーンに潜む「3つの落とし穴」
高利回りの広告に引き寄せられた預金者が後から後悔しがちな背景には、金融機関特有の契約条項が存在します。契約書や規約の隅に小さな文字で書かれた適用条件を精査すると、主に3つの障壁が浮かび上がってきます。
1つ目の落とし穴は「年利表記と預入期間の乖離」です。金融商品取引法等の規定により、定期預金の利率はすべて「年利(1年間預けた場合の利率)」で表記されます。そのため「特別金利1.6%!」と大きく強調されていても、適用期間が3ヶ月であれば、実際に受け取れるのは年利換算の「4分の1」に過ぎません。数字の視覚的なインパクトに引っ張られ、年間満額の利息が振り込まれると誤解してしまうケースが後を絶ちません。
2つ目は「新資金(ニューマネー)ルールの壁」です。信託銀行の金利優遇プランの多くは、「新資金限定」と指定されています。新資金とは、他行から新たに振り込まれた資金や、直近1〜3ヶ月以内に現金・小切手で入金された資金を指します。すでに三菱UFJ信託銀行の普通預金にある既存資金を定期預金に振り替えることは認められません。さらに注意すべきは、「同一グループである三菱UFJ銀行の預金を移しただけでは新資金とみなされない」ケースが存在する点です。資金の移動元口座の扱いについては、事前に店舗窓口や規定で厳密に確認しておかなければ、無駄な資金移動の手間が発生します。
3つ目は最も警戒すべき「投資性商品とのセット販売プラン」です。定期預金単体の金利は控えめである一方、「投資信託や外貨預金とセットで預け入れれば定期預金金利が年5%〜8%に跳ね上がる」といったパッケージ商品が提案される場面が多々あります。しかし、投資信託には1%〜3%程度の購入時手数料がかかる場合があり、保有中も毎年信託報酬が差し引かれます。優遇された定期預金の利息など、投資信託の手数料と基準価額のわずかな値下がりで瞬時に吹き飛んでしまう計算になります。定期預金の安全性を求めて窓口に行ったはずが、リスクの高い金融商品を抱え込まされるという典型的な構図には細心の注意が必要です。
【実態検証】利用者のリアルな評判と満期解約時の知られざるハードル
実際に三菱UFJ信託銀行の円定期預金優遇プランを利用したユーザーの口コミや金融コミュニティの声を調査すると、メリットとデメリットの両面で極めて明確な評価が下されています。
好意的な意見として目立つのは、やはり大手信託銀行ならではの安心感と対面接客の丁寧さです。「退職金の預入先として相談したが、個室で落ち着いて資産管理の相談に乗ってもらえた」「大手メガ信託なので破綻リスクを一切心配せずに高利回りを享受できた」という声は、特に60代以上のシニア層から強く支持されています。
一方で、手厳しい不満として噴出しているのが「満期後の対応」と「手続きの煩雑さ」です。利用者の体験談には以下のような生々しい指摘が並びます。
「3ヶ月の満期が来た途端、利息は雀の涙になり、窓口から資産運用の勧誘電話が頻繁にかかってくるようになった」
「満期後に他行へ資金を戻そうとした際、窓口に行かなければ大口送金ができず、本人確認や振込手数料で多大な時間と費用を取られた」
定期預金は満期を迎えると、大半が「元利金継続」または「元金継続」で自動更新されます。この際、キャンペーンの優遇金利は一切適用されず、その時点の極めて低い店頭表示金利(通常金利)へと自動的に切り替わります。高い金利を享受できたのは最初の3ヶ月だけで、その後の数年間を低金利のまま放置してしまえば、トータルの実質利回りは大幅に希釈されてしまいます。満期日をカレンダーに登録し、期限到来と同時に資金をどう動かすかをあらかじめ決めておかなければ、銀行側の思惑通りに低利回りで資金を拘束されることになります。
退職金・大口資金はどう動かすべき?三菱UFJ信託銀行の優遇条件と賢い活用法
まとまった退職金を手にした退職世代にとって、信託銀行の「退職金定期預金 特別金利」は一見すると非常に魅力的な避難先です。三菱UFJ信託銀行でも、退職後1年〜2年以内の退職所得受給者を対象とした手厚い金利優遇が定期的に用意されています。
この制度を最大限に賢く活用するための鉄則は、「預金単体プランのみを選択し、3ヶ月〜6ヶ月の満期が来たら躊躇なく次の選択肢へ移す」という徹底した割り切りです。
退職金を受け取った直後の退職者は、行動経済学でいう「ハウスマネー効果(急に得た大金を自分の本来の財産と区別し、リスクに対して気が大きくなる心理現象)」に陥りやすい傾向があります。長年勤め上げた達成感と安心感から、窓口担当者の勧めるがままに複雑な仕組みのラップ口座や高手数料の投資信託を契約してしまうケースが後を絶ちません。
三菱UFJ信託銀行の退職金プランを利用する際は、退職金受給を証明する書類(退職所得の源泉徴収票など)を準備して好金利の恩恵だけを確実に受け取りつつ、投資信託等の抱き合わせ勧誘には「資産運用の方針は家族と相談して1年後に決める」と明確な境界線(バウンダリー)を引く姿勢が不可欠です。提示された定期預金の高金利を「資金の安全な一時待機場所」としてドライに使い倒すことこそ、退職資産防衛の要諦といえます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
三菱UFJ信託銀行の定期預金キャンペーンを利用すべきか否かは、預金者自身の資産規模と行動パターンによって明確に二分されます。以下の基準をもとに、自身の状況を客観的に照らし合わせてください。
【向いている人】
・数千万円規模の退職金や不動産売却代金など、まとまった「新資金」を保有している人
・満期日(3ヶ月後や6ヶ月後)を厳密にスケジュール管理し、解約や資金移動の手間を惜しまない人
・窓口で資産運用や投資信託を勧められても、不要な提案をきっぱりと断る明確な意思がある人
・相続や遺言、家族信託など、将来的な資産承継について信頼できる大手信託の専門家と接点を作っておきたい人
【おすすめできない(慎重になるべき)人】
・預け入れ金額が100万〜200万円程度で、得られる数千円の差額利息より手続きの手間を重荷に感じる人
・満期後もそのまま預金を放置してしまいがちな人(自動継続で通常金利に転落するため恩恵が消滅する)
・すべてをスマートフォンやネットバンキングだけで完結させたい人(信託銀行の好条件プランは店頭対面受付が主)
・対面営業で熱心に勧められると断り切れず、不要な投資商品を買ってしまいがちな人
【三菱 ufj 信託 銀行 定期 預金 金利 キャンペーン】に関するよくある質問(FAQ)
Q1:キャンペーンの優遇金利は、満期を迎えた後も同じ利率で継続されますか?
A1:継続されません。キャンペーンの特別金利が適用されるのは「当初の預入期間(3ヶ月や6ヶ月など)」のみです。満期後はその時点の通常の店頭表示金利(通常は大幅に低い金利)で自動継続されるため、満期時の解約や他行への移し替えを事前に計画しておく必要があります。
Q2:「新資金」とは具体的にどのような資金を指しますか? 三菱UFJ銀行から移したお金も対象になりますか?
A2:新資金とは原則として「他金融機関から新たに振り込まれた資金」や「現金で新規に持ち込まれた資金」を指します。グループ会社である三菱UFJ銀行からの資金移動について、キャンペーンの規約によっては「同一グループ内振替」とみなされ、新資金の対象外とされる場合があるため、振込手続きを行う前に必ず利用予定の店舗へ事前確認を行ってください。
Q3:特別金利の定期預金を中途解約した場合、預けた元本は減ってしまいますか?
A3:元本割れすることはありません。円定期預金である以上、中途解約しても元金は全額戻ります。ただし、中途解約した場合はキャンペーンの特別金利は一切適用されず、所定の「中途解約利率(普通預金と同等水準の極めて低い金利)」が適用されるため、受け取れる利息は当初の想定を大きく下回ることになります。
まとめ:今後の動向と失敗しないための判断基準
日銀の利上げ方針により、定期預金を通じた金利獲得競争は2026年以降も続いていく見通しです。メガ信託である三菱UFJ信託銀行の定期預金金利キャンペーンは、条件を正しく合致させ、満期管理を徹底できる預金者にとっては、短期間で手堅い利息収入を得られる有力な選択肢となります。
しかし、表面上の利回りの高さだけで飛びつき、資金拘束の期間や新資金の縛り、そして満期後の金利急落という裏の構造を軽視すれば、費やした時間と労力に見合う成果は得られません。資産を守り増やすための基本は、提示された数字の「期間」と「前提条件」を冷静に見極めることです。大手信託のブランド力に過信することなく、自身の資金使途とスケジュールに合致しているかを冷徹に精査した上で、賢明な金融判断を下してください。 (出典: 三菱 ufj 信託 銀行 定期 預金 金利 キャンペーン(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。