国税庁の遺産分割協議書ひな形は危険?失敗防ぐ作成法と2026最新手順
身内が亡くなり、慌ただしく迎える相続手続きのなかで、多くの人が真っ先に検索するのが「国税庁 遺産分割協議書 ひな形」というワードです。公的機関の代表格である国税庁の様式であれば、法的に最も確実で、税務署にもそのまま通用するはずだと考えるのはごく自然な心理でしょう。
しかし、相続実務の最前線に立つ税理士や司法書士の現場では、この検索行動に起因する深刻なトラブルが後を絶ちません。「国税庁の資料にあった記載例を丸写しして作った結果、法務局で登記申請を却下された」「銀行の窓口で預金の払い戻しを拒否された」という悲鳴が、2026年を迎えた現在も頻発しています。行政手続きのデジタル化や相続登記の義務化が定着した今、公的機関が公開する「ひな形」の真実と、各窓口が要求する記載要件の決定的なズレを正確に把握しておかなければ、取り返しのつかない時間的・金銭的損失を被ることになります。
📌 【この記事の重要ポイントまとめ】
- 要点1:国税庁公式Webサイトには独立した遺産分割協議書のWordひな形は存在せず、「相続税申告の手引き」内の簡易な記載例をそのまま使うと法務局や銀行で差し戻される。
- 要点2:不動産の登記手続きには法務局が配布する公式テンプレートが必須であり、預貯金や株式の承継には金融機関が要求する特定情報の記載が欠かせない。
- 要点3:「配偶者の税額軽減」や「小規模宅地等の特例」で数千万円単位の減税を受けるには、死亡後10ヶ月以内の申告期限内に不備のない協議書を税務署へ提出する必要がある。
【真相解明】国税庁に「遺産分割協議書のひな形」は存在しない?ネットの誤解と落とし穴
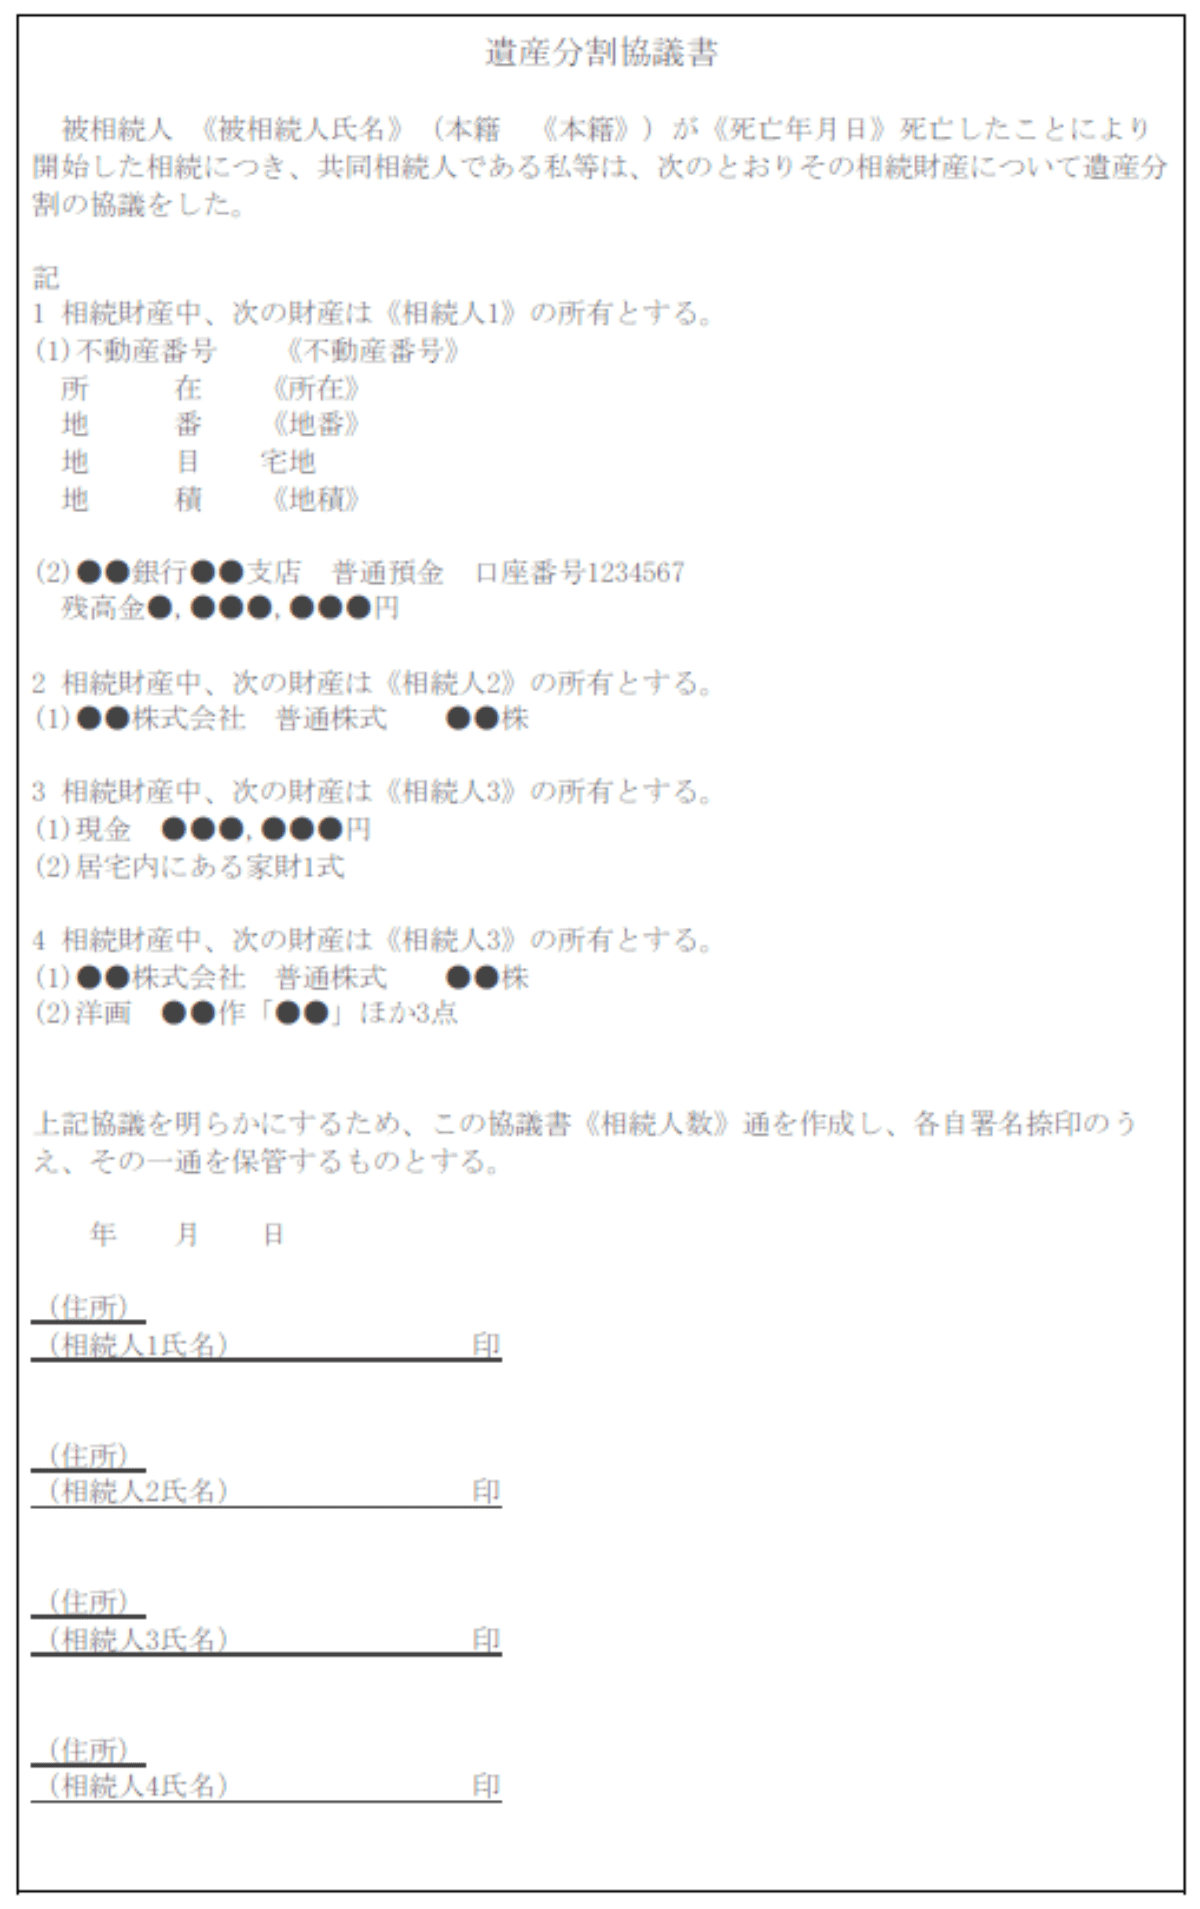
結論から明かすと、国税庁の公式ウェブサイトには、一般にイメージされるような「ダウンロードして穴埋めすれば完成する遺産分割協議書の汎用Wordひな形」は用意されていません。検索結果で目にする情報の正体は、毎年国税庁が発行している『相続税の申告のしかた』というPDFパンフレットの末尾に、参考資料として掲載されているわずか1〜2ページの「遺産分割協議書の記載例」に過ぎません。
ここには極めて危険な盲点が存在します。国税庁のパンフレットに載っている記載例は、あくまで「税務署が相続税の課税価格を計算し、誰がどの財産を取得して税額軽減の特例を適用するかを確認するため」の最低限のサンプルです。そのため、不動産の権利関係を厳格に確定させる登記実務や、金融機関が預金流出を防ぐために求める厳格な書式要件とは、目指す目的が根本から異なります。
たとえば、国税庁の記載例では土地の表示が「東京都〇〇区〇〇町1丁目 宅地 200㎡」といった簡略な書き方で済まされているケースが見受けられます。しかし、これをそのまま法務局に持ち込んでも、登記事項証明書(登記簿謄本)と一字一句違わぬ正確な「所在・地番・地目・地積」が記載されていなければ、不動産の相続登記は100%却下されます。国税庁のお墨付きと信じ込んで自作した協議書が、実際には他機関で一切通用しないという事態が起きる構造的理由はここにあります。

【比較検証】国税庁・法務局・金融機関が求める書式の決定的な違い
遺産分割協議書は、提出先ごとにチェックされる視点が全く異なります。税務署、法務局、そして民間の金融機関が何を重視しているのかを俯瞰しておかなければ、何度も書類の作り直しや再押印を強いられることになります。
| 機関・提出先 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 国税庁(税務署) ※相続税申告用 | 申告期限:被相続人死亡から10ヶ月以内。 特例適用(小規模宅地等で最大80%減額など)の確認が主目的。 | 『相続税の申告のしかた』掲載のPDF参考例。独立したWord配布はなし。 | 税金の計算には事足りるが、この書式単体で登記や預金解約を行うと記載不足で差し戻されるリスクが極めて高い。 |
| 法務局(登記所) ※不動産相続登記用 | 登記義務化に伴い、取得を知った日から3年以内の申請が法定義務(怠ると10万円以下の過料対象)。 | 法務省WebサイトにてWord/PDFの公式テンプレートおよび詳細な記載例を無料配布中。 | 不動産が含まれる遺産分割協議書のベースとして最も推奨。登記簿謄本と完全一致させる厳格性が特徴。 |
| 銀行・証券会社 ※預貯金・株式手続き | 口座凍結解除・名義書換。 全金融資産の承継者を個別に特定。 | 各社指定の「相続手続依頼書」または正確な口座情報が記載された協議書。 | 「預貯金の全てを〇〇に」という包括的記載だと、証券会社や一部ネット銀行で別途念書を求められる場合がある。 |
【実態検証】法務局や税務署の窓口で起きた「差し戻し」の生々しい現場トラブル
ネット上の簡易なひな形や、国税庁の手引きを部分的に切り貼りして自作した協議書が、いかに現場を混乱させているか。司法書士や税務署窓口の対応記録、法律相談に寄せられる生々しい事例から、頻出するトラブルのパターンが浮き彫りになっています。
実際に窓口で最も多いのが、「不動産の表記不一致による登記申請却下」です。ある相続人は、ネットの簡易テンプレートに従い、固定資産税の納税通知書に書かれていた「住所表記(住居表示)」をそのまま土地の所在として記載しました。しかし、不動産登記で求められるのは登記記録上の「地番」です。「〇丁目〇番〇号」という日常的な住所と、「〇丁目〇番地〇」という公図上の地番の食い違いにより、法務局から補正通知(差し戻し)を受け、全国に散らばる親族全員から再度実印を取り直す羽目になりました。
さらに深刻なのが、「契印(割印)の不備による無効化」です。協議書が複数ページにわたる場合、ページの継ぎ目すべてに相続人全員の実印で契印を押すか、あるいは袋とじをして裏面の綴じ目に押印しなければなりません。これを単なるホチキス留めで済ませ、最終ページだけに署名押印して税務署に提出したところ、後から「途中のページが差し替えられていない証拠がない」と親族間で揉め事に発展。結果として税務署からも正式な分割完了書類として受理を留保され、特例適用の期限に間に合わなくなるという悲劇も起きています。

【2026年最新手順】遺産分割協議書の正しい書き方とWordテンプレートダウンロード法
自力で不備のない遺産分割協議書を完成させたい場合、検索して手に入れるべきは国税庁の資料ではなく、法務局(法務省)の公式Webサイトで配布されているWordテンプレートです。これをベースにし、預貯金や株式の記載項目を正しく追加していくのが最も安全で効率的なアプローチです。
法務省の「不動産の所有権移転登記申請書(相続)」のページを開くと、遺産分割協議書の標準的なWord様式がダウンロードできます。ここへ以下のルールを厳密に落とし込んでいきます。
1. 不動産の記載(登記事項証明書を完全転記)
固定資産税の通知書ではなく、法務局で直近に取得した全部事項証明書(登記簿謄本)を見ながら作成します。土地であれば「所在・地番・地目・地積」、建物であれば「所在・家屋番号・種類・構造・床面積」を、漢数字や記号も含めて一字一句違わずに転記します。
2. 預貯金・株式の記載(金融機関を完全特定)
「銀行名、支店名、預金種別(普通・定期など)、口座番号、名義人」を正確に明記します。株式などの有価証券は「証券会社名、支店名、口座番号、銘柄名、株数」まで特定します。「その他一切の預貯金」といった曖昧な文言だけで済ませると、メガバンクやネット銀行の窓口で名義書換手続きを拒絶されるリスクが残ります。
3. 署名押印と実印・印鑑証明書のルール
パソコン作成で問題ないのは本文のみです。署名欄はトラブル防止のため、相続人全員が自署(直筆で氏名・住民票通りの住所を記入)し、必ず役所に登録してある実印で鮮明に押印します。添付する印鑑登録証明書は、不動産登記においては有効期限の定めが原則ありませんが、金融機関の手続きでは「発行後3ヶ月以内(または6ヶ月以内)」を求められるのが通例です。遺産分割協議書の作成日と近接したタイミングで取得することが実務上の鉄則です。
【税金で損しない鉄則】相続税の申告期限10ヶ月と特例適用の必須要件
税務手続きにおいて遺産分割協議書が決定的な役割を果たすのが、「相続税の申告期限10ヶ月」の壁です。被相続人が死亡したことを知った日の翌日から10ヶ月以内に遺産分割協議が調い、正式な協議書を添付して税務署に申告しなければ、数千万円規模の減税措置が水泡に帰します。
とりわけ影響が大きいのが「配偶者の税額軽減」と「小規模宅地等の特例」です。配偶者の税額軽減は、法定相続分または1億6,000万円のどちらか多い金額まで配偶者の相続税が非課税になる強力な制度です。また、小規模宅地等の特例は、被相続人が住んでいた自宅の敷地などを一定の要件を満たす親族が取得した場合、最大330㎡まで土地の評価額を80%も減額できる制度です。
これらの特例は、「期限内に実際に分割が確定していること」が法的な適用要件となっています。もし協議が難航し、10ヶ月の期限までに遺産分割協議書が作成できない場合は、期限内にいったん法定相続分で計算した高額な相続税を納付した上で、「申告期限後3年以内の分割見込書」という救済書面を税務署に提出しなければなりません。書類作成の遅れや不備による再作成で10ヶ月を徒過してしまうと、一時的であっても数百万〜数千万円のキャッシュを用立てる事態に追い込まれます。
【税務署へ提出する主な添付書類】
税務署へ遺産分割協議書を提出する際には、以下の書類一式をセットで添付します。
・相続人全員の印鑑登録証明書(原本)
・被相続人の出生から死亡までの連続した戸籍謄本(除籍・改製原戸籍)
・相続人全員の現在の戸籍謄本および住民票
・不動産の登記事項証明書、固定資産税評価証明書
・預貯金の残高証明書(死亡日時点のもの)および既経過利息計算書
・有価証券の残高証明書、生命保険金の支払通知書など
【プロの結論】家族社会学と心理的バウンダリーから紐解く「揉めない遺産分割」の教訓
遺産分割協議書を巡る対立の根底には、法律論や税金計算を超えた「家族関係の蓄積された歪み」が潜んでいます。家族社会学や臨床心理の観点から見ると、遺産相続の場は、長年にわたる親の寵愛への嫉妬、長男・長女としての役割意識のプレッシャー、介護を一人で担わされた不公平感といった感情が一気に噴出する心理的トラウマの再現空間になりがちです。
揉めない相続を実現するための鉄則は、親子・きょうだい間であっても甘えを排し、健全な「心理的バウンダリー(自立した心理的境界線)」を保つことです。「身内だからこれくらい許してくれるだろう」「長男の自分が全部決めて判子だけ押させればいい」という旧来の家父長制的な甘えこそが、他の相続人に強い反発を抱かせ、実印の押印拒否という実力行使へと走らせます。公的機関のひな形を利用する場合でも、事前に全財産目録をオープンにし、全員が納得した上で「自分たちで決めた契約」として文書化する手続きの透明性が不可欠です。
【自分で作成できる人・専門家に依頼すべき人の明確な判断基準】
遺産分割協議書を自力で作成しても安全なのは、以下の条件を「すべて」満たすケースに限られます。
・相続人の数が少なく(2〜3人程度)、全員の連絡が円滑かつ関係が良好である
・遺産の種類が自宅不動産1件と数行の預貯金のみで、争いが一切ない
・遺産総額が基礎控除額(3,000万円 + 600万円 × 法定相続人の数)以下で、相続税申告が不要である
反対に、以下に1つでも該当する場合は、自作に固執せず、速やかに司法書士や相続税専門の税理士へ依頼すべきです。
・遺産総額が基礎控除を超えており、小規模宅地等の特例や配偶者控除を使わなければ高額な相続税が発生する
・不動産が複数ある、私道負担や共有名義が含まれている、未登記の増築部分がある
・異母兄弟、代襲相続人(甥・姪)、認知症の相続人、行方不明者が含まれている
・親族間に過去の金銭トラブルや感情的な対立が存在している
【遺産分割協議書 ひな形 国税庁】に関するよくある質問(FAQ)
Q1:国税庁のホームページから遺産分割協議書のWordファイルを直接ダウンロードできますか?
A1:ダウンロードできません。国税庁のウェブサイトに掲載されているのは、PDF形式の『相続税の申告のしかた』の中に含まれる簡易的な記載例のみです。編集可能なWordテンプレートを探している場合は、法務省(法務局)の不動産登記申請手続ページで公開されている公式ファイルを活用するのが実務上の正解です。
Q2:遺産分割協議書に印鑑証明書を添付する場合、有効期限はありますか?
A2:税務署への相続税申告や法務局への不動産登記申請では、法律上、印鑑証明書の有効期限は定められておらず、数ヶ月前のものでも受理されます。ただし、銀行や証券会社などの金融機関では「発行から3ヶ月以内(または6ヶ月以内)」と社内規程で厳格に定めているケースがほとんどです。手続き全体の二度手間を防ぐため、実務では手続き直前にまとめて発行することをおすすめします。
Q3:一部の財産(預貯金だけなど)を先行して遺産分割協議書にまとめても法的に有効ですか?
A3:完全に有効です。これを「一部遺産分割」と呼びます。葬儀費用の支払いや当面の生活資金のために預貯金だけを先に分け、処分に時間がかかる不動産や山林については後から別途協議書を作成して合意することができます。その際は「本協議書に記載のない遺産については後日協議する」旨を明記しておきます。
Q4:手書きで作る必要がありますか?パソコン作成でも法的に通用しますか?
A4:本文はパソコン作成で全く問題ありません。ただし、偽造や改ざんを巡る争いを防ぐため、最終部の住所・氏名の署名欄だけは各相続人が自筆(手書き)で署名し、実印を押印する形を取るのが実務上の標準であり、最も安全です。
まとめ:今後の動向と失敗しないための判断基準
「国税庁のひな形」という言葉に惑わされず、どの機関がどのような法的要件を求めているのかを俯瞰して整理することが、相続手続きを最短で無傷で終えるための唯一の道です。
2024年の相続登記義務化以降、不動産の放置には過料のリスクが伴い、税務署と登記所、金融機関の情報連携も年々デジタル技術によって強化されています。「ネットにある見本を適当に写せば大丈夫」という甘い判断は、手続きの差し戻しや親族間の不信感を招くだけでなく、期限付きの特例控除を失うという取り返しのつかない財産的損失に直結します。
不動産があるなら法務局の確実なテンプレートを土台にし、預貯金や株式の情報を網羅的に精査すること。そして相続税の申告が必要なラインに達している場合は、10ヶ月という厳格なタイムリミットを常に意識し、必要に応じて迷わず専門家の門を叩くこと。この客観的かつ慎重な姿勢こそが、故人の遺産を無事に引き継ぎ、家族の平穏を守る最善の防壁となります。 (出典: 遺産 分割 協議 書 ひな 形 国税庁(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。